

Eigenfertigung oder Fremdbezug: Make or Buy
Du vergleichst Eigenfertigung und Fremdbezug, berechnest die kritische Menge und begründest eine Entscheidung mit Kosten und weiteren Kriterien.
Kurz gesagt
Bei Eigenfertigung stellt ein Unternehmen selbst her, bei Fremdbezug kauft es die Leistung ein. Welche Möglichkeit sinnvoll ist, hängt von den relevanten Kosten, der benötigten Menge sowie etwa Qualität und Lieferzuverlässigkeit ab.
Ein Hersteller von Messgeräten benötigt Gehäuse für seine Geräte. Soll er sie selbst herstellen oder fertig einkaufen? Du lernst, die Kosten beider Möglichkeiten zu vergleichen und die Grenzen einer reinen Kostenrechnung zu erkennen.
Deine Lernziele
Bei Eigenfertigung stellt ein Unternehmen ein Produkt oder ein benötigtes Teil selbst her. Bei Fremdbezug kauft es das Produkt oder die Leistung bei einem anderen Unternehmen ein. Ein Lieferant ist ein Unternehmen, das diese Ware bereitstellt. Die Entscheidung heißt Make or Buy: Das englische „make“ bedeutet „herstellen“, „buy“ bedeutet „kaufen“.
Dabei musst du den betrachteten Betrieb und das betrachtete Teil festlegen. Kauft ein Messgerätehersteller fertige Gehäuse ein und baut daraus Messgeräte, sind die Gehäuse fremdbezogen. Dass der Lieferant sie selbst hergestellt hat, macht sie für den Messgerätehersteller nicht zur Eigenfertigung.
Die Fertigungstiefe beschreibt, wie viel ein Unternehmen bei seiner Produktion selbst übernimmt. Übernimmt es zusätzliche Herstellungsschritte selbst, steigt seine Fertigungstiefe. Gibt es bisher eigene Herstellungsschritte an einen Lieferanten ab, sinkt sie.
Make-or-Buy-Entscheidung
Ein Unternehmen entscheidet, ob es eine benötigte Leistung selbst erbringt oder von einem anderen Unternehmen bezieht.
Beispiel: Bezüge für Schallschutzplatten
- 1Ein Hersteller von Schallschutzplatten näht die Stoffbezüge in seiner eigenen Werkstatt: Eigenfertigung der Bezüge.
- 2Kauft derselbe Hersteller fertig genähte Bezüge von einem Lieferanten, handelt es sich um Fremdbezug der Bezüge.
Teste dich
Eine Kostenfunktion ordnet jeder Menge die zugehörigen Kosten zu. Vergleiche dieselbe Menge, dieselbe geforderte Qualität und denselben Zeitraum, hier jeweils ein Jahr. Fixkosten bleiben im betrachteten Mengenbereich unabhängig von der Stückzahl gleich. Variable Kosten verändern sich mit der Menge, etwa durch den Materialverbrauch. Variable Stückkosten sind variable Kosten je hergestelltem Stück.
Für den Entscheidungsvergleich zählen Kosten, die sich zwischen den Möglichkeiten unterscheiden. Eine Hallenmiete, die bei Make und Buy unverändert weiterläuft, kann auf beiden Seiten entfallen: Der Kostenunterschied bleibt gleich. Fixkosten, die zusätzlich für Make entstehen oder bei Buy tatsächlich wegfallen, gehören dagegen in den Vergleich. Prüfe das für den gewählten Zeitraum. Bei ausgelasteten Maschinen kann Eigenfertigung andere Aufträge verdrängen; ein dadurch entgangener Gewinn gehört dann ebenfalls zur Abwägung.
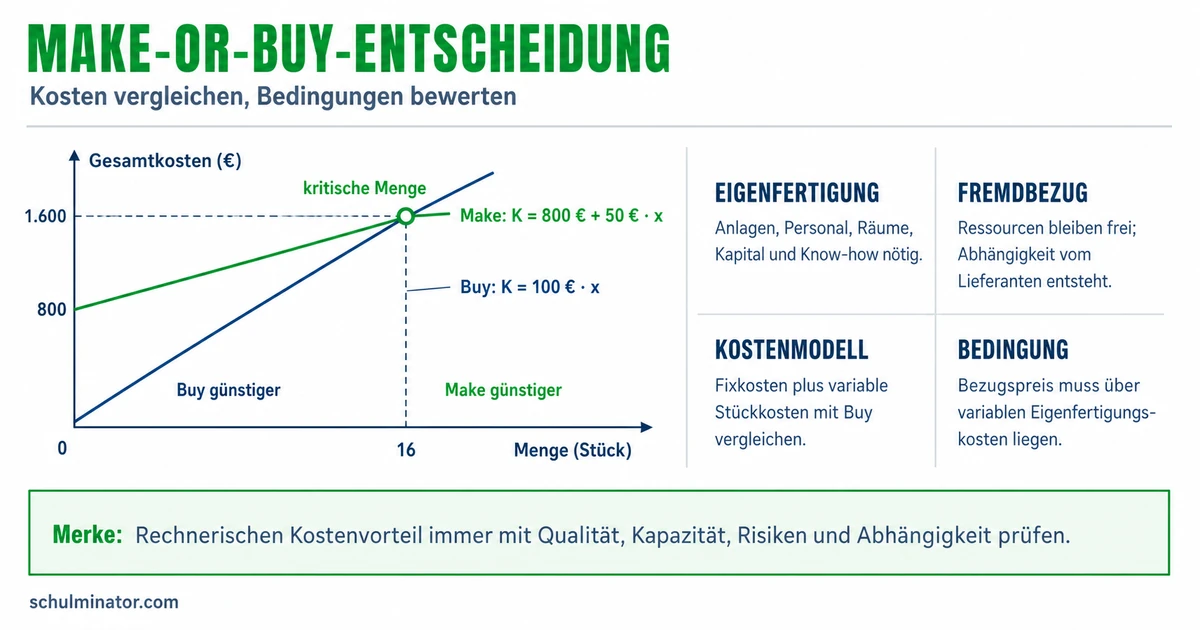
Im folgenden einfachen Modell sind genügend freie Maschinen und Mitarbeiter vorhanden; andere Aufträge werden nicht verdrängt. Die Stückkosten bleiben konstant. x ist die benötigte Menge in Stück pro Jahr. F bezeichnet zusätzliche jährliche Fixkosten von Make in Euro pro Jahr, v die variablen Make-Kosten in Euro je Stück und p die gesamten Buy-Kosten in Euro je Stück, einschließlich mengenabhängiger Lieferung. Buy hat hier keinen zusätzlichen festen Kostenbetrag. Die verglichenen jährlichen Kosten heißen K_M(x) für Make und K_B(x) für Buy. Es gilt K_M(x)=F+v\cdot x und K_B(x)=p\cdot x. Setze in beide Funktionen dieselbe Menge ein und vergleiche die Ergebnisse. Zusätzliche feste Bestell- oder Umstellungskosten müssten auf der jeweiligen Seite ergänzt werden.
Beispiel: Griffe für Töpferwerkzeuge
- 1Erfundenes Jahresmodell: Make verursacht 2.400 € zusätzliche Fixkosten und 3 € je Griff. Buy kostet einschließlich Lieferung 7 € je Griff, ohne festen Zusatzbetrag.
- 2Die Funktionen lauten K_M(x)=2400+3x und K_B(x)=7x. Beide Ergebnisse sind jährliche Kosten in Euro.
- 3Für 400 Griffe pro Jahr gilt K_M(400)=2400+3\cdot400=3600 und K_B(400)=7\cdot400=2800.
- 4Bei diesem Bedarf kostet Buy 2.800 € statt 3.600 € und damit 800 € weniger.
Teste dich
Die kritische Menge ist beim Kostenvergleich die Menge, bei der beide Möglichkeiten gleich hohe Kosten verursachen. Für das einfache Modell aus dem vorigen Abschnitt setzen wir zusätzliche Make-Fixkosten voraus: F>0. Außerdem gilt p>v: Make hat geringere variable Stückkosten als Buy. Dann ist unterhalb der kritischen Menge Buy kostengünstiger, oberhalb Make. Genau an der kritischen Menge besteht Kostengleichheit.
Setze die Kostenfunktionen gleich: F+v\cdot x=p\cdot x. Ziehe auf beiden Seiten v\cdot x ab: F=(p-v)\cdot x. Teile durch p-v. Mit x_k als Zeichen für die kritische Menge ergibt sich x_k=\frac{F}{p-v}. Der jährliche Fixkostenbetrag in Euro pro Jahr wird durch die Kostendifferenz in Euro je Stück geteilt. Das Ergebnis ist die kritische Menge in Stück pro Jahr.
Prüfe die Voraussetzungen, bevor du die Regel anwendest. Bei F>0 und p\leq v ist Make für keine positive Menge kostengünstiger: Es hat zusätzliche Fixkosten und keinen Vorteil je Stück. Wenn auch Buy zusätzliche feste Kosten hat, ergänze sie zuerst in seiner Funktion und setze dann die vollständigen Funktionen gleich. Liegt eine berechnete kritische Menge zwischen zwei ganzen Stückzahlen, ist bei den hier geltenden Voraussetzungen die nächste größere ganze Stückzahl die erste mit einem Make-Kostenvorteil. Der Kostenvergleich sagt noch nichts über einen Gewinn aus: Verkaufserlöse wurden nicht betrachtet.
Beispiel: Kabelhalter für Veranstaltungstechnik
- 1Erfundenes Jahresmodell ohne weitere Kosten: Make hat 4.800 € zusätzliche Fixkosten und 6 € variable Kosten je Halter. Buy kostet 10 € je Halter.
- 2Gleichsetzen: 4800+6x=10x. Umformen: 4800=4x. Daraus folgt x_k=1200 Stück pro Jahr.
- 3Bei 1.200 Haltern kosten beide Möglichkeiten 12.000 € pro Jahr. Bei ganzen Stückzahlen ist Make ab 1.201 Haltern kostengünstiger.
Merke: Für zusätzliche Make-Fixkosten, keinen festen Buy-Betrag und geringere variable Make-Kosten gilt: unterhalb der kritischen Menge Buy, oberhalb Make, an der kritischen Menge Kostengleichheit.
Teste dich
Quantitative Kriterien sind zahlenmäßig vergleichbare Größen, etwa Kosten und benötigte Menge. Qualitative Kriterien betreffen Eigenschaften und Anforderungen wie Qualität, Lieferzuverlässigkeit und den Schutz eigenen Fachwissens. Manche davon lassen sich zusätzlich mit Zahlen beschreiben, etwa durch den Anteil fehlerhafter Teile. Eine vollständige Entscheidung verbindet die Kostenrechnung mit diesen Anforderungen.
Prüfe zuerst, ob beide Möglichkeiten die geforderte Qualität und Menge rechtzeitig bereitstellen können. Kapazität bedeutet hier die verfügbare Herstellungsleistung von Maschinen und Mitarbeitern. Auch Eigenfertigung braucht passende Maschinen und Fachkräfte; sie garantiert keine bessere Qualität. Beim Fremdbezug hängt die Versorgung vom Lieferanten ab. Liefert er wichtige Teile verspätet, kann das die eigene Produktion verzögern. Prüfe deshalb seine Zuverlässigkeit und mögliche Ersatzlieferanten.
Wichtiges eigenes Fachwissen kann für Eigenfertigung sprechen. Spezialisten außerhalb des Betriebs können dagegen Leistungen übernehmen, für die im eigenen Betrieb Wissen oder Anlagen fehlen. Begründe deine Entscheidung in drei Schritten: Nenne den Kostenunterschied bei der geplanten Menge, prüfe die Anforderungen und erläutere, welches Kriterium den Ausschlag gibt. Ein niedrigerer Kostenwert ersetzt diese Prüfung nicht. Ändern sich Menge oder Preise, musst du die Rechnung mit den neuen Angaben prüfen.
Beispiel: Ventile für Luftpumpen
- 1Erfundener Fall: Für den Jahresbedarf kostet Eigenfertigung 10.600 €, Fremdbezug 9.800 €. Die eigene Fertigung hat genügend freie Kapazität.
- 2Die eigenen Ventile bestehen den geforderten Dichtheitstest. Die angebotenen Ventile des betrachteten Lieferanten bestehen ihn nicht.
- 3Make kostet 800 € mehr, erfüllt aber die Qualitätsanforderung. Dieses Buy-Angebot scheidet trotz seines niedrigeren Preises aus.
Merke: Eine tragfähige Begründung nennt die Kosten, die Anforderungen und den entscheidenden Grund. Die kostengünstigere Möglichkeit muss auch umsetzbar sein.
Teste dich
Alles auf einen Blick
Eigenfertigung oder Fremdbezug
Eigenfertigung heißt selbst herstellen, Fremdbezug heißt beim betrachteten Teil oder der Leistung einkaufen.
Nutze dieselbe Menge und denselben Zeitraum und berücksichtige die Kostenunterschiede zwischen den Möglichkeiten.
Hier sind die verglichenen Kosten gleich hoch; ein strenger Kostenvorteil beginnt erst jenseits dieses Gleichstands.
Die Regel „oberhalb Make“ setzt im einfachen Modell zusätzliche Make-Fixkosten, geringere variable Make-Kosten und keinen festen Buy-Betrag voraus.
Verbinde die Kostenrechnung mit Qualität, Lieferzuverlässigkeit, Fachwissen und verfügbarer Herstellungsleistung.
Gurte für Reisetaschen: eine Entscheidung durchrechnen
- 1Erfundener Fall: Ein Betrieb benötigt 1.100 Gurte pro Jahr. Beide Möglichkeiten erfüllen Qualität und Liefertermin; freie Kapazität ist vorhanden. Weitere Kosten oder verdrängte Aufträge gibt es im Modell nicht.
- 2Make hat 3.600 € zusätzliche Fixkosten pro Jahr und 5 € variable Kosten je Gurt. Buy kostet einschließlich Lieferung 9 € je Gurt ohne festen Zusatzbetrag.
- 3Mit x als Jahresmenge in Stück lauten die jährlichen Kosten in Euro: K_M(x)=3600+5x und K_B(x)=9x.
- 4Für die kritische Menge gilt 3600+5x=9x, also 3600=4x und x_k=900 Stück pro Jahr. Bei 900 Gurten kosten beide Möglichkeiten 8.100 €.
- 5Beim geplanten Bedarf gilt K_M(1100)=3600+5\cdot1100=9100 und K_B(1100)=9\cdot1100=9900.
- 6Make kostet 9.100 € statt 9.900 € und spart im Modell 800 € pro Jahr. Weil auch Qualität, Termin und Kapazität passen, spricht die Prüfung hier für Make.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt Kostengleichheit mit einem Kostenvorteil. Richtig: Bei genau 600 Reißverschlüssen sind Make und Buy gleich teuer. Beide kosten 3.000 € pro Jahr.
Lückentext
Ein Betrieb kauft fertige Drehknöpfe von einem Lieferanten, statt sie selbst herzustellen. Aus Sicht dieses Betriebs ist das . Eine Hallenmiete bleibt im betrachteten Mengenbereich unabhängig von der Stückzahl gleich. Sie zählt damit zu den . Make hat zusätzliche Fixkosten und geringere variable Stückkosten als Buy; Buy hat keinen festen Zusatzbetrag. Unterhalb der kritischen Menge ist dann kostengünstiger.