

Kosten, Erlöse und Gewinn einfach berechnen
Du zerlegst Kosten, berechnest Erlöse und Gewinn und prüfst, wie Preis, Menge und Kosten das Ergebnis verändern.
Kurz gesagt
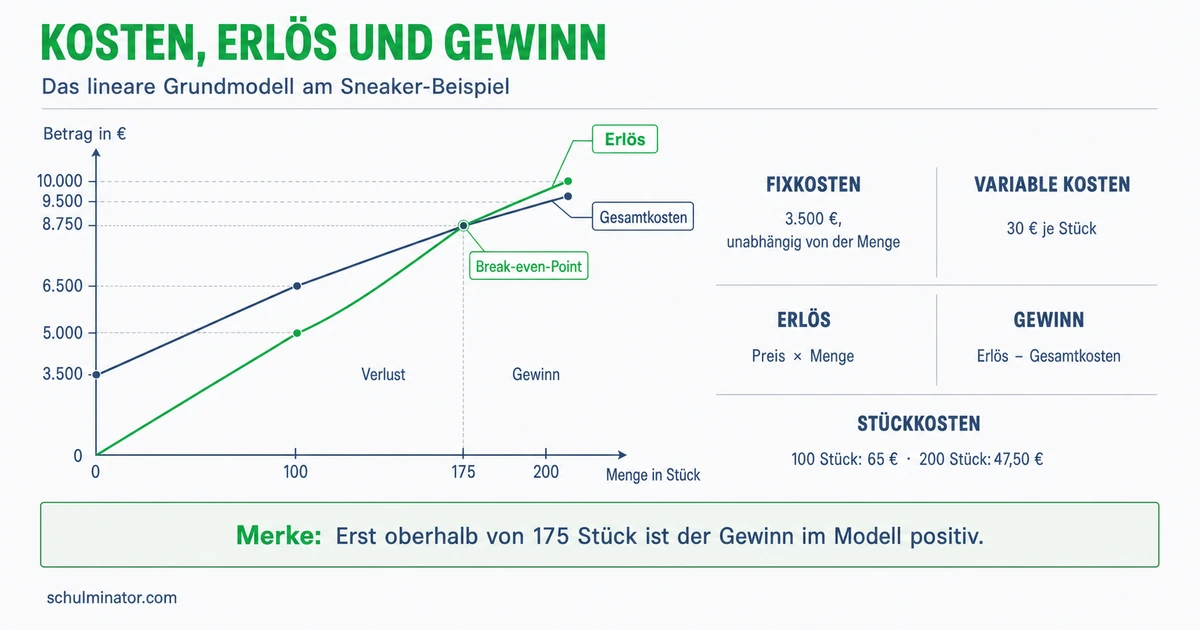
Gesamtkosten sind fixe plus variable Kosten. Den Erlös berechnest du als Preis mal verkaufte Menge; für den Gewinn ziehst du die Gesamtkosten vom Erlös ab.
Ein hoher Verkaufserlös zeigt noch nicht, ob sich ein Geschäft lohnt. Du vergleichst dafür die Erlöse mit den Kosten. Alle Zahlenfälle hier sind erfundene, vereinfachte Rechnungen für jeweils eine Produktart und einen festgelegten Zeitraum: Die gesamte hergestellte Menge wird verkauft, und die genannten Kosten erfassen alle Kosten des Betriebs.
Deine Lernziele
Kosten entstehen hier für die Herstellung und den Betrieb, etwa für Material und einen gemieteten Raum. Fixe Kosten, kurz Fixkosten, bleiben im betrachteten Zeitraum bei den verglichenen Mengen gleich. Das kann eine fest vereinbarte Raummiete sein. Variable Kosten ändern sich dagegen mit der hergestellten Menge, etwa die Materialkosten für zusätzliche Produkte.
In unseren Rechnungen sind die variablen Kosten je Stück innerhalb eines Mengenvergleichs gleich hoch. Du rechnest: \text{variable Kosten insgesamt}=\text{Menge}\cdot\text{variable Kosten je Stück} Anschließend addierst du beide Kostenarten: \text{Gesamtkosten}=\text{Fixkosten}+\text{variable Kosten insgesamt} Sind Gesamtkosten und Fixkosten bekannt, ziehst du die Fixkosten von den Gesamtkosten ab und erhältst die variablen Kosten insgesamt. Die Gesamtkosten und beide Kostenarten beziehen sich auf denselben Zeitraum und werden in Euro angegeben.
Für die Stückkosten verteilst du die Gesamtkosten auf die hergestellten Stücke: \text{Stückkosten}=\frac{\text{Gesamtkosten}}{\text{hergestellte Menge}} Das Ergebnis hat die Einheit Euro je Stück. Die Menge muss größer als null sein, denn durch null kannst du nicht teilen.
Bei gleichbleibenden positiven Fixkosten und gleichen variablen Kosten je Stück sinken die Stückkosten mit steigender Menge: Die gleichen Fixkosten verteilen sich auf mehr Stücke. Die Fixkosten insgesamt sinken dabei nicht. Fixkosten gelten für den betrachteten Zeitraum und Mengenbereich; sie sind keine Zusage für unveränderte Kosten in der Zukunft.
Stückkosten
Die Stückkosten geben an, wie hoch die Gesamtkosten im Durchschnitt je hergestelltem Stück sind. Sie enthalten einen Anteil der Fixkosten und die variablen Kosten je Stück.
Beispiel: Kalender herstellen
- 1Ein Betrieb stellt an einem Tag Kalender her. Die Fixkosten betragen 36 €, die variablen Kosten 1,20 € je Kalender.
- 2Bei 30 Kalendern sind die variablen Kosten insgesamt 30\cdot1{,}20\,€=36\,€.
- 3Die Gesamtkosten betragen 36\,€+36\,€=72\,€. Die Stückkosten sind 72\,€:30=2{,}40\,€ je Kalender.
- 4Bei 60 Kalendern betragen die Gesamtkosten 36\,€+60\cdot1{,}20\,€=108\,€. Die Stückkosten sinken auf 108\,€:60=1{,}80\,€ je Kalender.
Teste dich
Der Erlös ist der Verkaufswert der verkauften Produkte vor dem Abzug der Kosten. Wir nennen ihn hier auch Umsatz. Die verkaufte Menge heißt Absatzmenge. Bei gleichem Preis je Stück gilt: \text{Erlös}=\text{Preis je Stück}\cdot\text{verkaufte Menge} Der Preis wird in Euro je Stück angegeben, der Erlös in Euro.
Für das Ergebnis unserer vereinfachten Rechnung ziehst du die Gesamtkosten vom Erlös ab: \text{Gewinn}=\text{Erlös}-\text{Gesamtkosten} Ein positives Ergebnis bedeutet Gewinn. Ein negatives Ergebnis bedeutet Verlust: Die Kosten sind höher als die Erlöse. Sind Erlös und Gesamtkosten gleich hoch, ist der Gewinn null. Diese Menge heißt Gewinnschwelle.
Ein Betrieb druckt und verkauft Postkarten an einem Verkaufstag. Er hat 120 € Fixkosten, 1 € variable Kosten je Karte und einen Verkaufspreis von 3 € je Karte. Für jede Menge rechnest du zuerst die Gesamtkosten als Fixkosten plus variable Kosten aus. Dann berechnest du den Erlös und ziehst die Gesamtkosten ab. Die beiden Tabellen gehören zusammen und zeigen dieselben Mengen.
Bei 30 Karten liegt der Erlös unter den Gesamtkosten: Es fehlen 60 €. Bei 60 Karten sind die Kosten genau gedeckt. Bei 90 Karten bleiben nach dem Kostenabzug 60 € Gewinn. Für deine eigene Tabelle wählst du mehrere Mengen und berechnest zu jeder Menge Kosten, Erlös und Gewinn mit denselben Annahmen.
| Menge am Verkaufstag | Gesamtkosten | Erlös |
|---|---|---|
| 0 Karten | 120 € | 0 € |
| 30 Karten | 150 € | 90 € |
| 60 Karten | 180 € | 180 € |
| 90 Karten | 210 € | 270 € |
| Menge am Verkaufstag | Gewinnrechnung | Deutung |
|---|---|---|
| 0 Karten | 0\,€-120\,€=-120\,€ | 120 € Verlust |
| 30 Karten | 90\,€-150\,€=-60\,€ | 60 € Verlust |
| 60 Karten | 180\,€-180\,€=0\,€ | Gewinnschwelle |
| 90 Karten | 270\,€-210\,€=60\,€ | 60 € Gewinn |
Merke: Vergleiche Erlös und Gesamtkosten für dieselbe Menge und denselben Zeitraum. Ein Erlös über null reicht noch nicht für einen Gewinn.
Teste dich
Umsatz und Gewinn sind verschiedene Größen: Vom Umsatz sind noch keine Kosten abgezogen. Ein Betrieb kann deshalb einen hohen Umsatz haben und trotzdem Verlust machen, wenn seine Gesamtkosten noch höher sind.
Um Veränderungen zu beurteilen, halte die übrigen Angaben jeweils gleich. Ein höherer Preis erhöht bei unveränderter verkaufter Menge und unveränderten Kosten den Gewinn. Höhere Gesamtkosten senken bei unverändertem Umsatz den Gewinn um denselben Betrag. Ändern sich Preis und Menge zugleich, berechnest du Erlös und Kosten für beide Fälle neu. Ein höherer Preis kann in der Wirklichkeit auch dazu führen, dass weniger Kunden kaufen; die Voraussetzung einer gleichen Menge ist deshalb entscheidend.
Ob mehr verkaufte Stücke den Gewinn erhöhen, hängt hier vom Preis und den variablen Kosten je Stück ab. Liegt der Preis darüber, bleibt je zusätzlichem Stück ein Betrag zur Deckung der Fixkosten und danach für den Gewinn. Liegt der Preis genau auf Höhe der variablen Kosten je Stück, verändert eine größere Menge bei gleichen Fixkosten den Gewinn nicht. Liegt er darunter, vergrößert jedes zusätzliche Stück den Verlust.
Der Deckungsbeitrag ist der Erlös abzüglich der variablen Kosten insgesamt. Von diesem Betrag müssen noch die Fixkosten abgezogen werden: \text{Gewinn}=\text{Deckungsbeitrag}-\text{Fixkosten} Ein positiver Deckungsbeitrag ist deshalb noch kein Beweis für einen Gewinn.
Deckungsbeitrag
Der Deckungsbeitrag zeigt, welcher Betrag nach dem Abzug der variablen Kosten vom Erlös bleibt. Er dient zuerst zur Deckung der Fixkosten. Für den Gewinn müssen auch diese Kosten abgezogen werden.
Beispiel: Holzanhänger: jeweils eine Angabe verändern
- 1Ausgangsfall für einen Tag: 40 Holzanhänger, Preis 6 € je Stück, variable Kosten 2 € je Stück, Fixkosten 100 €.
- 2Der Erlös beträgt 40\cdot6\,€=240\,€, die Gesamtkosten betragen 100\,€+40\cdot2\,€=180\,€. Der Gewinn beträgt 240\,€-180\,€=60\,€.
- 3Nur den Preis auf 7 € erhöhen: Bei weiterhin 40 Stück und gleichen Kosten beträgt der Gewinn 40\cdot7\,€-180\,€=100\,€.
- 4Nur die Menge auf 50 Stück erhöhen: Bei weiterhin 6 € Preis, 2 € variablen Kosten je Stück und 100 € Fixkosten beträgt der Gewinn 50\cdot6\,€-(100\,€+50\cdot2\,€)=100\,€.
- 5Nur die variablen Kosten auf 3 € je Stück erhöhen: Bei weiterhin 40 Stück, 6 € Preis und 100 € Fixkosten beträgt der Gewinn 240\,€-(100\,€+40\cdot3\,€)=20\,€.
Merke: Mehr Umsatz sagt für sich genommen nichts über die Höhe des Gewinns. Prüfe auch die Kosten und rechne mit den Angaben des jeweiligen Falls.
Teste dich
Alles auf einen Blick
Kosten, Erlöse und Gewinn
Addiere Fixkosten und variable Kosten insgesamt für denselben Zeitraum.
Teile die Gesamtkosten durch die hergestellte Menge größer als null.
Multipliziere bei gleichem Preis je Stück den Preis mit der verkauften Menge.
Ziehe im vereinfachten Modell die Gesamtkosten vom Erlös ab; ein negatives Ergebnis bedeutet Verlust.
Ziehe vom Erlös die variablen Kosten ab; für den Gewinn fehlen noch die Fixkosten.
Berechne bei neuen Preisen, Mengen oder Kosten das Ergebnis neu und beachte, welche Angaben gleich bleiben.
Lesezeichen: vom Material zum Gewinn
- 1Ein Betrieb fertigt und verkauft an einem Tag 45 Lesezeichen. Der Preis beträgt 4 € je Stück, die variablen Kosten betragen 1,20 € je Stück, die Fixkosten 54 €.
- 2Berechne die variablen Kosten insgesamt: 45\cdot1{,}20\,€=54\,€.
- 3Addiere die Fixkosten: 54\,€+54\,€=108\,€ Gesamtkosten.
- 4Berechne den Erlös: 45\cdot4\,€=180\,€.
- 5Ziehe die Gesamtkosten ab: 180\,€-108\,€=72\,€ Gewinn.
- 6Zur Kontrolle je Stück: 108\,€:45=2{,}40\,€ Stückkosten. Vom Preis bleiben 4\,€-2{,}40\,€=1{,}60\,€ Gewinn je Stück; 45\cdot1{,}60\,€=72\,€.
Fehler finden
Fehler in Zeile 3In der letzten Zeile wurde der Umsatz als Gewinn übernommen und der Kostenabzug vergessen. Richtig: Der Gewinn beträgt 90\,€-62\,€=28\,€.
Lückentext
Ein Betrieb zahlt für einen Raum im betrachteten Monat eine feste Miete, die bei den verglichenen Mengen unverändert bleibt. Diese Miete zählt zu den Kosten. Bei einem Erlös von 75 € und Gesamtkosten von 95 € entsteht ein . Von 140 € Umsatz bleiben nach Abzug sämtlicher Kosten 35 € übrig. Der Gewinn beträgt hier .