

Make-or-Buy-Analyse: Eigenfertigung oder Fremdbezug
Du vergleichst Eigenfertigung und Fremdbezug, deutest eine Kostenratio und begründest deine Wahl mit Kosten, Qualität und Risiken.
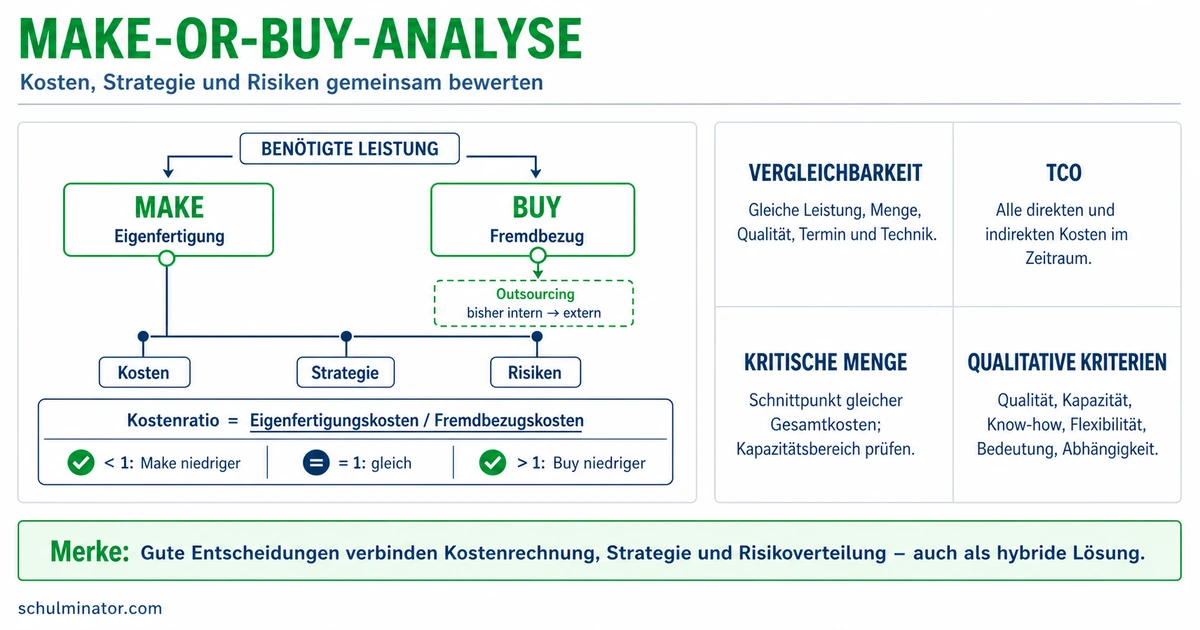
Kurz gesagt
Bei der Make-or-Buy-Analyse vergleichst du Selbstherstellen und Einkaufen. Du prüfst veränderbare Kosten, Qualität und Risiken; je nach Bedarf kommt auch eine Mischung infrage.
Ein Betrieb braucht Teile für seine Produkte. Soll er diese selbst herstellen oder bei einem Lieferanten kaufen? Der niedrigere Stückpreis reicht als Begründung nicht aus: Zusatzkosten, Qualitätsanforderungen und mögliche Ausfälle gehören in den Vergleich.
Deine Lernziele
Make bedeutet „selbst herstellen“. Ein Unternehmen fertigt ein Produkt oder erledigt eine Leistung im eigenen Betrieb. Buy bedeutet „kaufen“: Ein Lieferant stellt das Produkt oder die Leistung bereit. Die deutschen Begriffe sind Eigenfertigung und Fremdbezug. Ein Lieferant ist ein anderes Unternehmen, bei dem der Betrieb einkauft.
Outsourcing bedeutet Auslagerung. Der Begriff wird in der Fachliteratur unterschiedlich verwendet. In dieser Lektion nutzen wir ihn im engeren Sinn: Eine bisher intern erledigte Aufgabe wird einem anderen Unternehmen übertragen. Das ist ein Übergang von Make zu Buy. Ein erstmaliger Einkauf ohne frühere Eigenleistung ist nach dieser Abgrenzung Buy, aber kein Outsourcing. Andere Autoren nennen auch solchen Fremdbezug Outsourcing.
Die Fertigungstiefe beschreibt, wie viel ein Unternehmen selbst herstellt. Übernimmt es mehr Herstellungsschritte selbst, steigt seine Fertigungstiefe. Lagert es solche Schritte aus, sinkt sie. Ob der Lieferant im Inland oder Ausland sitzt, entscheidet nicht über die Unterscheidung zwischen Make und Buy.
Make-or-Buy-Analyse
Ein begründeter Vergleich: Soll ein Unternehmen eine benötigte Leistung selbst erbringen oder einkaufen? Kosten und weitere Anforderungen werden gemeinsam geprüft.
Beispiel: Ein erfundener Theaterbetrieb
- 1Der Theaterbetrieb näht seine Bühnenvorhänge mit eigenen Mitarbeitern: Das ist Make.
- 2Er überträgt diese bisher eigene Näharbeit einer Schneiderei: Das ist hier Outsourcing und anschließend Buy.
- 3Er kauft erstmals fertige Scheinwerfer, die er nie selbst hergestellt hat: Das ist Buy ohne Outsourcing im engeren Sinn.
Teste dich
Vergleiche dieselbe Menge in derselben Qualität und für denselben Zeitraum. Prüfe zuerst, ob beide Möglichkeiten diese Leistung überhaupt erbringen können. Variable Kosten verändern sich mit der hergestellten Menge, etwa der Materialverbrauch. Fixkosten bleiben innerhalb des betrachteten Bereichs bei veränderter Menge gleich, etwa eine feste Maschinenmiete.
Für die Entscheidung sind Kosten wichtig, die zwischen den Möglichkeiten verschieden sind. Bei Make zählen die durch den Verzicht auf Eigenfertigung vermeidbaren Herstellungskosten. Dazu gehören auch Fixkosten, wenn sie bei Buy tatsächlich wegfallen. Beim Fremdbezug addierst du zum Kaufpreis zusätzliche Kosten, etwa Transport und Prüfung der Lieferung. Vergleiche Kosten für den ganzen Auftrag statt einen Gesamtbetrag mit einem Stückpreis.
Kosten, die in beiden Fällen in gleicher Höhe weiterlaufen, ändern den Kostenvorsprung nicht. Du kannst sie in beiden Gesamtbeträgen mitführen oder bei beiden weglassen. Das Wort „fix“ allein sagt also nicht, ob Kosten den Vergleich beeinflussen. Eine weiterlaufende Hallenmiete zählt anders als eine Maschinenmiete, die bei Buy entfällt. Unsere Rechenfälle nehmen an, dass die eigene Fertigung genug Platz und Arbeitszeit hat und keine andere gewinnbringende Nutzung verdrängt.
Eine Kostenratio ist ein Verhältnis zweier Kostenbeträge. Hier legen wir die Richtung ausdrücklich fest: r=K_M/K_B. Dabei ist r die einheitenlose Verhältniszahl, K_M der vergleichbare Kostenbetrag für Make in Euro und K_B der positive Kostenbetrag für Buy in Euro. Bei r<1 kostet Make weniger, bei r=1 gleich viel und bei r>1 mehr als Buy. Eine Ratio von 0{,}9 heißt: Make kostet 90 Prozent des Buy-Betrags, also 10 Prozent weniger. Bei umgekehrter Teilungsrichtung kehrt sich die Deutung um. Nenne deshalb die Richtung und die einbezogenen Kosten. Die Ratio bewertet keine Qualität oder Lieferzuverlässigkeit.
Beispiel: Rechenmodell einer Töpferei
- 1Eine erfundene Töpferei braucht in einem Monat 600 gleichartige Tonschalen. Beide Optionen erfüllen die geforderte Qualität; andere Nutzungen der eigenen Fertigung bleiben unberührt.
- 2Make kostet 5 Euro je Schale sowie 600 Euro feste Maschinenmiete für diesen Monat. Diese Miete entfällt bei Buy. Damit gilt: 600 \cdot 5\,€+600\,€=3.600\,€.
- 3Buy kostet 6 Euro je Schale sowie insgesamt 400 Euro Transport. Damit gilt: 600 \cdot 6\,€+400\,€=4.000\,€. Weitere unterschiedliche Kosten gibt es im Modell nicht.
- 4Die Ratio der verglichenen Beträge lautet r=3.600/4.000=0{,}9. Make ist im Kostenvergleich um 400 Euro beziehungsweise 10 Prozent des Buy-Betrags günstiger.
Merke: Fixkosten nicht pauschal streichen: Entscheidend ist, ob und in welcher Höhe sie bei den beiden Optionen anfallen. Für eine Kostenratio müssen Zähler und Nenner vergleichbar sein.
Teste dich
Quantitative Kriterien lassen sich als Zahlen ausdrücken, zum Beispiel Kosten in Euro oder Lieferzeiten in Tagen. Qualitative Kriterien betreffen Eigenschaften wie die Güte der Ausführung oder den Schutz besonderen Fachwissens. Prüfe konkret, ob beide Möglichkeiten die nötige Qualität bieten und zuverlässig liefern können. Auch die eigene Herstellung kann durch fehlende Mitarbeiter oder Maschinen an Grenzen stoßen.
Lege zuerst verbindliche Mindestanforderungen fest. Eine Option, die eine solche Anforderung nicht erfüllt, scheidet aus, auch wenn sie günstig ist. Prüfe dann bei den geeigneten Optionen Kosten, Lieferzuverlässigkeit und Fachwissen. Eine Kernkompetenz ist eine besondere Fähigkeit des Unternehmens, die Konkurrenten nicht nachahmen oder ersetzen können und die ihm dadurch einen Vorteil verschafft. Bei einer Auslagerung einer solchen Fähigkeit musst du den möglichen Verlust dieses Vorteils besonders beachten.
Eine Nutzwertanalyse macht Bewertungen nachvollziehbar: Du legst Kriterien und ihre Gewichtung fest, also ihre Bedeutung für die Entscheidung. Danach bewertest du jede geeignete Option auf derselben Punkteskala. Du multiplizierst ihre Punkte jeweils mit dem Gewicht und addierst die Ergebnisse. Das Ergebnis heißt Nutzwert. Eine höhere Summe ist bei einer Skala mit „mehr ist besser“ die günstigere Bewertung. Gewichte und Punkte beruhen aber auf Annahmen und Urteilen. Prüfe, ob eine andere plausible Bewertung die Rangfolge verändert.
Eine Begründung nennt den Kostenvorsprung, die erfüllten Anforderungen und den ausschlaggebenden weiteren Gesichtspunkt. Ein höherer Nutzwert beweist weder niedrigere Kosten noch eine risikofreie Lösung. Wer die teurere Option empfiehlt, muss erklären, welcher Vorteil den Aufpreis aus seiner Sicht rechtfertigt.
Beispiel: Eine erfundene Manufaktur bewertet zwei geeignete Optionen
- 1Beide Optionen erfüllen die Mindestanforderungen. Für eine zusätzliche Bewertung erhält Qualität 60 Prozent Gewicht und Lieferzuverlässigkeit 40 Prozent. Die Skala reicht von 0 bis 5 Punkten; mehr ist besser.
- 2Die Manufaktur setzt für Make 5 Qualitätspunkte und 3 Lieferpunkte an. Für Buy setzt sie 3 Qualitätspunkte und 5 Lieferpunkte an. Das sind Annahmen dieses Beispiels.
- 3Für Make ergibt sich 5 \cdot 0{,}6+3 \cdot 0{,}4=4{,}2 Punkte. Für Buy ergibt sich 3 \cdot 0{,}6+5 \cdot 0{,}4=3{,}8 Punkte.
- 4Nach diesen Kriterien liegt Make vorn. Bei umgekehrten Gewichten ergeben sich für Make 3,8 und für Buy 4,2 Punkte. Die Empfehlung hängt also von der Gewichtung ab; Kosten sind zusätzlich zu vergleichen.
Merke: Eine Punktesumme ersetzt keine Mindestanforderung. Erkläre außerdem, wie du Gewichte und Bewertungen begründest.
Teste dich
Ein Lieferant kann ausfallen, verspätet liefern oder Teile mit unzureichender Qualität liefern. Besteht eine starke Abhängigkeit von einem einzelnen Anbieter, lässt sich ein Ausfall möglicherweise nicht rechtzeitig ersetzen. Make hat ebenfalls Risiken: Eine eigene Maschine kann ausfallen, oder es fehlen Mitarbeiter. Frage bei beiden Optionen, welche Menge dann noch verfügbar wäre und wie lange ein Ersatz dauert.
Eine Mischlösung verbindet hier eigene Herstellung und Fremdbezug derselben benötigten Leistung. Der Betrieb kann etwa eine Teilmenge selbst herstellen und den Rest einkaufen. Er behält dadurch eigene Herstellungsmöglichkeiten. Das bedeutet aber nicht, dass diese bei einem Lieferausfall sofort die ganze Menge übernehmen können. Kapazität ist die im betrachteten Zeitraum höchstens herstellbare Menge. Für zusätzliche Stücke braucht der Betrieb freie Kapazität und passende Mitarbeiter, Material und Technik.
Vergleiche bei einer Mischlösung die Kosten der eigenen Teilmenge, der zugekauften Teilmenge und zusätzliche Kosten für die Abstimmung. Prüfe auch, welche Fixkosten bei den Teilmengen bestehen bleiben. Rechne die Kosten neu, statt die Beträge einer vollständigen Eigenfertigung und eines vollständigen Fremdbezugs ungeprüft aufzuteilen. Beide Wege müssen zusammen die geforderte Menge und Qualität liefern können.
Der Einkauf bei mehreren Lieferanten kann Abhängigkeiten ebenfalls verringern. Das bleibt jedoch Buy und ist für sich genommen keine Mischung aus Make und Buy. Prüfe, ob die Lieferanten tatsächlich voneinander unabhängig sind, Ersatzmengen liefern können und die gleiche Qualitätsanforderung erfüllen. Eine Mischlösung oder mehrere Lieferanten können Risiken verringern, beseitigen sie aber nicht. Begründe, ob die mögliche Absicherung den zusätzlichen Aufwand wert ist.
| Möglichkeit | Prüffrage |
|---|---|
| Make | Welche Menge bleibt beim Ausfall der eigenen Maschine möglich? |
| Buy | Wer kann einen Ausfall des Lieferanten rechtzeitig ersetzen? |
| Mischlösung | Welche Menge kann jeder Weg ohne den anderen tatsächlich liefern? |
Merke: Ein zweiter Weg hilft im Ausfall nur so weit, wie er rechtzeitig passende Mengen liefern kann. Prüfe Kapazität, Qualität, Kosten und gemeinsame Abhängigkeiten.
Teste dich
Alles auf einen Blick
Make-or-Buy-Analyse
Make heißt selbst herstellen, Buy heißt einkaufen. Outsourcing meint hier die Auslagerung einer bisherigen Eigenleistung.
Vergleiche dieselbe Leistung und berücksichtige zusätzliche Kosten sowie tatsächlich wegfallende Fixkosten.
Bei Make geteilt durch Buy zeigt ein Wert unter 1 einen Kostenvorsprung von Make für die verglichenen Beträge.
Prüfe Mindestanforderungen und verbinde den Kostenvergleich mit Qualität, Fachwissen und Lieferzuverlässigkeit.
Eine Mischlösung braucht passende Kapazität. Zwei Wege sichern nicht von selbst die gesamte Menge ab.
Ein erfundener Betrieb entscheidet über Schlüsselanhänger
- 1Für einen Auftrag werden 800 gleichartige Schlüsselanhänger im selben Monat gebraucht. Beide Optionen erfüllen die Qualitätsvorgaben. Eigene Arbeitszeit und Maschinen reichen aus; andere Aufträge werden nicht verdrängt.
- 2Make verursacht 3 Euro je Stück und 800 Euro feste Maschinenmiete, die bei Buy entfällt. Der vergleichbare Kostenbetrag beträgt 800 \cdot 3\,€+800\,€=3.200\,€.
- 3Buy kostet 4 Euro je Stück und insgesamt 800 Euro für Transport und zusätzliche Lieferprüfung. Das ergibt 800 \cdot 4\,€+800\,€=4.000\,€. Weitere unterschiedliche Kosten gibt es im Modell nicht.
- 4Die Ratio für Make geteilt durch Buy beträgt r=3.200/4.000=0{,}8. Make kostet 80 Prozent des Buy-Betrags und spart 800 Euro, also 20 Prozent des Buy-Betrags.
- 5Für beide Optionen sind außerdem zusammenhängende Abläufe und zuverlässige Termine geprüft; in diesem Fall ist keine gegenüber der anderen im Vorteil. Der Betrieb wählt Make wegen des Kostenvorsprungs und hält das Risiko eines eigenen Maschinenausfalls als verbleibendes Risiko fest.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt fixe mit unveränderlichen Kosten. Richtig: Die 400 Euro Maschinenmiete gehören in den Make-Betrag, weil sie bei Buy entfallen. Make kostet 1.200 Euro, Buy 1.000 Euro.
Lückentext
Ein Betrieb stellt benötigte Teile mit eigenen Maschinen und Mitarbeitern her: Das ist . In einem Kostenvergleich fallen bei Make und Buy dieselben 900 Euro Hallenmiete an. Diese gemeinsame Miete den Kostenvorsprung. Braucht ein Betrieb monatlich 500 Teile, kann aber höchstens 350 selbst herstellen, fehlen bei völligem Ausfall der zugekauften Restmenge Teile.