

Erfolgskonten buchen und über die GuV abschließen
Du erkennst Aufwand und Ertrag, buchst auf Erfolgskonten und schließt sie über die GuV bis zum Eigenkapital ab.
Kurz gesagt
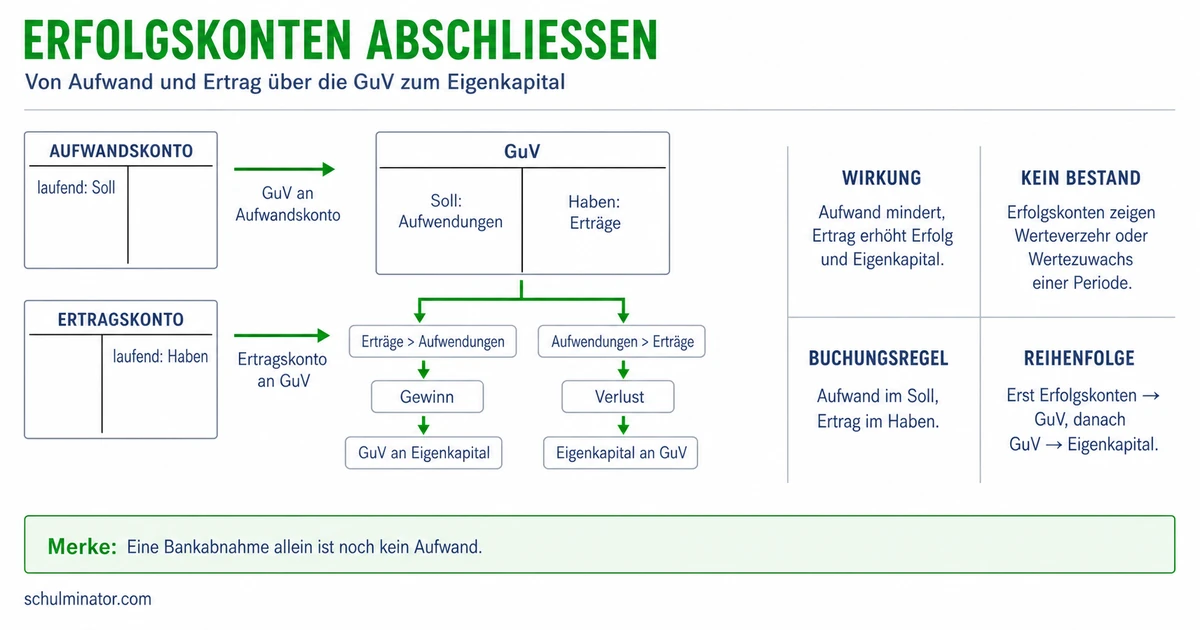
Neu entstehenden Aufwand buchst du im Soll, Ertrag im Haben. Zum Abschluss überträgst du die Salden der Erfolgskonten auf das GuV-Konto. Dessen Gewinn erhöht das Eigenkapital, ein Verlust vermindert es.
Ein Betrieb bezahlt Arbeitsleistungen und erzielt Erlöse mit seinen Leistungen. Wie du daraus Gewinn oder Verlust ermittelst, zeigen die Erfolgskonten. Du übst mit erfundenen Geschäftsfällen und vereinfachten Buchungen.
Deine Lernziele
In der Buchführung hält ein Betrieb seine Geschäftsvorfälle fest, etwa einen Verkauf oder den Verbrauch von Material. Ein Konto sammelt die dazugehörigen Geldbeträge. Es hat zwei Seiten: Soll steht links, Haben rechts. Die Wörter bezeichnen Kontenseiten; sie bedeuten für sich genommen weder Gewinn noch Verlust.
Aufwand ist der in Geld bewertete Verbrauch von Werten in einem Zeitraum. Dazu gehören etwa verbrauchtes Material, genutzter Strom, Löhne für geleistete Arbeit oder Versicherungsschutz. Ertrag ist ein in Geld bewerteter Wertzuwachs eines Zeitraums, etwa aus verkauften Leistungen. Umsatzerlöse sind Erträge aus dem Verkauf von Waren oder Dienstleistungen. Aufwand vermindert das Ergebnis, Ertrag erhöht es.
Erfolgskonten sammeln Aufwendungen und Erträge für einen Zeitraum, zum Beispiel ein Geschäftsjahr. Neu entstehenden Aufwand erfasst du im Soll eines Aufwandskontos, neu entstehenden Ertrag im Haben eines Ertragskontos. Erfolgskonten haben keinen übernommenen Anfangsbestand. Ihr Abschluss führt in die Gewinn- und Verlustrechnung, abgekürzt GuV. Dort werden Aufwendungen und Erträge gegenübergestellt.
Bestandskonten erfassen dagegen Vermögen, Schulden und Eigenkapital. Vermögen sind etwa Geld und Maschinen; Schulden sind noch zu erfüllende Zahlungsverpflichtungen. Eigenkapital ist der rechnerische Rest aus Vermögen abzüglich Schulden. Die Bilanz stellt diese Bestände zu einem bestimmten Stichtag dar. Das Konto „Kasse“ erfasst Bargeld, das Konto „Bank“ hier ein Bankguthaben. Ein Transfer zwischen diesen beiden Konten ohne Gebühren ändert die Zusammensetzung des Vermögens, erzeugt aber keinen Aufwand oder Ertrag. Auch eine Kundenzahlung auf eine bereits als Ertrag gebuchte Rechnung ist kein neuer Ertrag: Die offene Forderung, also der Anspruch auf Zahlung, wird durch Bankguthaben ersetzt.
Erfolgskonten
Aufwandskonten und Ertragskonten erfassen, wodurch sich das Ergebnis eines Zeitraums verändert. Sie werden über das GuV-Konto abgeschlossen.
| Konto | Art | Was wird erfasst? |
|---|---|---|
| Materialaufwand | Aufwandskonto | Verbrauch von Material im Zeitraum |
| Umsatzerlöse | Ertragskonto | Erlöse aus Verkäufen im Zeitraum |
| Bank | Bestandskonto | Bankguthaben und dessen Veränderungen |
Merke: Eine Zahlung und ein Aufwand oder Ertrag sind verschiedene Dinge. Prüfe, welcher Wert verbraucht oder erwirtschaftet wird und welche Bestände sich ändern.
Teste dich
Ein Buchungssatz nennt die Konten und Beträge, auf denen du einen Geschäftsfall einträgst. Die Reihenfolge lautet „Soll an Haben“: Vor „an“ steht das im Soll bebuchte Konto, dahinter das im Haben bebuchte Konto. Bei einem einfachen Buchungssatz sind zwei Konten mit demselben Betrag beteiligt. Beim hier betrachteten Bankguthaben stehen Zunahmen im Soll und Abnahmen im Haben.
Für die folgenden Schulübungen bleiben Steuern und Lohnabzüge unberücksichtigt. Ein gezahlter Aufwand wird dabei erstmals erfasst; eine zuvor gebuchte Schuld besteht in diesen Fällen nicht. Überweist ein Betrieb Löhne für geleistete Arbeit, lautet die vereinfachte Buchung deshalb „Löhne an Bank“. Löhne sind Aufwand im Soll; das Bankguthaben nimmt im Haben ab. Das ersetzt keine vollständige Lohnabrechnung. Ist eine Lohnschuld bereits gebucht, begleicht die spätere Zahlung diese Schuld und erzeugt keinen neuen Lohnaufwand. Schreibt die Bank Zinsen für das Guthaben gut, buchst du dagegen „Bank an Zinserträge“: Das Guthaben steigt im Soll, der neu entstehende Zinsertrag steht im Haben.
Am Jahresende schließt du die Erfolgskonten über das GuV-Konto ab. Der Saldo ist der Unterschied zwischen den Summen der beiden Kontenseiten. In unseren Fällen stehen vor dem Abschluss auf den Aufwandskonten Beträge im Soll und auf den Ertragskonten Beträge im Haben. Der Saldo kommt beim Abschluss auf die jeweils andere Seite, damit beide Seiten gleich groß sind. Bei einem Aufwandskonto steht er zum Ausgleich im Haben, bei einem Ertragskonto im Soll. Eventuelle Korrekturbuchungen auf der Gegenseite müssten bereits bei der Ermittlung des Saldos berücksichtigt werden.
Beim Aufwandskonto lautet die Abschlussbuchung „GuV an Aufwandskonto“. Der Aufwand wird damit ins Soll der GuV übertragen. Beim Ertragskonto lautet sie „Ertragskonto an GuV“. Der Ertrag gelangt ins Haben der GuV. Die einzelnen Erfolgskonten sind danach ausgeglichen. Die Abschlussbuchung erfasst keinen zusätzlichen Verbrauch und keinen zusätzlichen Verkauf, sondern führt die bereits erfassten Beträge zusammen.
Beispiel: Miete und Guthabenzinsen eines Schreibbüros
- 1Das Schreibbüro erfasst und überweist erstmals 640 € Miete für den laufenden Zeitraum: Mietaufwand 640 € an Bank 640 €.
- 2Die Bank schreibt 85 € Zinsen für das Guthaben gut: Bank 85 € an Zinserträge 85 €.
- 3Weitere Einträge auf diesen beiden Erfolgskonten fehlen. Zum Jahresende lauten die Buchungen: GuV 640 € an Mietaufwand 640 € sowie Zinserträge 85 € an GuV 85 €.
| Abzuschließendes Konto | Abschlussbuchung | Seite in der GuV |
|---|---|---|
| Aufwandskonto | GuV an Aufwandskonto | Soll |
| Ertragskonto | Ertragskonto an GuV | Haben |
Teste dich
Nach dem Abschluss der Erfolgskonten stehen in der GuV die Aufwendungen im Soll und die Erträge im Haben. Ziehe die gesamten Aufwendungen von den gesamten Erträgen des betrachteten Zeitraums ab. Alle Größen in der Formel sind Geldbeträge für denselben Zeitraum: \text{Ergebnis} = \text{Erträge} - \text{Aufwendungen}. Ist das Ergebnis positiv, entsteht Gewinn. Ist es negativ, entsteht Verlust in Höhe des Betrags ohne Minuszeichen. Sind Erträge und Aufwendungen gleich groß, beträgt das Ergebnis null; es gibt weder Gewinn noch Verlust.
Danach schließt du das GuV-Konto über das Eigenkapitalkonto ab. Bei Gewinn ist die Habensumme der GuV größer. Zum Ausgleich trägst du den Gewinn im Soll der GuV ein. Der Buchungssatz lautet „GuV an Eigenkapital“. Das Eigenkapital erhöht sich im Haben. Bei Verlust ist die Sollsumme der GuV größer. Der Verlust kommt zum Ausgleich ins Haben der GuV. Die Buchung lautet „Eigenkapital an GuV“. Das Eigenkapital vermindert sich im Soll.
Erfolgskonten sind über die GuV Unterkonten des Eigenkapitalkontos. Sie zeigen getrennt, welche Aufwendungen und Erträge zum Ergebnis beigetragen haben. Der Gewinn oder Verlust wird dann als Veränderung des Eigenkapitals in die Bilanz übernommen. Für die Berechnung eines neuen Eigenkapitalbestands musst du beachten: Auch andere Vorgänge können Eigenkapital verändern. In unseren Rechenfällen ändert es sich ausdrücklich ausschließlich durch das jeweilige Ergebnis.
Beispiel: Ein Verlust bei einer Bäckerei
- 1Die erfundene Bäckerei hat im betrachteten Jahr 7.240 € Erträge und 7.890 € Aufwendungen. Ihr Eigenkapital zu Jahresbeginn beträgt 21.300 € und ändert sich sonst nicht.
- 2Das Ergebnis beträgt 7.240\,\text{€} - 7.890\,\text{€} = -650\,\text{€}. Damit liegt ein Verlust von 650 € vor.
- 3Die Abschlussbuchung lautet: Eigenkapital 650 € an GuV 650 €.
- 4Der neue Eigenkapitalbestand beträgt 21.300\,\text{€} - 650\,\text{€} = 20.650\,\text{€}.
Merke: Ein Gewinn steht beim Ausgleich im Soll der GuV und erhöht das Eigenkapital. Ein Verlust steht beim Ausgleich im Haben der GuV und vermindert das Eigenkapital.
Teste dich
Alles auf einen Blick
Erfolgskonten
Soll steht links, Haben rechts; die Seitenbezeichnung allein sagt nichts über Gewinn oder Verlust.
Neu entstehender Aufwand kommt ins Soll, neu entstehender Ertrag ins Haben des jeweiligen Erfolgskontos.
Aufwandskonten werden mit GuV an Aufwandskonto, Ertragskonten mit Ertragskonto an GuV abgeschlossen.
Erträge minus Aufwendungen ergeben Gewinn, Verlust oder null für den betrachteten Zeitraum.
Der GuV-Abschluss überträgt einen Gewinn als Erhöhung oder einen Verlust als Verminderung des Eigenkapitals.
Eine Fahrradwerkstatt vom Geschäftsfall bis zum Eigenkapital
- 1Für einen vereinfachten Übungszeitraum gelten: 2.760 € Erlöse aus ausgeführten Reparaturen, 830 € Miete und 1.250 € Löhne für geleistete Arbeit. Sämtliche Beträge werden sofort über die Bank bezahlt und erstmals erfasst. Steuern, Lohnabzüge, vorher gebuchte Schulden und weitere Erfolgsvorgänge bleiben außer Betracht.
- 2Das Eigenkapital beträgt zu Beginn 18.400 € und ändert sich ausschließlich durch das Ergebnis dieses Zeitraums. Die Erfolgskonten haben keinen Anfangsbestand.
- 3Die Reparaturerlöse werden gebucht: Bank 2.760 € an Umsatzerlöse 2.760 €.
- 4Die Aufwendungen werden gebucht: Mietaufwand 830 € an Bank 830 € sowie Löhne 1.250 € an Bank 1.250 €.
- 5Zum Abschluss buchst du: GuV 830 € an Mietaufwand 830 € sowie GuV 1.250 € an Löhne 1.250 €. In der GuV stehen damit 830\,\text{€} + 1.250\,\text{€} = 2.080\,\text{€} Aufwand im Soll.
- 6Das Ertragskonto wird abgeschlossen: Umsatzerlöse 2.760 € an GuV 2.760 €. In der GuV stehen 2.760 € Ertrag im Haben.
- 7Das Ergebnis ist 2.760\,\text{€} - 2.080\,\text{€} = 680\,\text{€} Gewinn. Die Abschlussbuchung lautet: GuV 680 € an Eigenkapital 680 €.
- 8Der neue Eigenkapitalbestand beträgt 18.400\,\text{€} + 680\,\text{€} = 19.080\,\text{€}.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt die laufende Erfassung mit dem Abschluss. Richtig: Beim Abschluss steht der Saldo im Haben des Aufwandskontos. Der Buchungssatz lautet „GuV 570 € an Versicherungsaufwand 570 €“.
Lückentext
Neu verbrauchtes Material wird auf dem Aufwandskonto „Materialaufwand“ im erfasst. Zum Abschluss überträgst du den Saldo eines Ertragskontos mit „Ertragskonto an “. Hat ein Betrieb im betrachteten Zeitraum mehr Aufwendungen als Erträge, entsteht ein .