

Umsatz und Gewinn einfach berechnen
Du unterscheidest Umsatz und Gewinn, berechnest Kosten und Verlust und prüfst, wie Preis und verkaufte Menge das Ergebnis verändern.
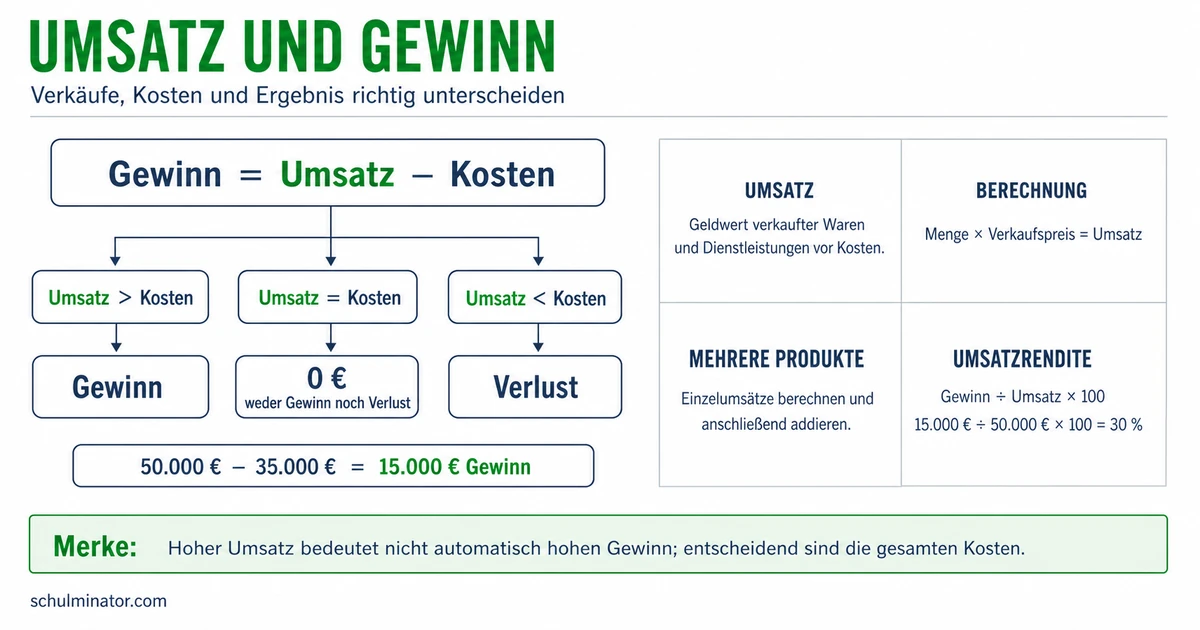
Kurz gesagt
Umsatz berechnest du als Verkaufspreis mal verkaufte Menge. In einem vereinfachten Modell ist das Ergebnis Umsatz minus Gesamtkosten: Ein positiver Wert bedeutet Gewinn, ein negativer Wert Verlust.
Ein Verkaufsstand kann gut besucht sein und trotzdem Verlust machen. Entscheidend ist, was nach den Kosten übrig bleibt. Du lernst, die Rechnung aufzustellen und Änderungen bei Preis, Menge und Kosten zu prüfen.
Deine Lernziele
Der Umsatz ist der Geldwert der Waren und Dienstleistungen, die ein Unternehmen in einem bestimmten Zeitraum verkauft. Eine Dienstleistung ist eine Arbeit für einen Kunden, etwa eine Fahrradreparatur. Für den Verkaufswert wird auch der Begriff Erlös verwendet. Beim Umsatz sind die Kosten noch nicht abgezogen. Der Umsatz sagt deshalb für sich genommen nicht, ob sich der Verkauf gelohnt hat.
Kosten entstehen zum Beispiel durch verbrauchtes Material oder die Miete für einen Verkaufsraum. Ein Gewinn ist ein positiver Überschuss. In unserem vereinfachten Modell vergleichst du dazu den Umsatz mit den Gesamtkosten, also allen Kosten des betrachteten Zeitraums. Übersteigt der Umsatz diese Kosten, ist die Differenz der Gewinn. Sind die Kosten höher, ist die Differenz ein Verlust. Bei gleich hohen Beträgen entsteht weder Gewinn noch Verlust.
Für alle folgenden Rechenfälle gilt: Die Situationen und Zahlen sind erfunden. Wir rechnen ohne Steuern und betrachten keine weiteren Einnahmen oder Kosten als die genannten. Alle hergestellten Stücke werden im jeweiligen Zeitraum verkauft. Bei einem echten Unternehmen kann die vollständige Gewinnrechnung weitere Posten enthalten; hier geht es um das Ergebnis aus dem Verkauf.
Umsatz und Gewinn im Modell
Umsatz ist der Verkaufswert vor dem Abzug der Kosten. Gewinn ist der positive Betrag, der im Modell nach Abzug der Gesamtkosten bleibt.
Beispiel: Schlüsselanhänger am Markttag
- 1Ein Händler verkauft an einem Tag 28 Schlüsselanhänger für jeweils 8 €. Die Gesamtkosten betragen 176 €.
- 2Der Umsatz beträgt 28 \cdot 8\,\text{€} = 224\,\text{€}.
- 3Nach Abzug der Kosten bleiben 224\,\text{€} - 176\,\text{€} = 48\,\text{€} Gewinn.
Teste dich
Die Absatzmenge ist die verkaufte Menge. Bei einem Produkt mit einheitlichem Verkaufspreis gilt: \text{Umsatz} = \text{Preis je Stück} \cdot \text{Absatzmenge}. Du multiplizierst also den Preis in Euro je Stück mit der Anzahl der verkauften Stücke. Bei verschiedenen Produkten berechnest du die einzelnen Umsätze und addierst sie.
Unterscheide zwei Kostenarten. Fixkosten bleiben im betrachteten Zeitraum und Mengenbereich gleich, etwa eine vereinbarte Standmiete. Variable Kosten ändern sich mit der hergestellten Menge, etwa die Kosten für Material. In unseren Rechnungen bleiben die variablen Kosten je Stück gleich. Dann gilt: \text{Gesamtkosten} = \text{Fixkosten} + \text{variable Kosten je Stück} \cdot \text{Menge}. Hergestellte und verkaufte Menge sind hier gleich groß. Bei einem größeren Betrieb können zusätzliche Räume nötig werden; dann können auch die Fixkosten steigen.
Berechne danach das Ergebnis: \text{Ergebnis} = \text{Umsatz} - \text{Gesamtkosten}. Ein positiver Wert ist der Gewinn. Ein negativer Wert zeigt einen Verlust; seine Höhe nennst du ohne Minuszeichen. Sind die Kosten höher als der Umsatz, kannst du direkt rechnen: \text{Verlusthöhe} = \text{Gesamtkosten} - \text{Umsatz}.
Du kannst die Rechnung auch umstellen. Wenn ein Gewinn vorliegt, gilt im Modell: \text{Gesamtkosten} = \text{Umsatz} - \text{Gewinn}. Bei einem Verlust gilt: \text{Gesamtkosten} = \text{Umsatz} + \text{Verlusthöhe}. Verwende für Umsatz und Kosten denselben Zeitraum.
Beispiel: Kerzen für einen Basar
- 1An einem Basartag werden 24 Kerzen für jeweils 7 € verkauft. Das Material kostet 3 € je Kerze, die feste Standmiete beträgt 18 €. Weitere Kosten gibt es im Modell nicht.
- 2Umsatz: 24 \cdot 7\,\text{€} = 168\,\text{€}.
- 3Variable Kosten: 24 \cdot 3\,\text{€} = 72\,\text{€}. Gesamtkosten: 18\,\text{€} + 72\,\text{€} = 90\,\text{€}.
- 4Ergebnis: 168\,\text{€} - 90\,\text{€} = 78\,\text{€}. Es entsteht ein Gewinn von 78 €.
Merke: Ein Ergebnis mit Minuszeichen bedeutet Verlust. Die Verlusthöhe ist der fehlende Betrag: Bei einem Ergebnis von −23 € beträgt der Verlust 23 €.
Teste dich
Ein höherer Preis erhöht den Umsatz, wenn die verkaufte Menge gleich bleibt. Bleiben auch die Gesamtkosten gleich, steigt der Gewinn im Modell um denselben Betrag. Kunden können auf einen höheren Preis aber mit weniger Käufen reagieren. Deshalb musst du Preis und Absatzmenge gemeinsam prüfen. Aus einer Preiserhöhung allein lässt sich die Gewinnänderung nicht bestimmen.
Bei mehr verkauften Stücken steigen im Modell auch die gesamten variablen Kosten. Entscheidend ist, wie viel von jedem zusätzlichen Verkauf nach dessen variablen Kosten bleibt. Ist der Preis höher als die variablen Kosten je Stück und bleiben diese Werte sowie die Fixkosten gleich, verbessert jedes weitere verkaufte Stück das Ergebnis um diesen Unterschied. Ist der Preis niedriger als die variablen Kosten je Stück, verschlechtert ein zusätzliches Stück das Ergebnis unter denselben Bedingungen.
Die Gewinnschwelle ist erreicht, wenn Umsatz und Gesamtkosten gleich hoch sind. Beispiel im Modell: Kunstdrucke kosten 6 € je Stück im Verkauf und verursachen 2 € variable Kosten je Stück. Die Fixkosten für den Markttag betragen 48 €. Bei zwölf verkauften Drucken sind Umsatz und Gesamtkosten jeweils 72 €. Das Ergebnis beträgt null.
Die Tabelle vergleicht weitere Möglichkeiten für diesen Markttag. Bei 36 Drucken entstehen 120 € Gesamtkosten, bei 24 Drucken 96 €. Die Fixkosten und die variablen Kosten je Stück bleiben unverändert. Der höhere Preis bringt bei gleicher Menge mehr Gewinn. Sinkt die Menge auf 24 Drucke, liegt der Gewinn trotz des höheren Preises unter dem Ausgangswert. Auch Kostenänderungen zählen: Sinkende Gesamtkosten erhöhen bei unverändertem Umsatz den Gewinn im Modell um denselben Betrag; steigende Kosten senken ihn entsprechend.
| Verkauf am Markttag | Umsatz | Gewinn |
|---|---|---|
| 36 Drucke zu je 6 € | 216 € | 96 € |
| 36 Drucke zu je 7 € | 252 € | 132 € |
| 24 Drucke zu je 7 € | 168 € | 72 € |
Merke: Prüfe bei einer Veränderung, welche Werte gleich bleiben. Mehr Absatz verbessert das Ergebnis bei unveränderten Fixkosten, wenn Preis und variable Kosten je Stück gleich bleiben und der Preis darüberliegt.
Teste dich
Alles auf einen Blick
Umsatz und Gewinn
Der Verkaufswert eines Zeitraums enthält noch keinen Abzug der Kosten.
Im vereinfachten Verkaufsmodell ziehst du die Gesamtkosten vom Umsatz ab.
Übersteigen die Gesamtkosten den Umsatz, ist der Unterschied die Verlusthöhe.
Fixkosten bleiben im betrachteten Mengenbereich gleich; variable Kosten hängen von der hergestellten Menge ab.
Prüfe Preis, verkaufte Menge und Kosten zusammen, bevor du auf einen höheren Gewinn schließt.
Hier sind Umsatz und Gesamtkosten gleich hoch.
Armbänder beim Schulfest
- 1Ein Schülerunternehmen verkauft am Schulfest 17 Armbänder für jeweils 9 €. Die Gesamtkosten für diesen Tag betragen im Modell 116 €.
- 2Berechne zuerst den Umsatz: 17 \cdot 9\,\text{€} = 153\,\text{€}.
- 3Ziehe die Gesamtkosten ab: 153\,\text{€} - 116\,\text{€} = 37\,\text{€}.
- 4Das Ergebnis ist positiv. Das Schülerunternehmen erzielt im Modell 37 € Gewinn.
Fehler finden
Fehler in Zeile 3In der letzten Zeile wird der Umsatz als Gewinn angegeben; die Kosten fehlen. Richtig: Der Gewinn beträgt 114\,\text{€} - 87\,\text{€} = 27\,\text{€}.
Lückentext
Ein Stand erzielt im Modell an einem Tag 173 € Umsatz und hat 196 € Gesamtkosten. Es entsteht ein . Ein Laden verkauft an einem Tag 13 Hefte für jeweils 3 €. Sein Umsatz beträgt . Bei unverändertem Umsatz sinken die Gesamtkosten eines Betriebs um 17 €. Dadurch der Gewinn im Modell um 17 €.