

Geschäftsbuchführung: Bilanz und Buchungen verstehen
Du unterscheidest Inventur, Inventar und Bilanz, bildest Buchungssätze und erklärst, wie Gewinn und Verlust das Eigenkapital verändern.
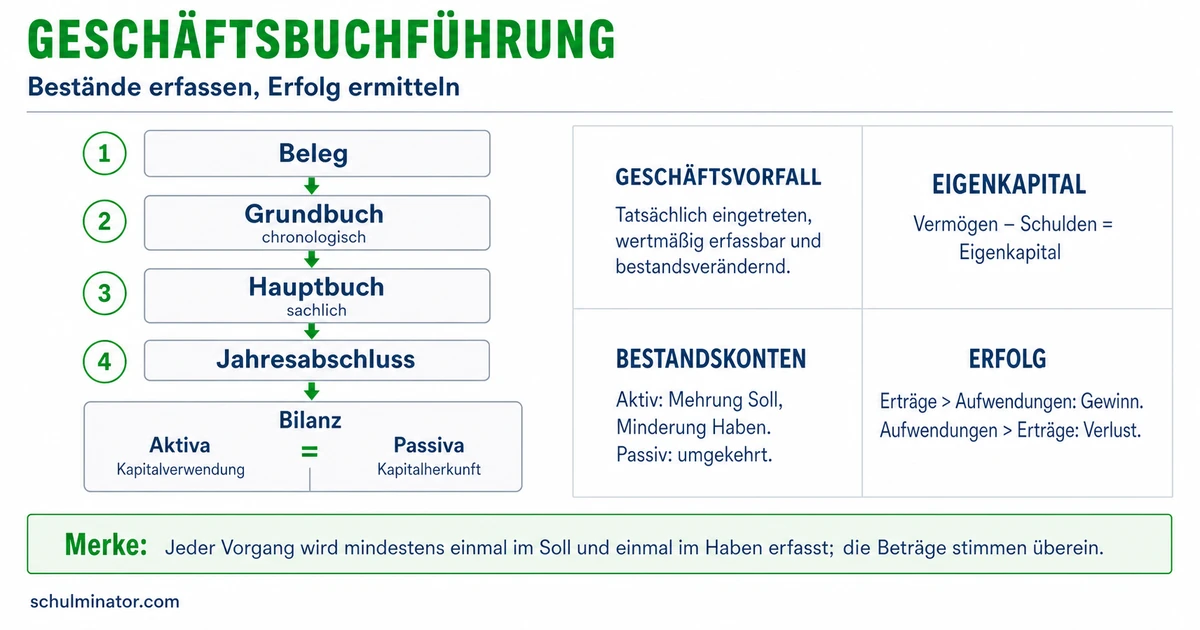
Kurz gesagt
Die Geschäftsbuchführung erfasst Vorgänge auf Konten. Die Bilanz stellt Vermögen und Finanzierung gegenüber. Buchungssätze zeigen, was im Soll, also links, und im Haben, also rechts, gebucht wird.
Ein Betrieb kauft Geräte, bezahlt Rechnungen und erbringt Leistungen für Kunden. Mit der Geschäftsbuchführung hält er solche Vorgänge geordnet fest. Du lernst hier die doppelte Buchführung kennen: Bei jeder Buchung sind die Gesamtsummen im Soll, der linken Kontoseite, und im Haben, der rechten Kontoseite, gleich hoch. Die Beispiele sind erfunden; Steuern bleiben darin unberücksichtigt.
Deine Lernziele
Bei der Inventur ermittelst du die Bestände des Vermögens und der Schulden zu einem bestimmten Zeitpunkt. Vermögen umfasst wirtschaftliche Werte wie Geräte, Waren und Bankguthaben. Waren kannst du zählen, messen oder wiegen. Für Bankguthaben und Schulden prüfst du Unterlagen, etwa Kontoauszüge und Rechnungen. Inventur bedeutet also mehr als eine Zählung im Lager.
Das Inventar ist das ausführliche Verzeichnis dieser Bestände mit ihrer Art und ihrem Wert sowie, wo passend, ihrer Menge. Dazu gehört die Berechnung des Reinvermögens, also des Eigenkapitals. Die Bilanz fasst gleichartige Werte des Inventars zusammen. In der hier verwendeten Kontoform steht links das Vermögen auf der Aktivseite. Rechts stehen auf der Passivseite das Eigenkapital und die Schulden. Die Passivseite zeigt damit, wie das Vermögen finanziert ist.
Das Eigenkapital berechnest du als Vermögen abzüglich Schulden: \text{Eigenkapital} = \text{Vermögen} - \text{Schulden}. Die Größen bezeichnen hier Geldwerte in Euro. Daraus folgt für unsere vereinfachte Bilanz: \text{Vermögen} = \text{Eigenkapital} + \text{Schulden}. Beide Bilanzseiten haben dieselbe Summe. Eigenkapital ist dabei kein bestimmter Geldbetrag in der Kasse.
Inventur, Inventar, Bilanz
Inventur ist der Vorgang der Bestandsaufnahme. Inventar ist das ausführliche Ergebnis als Verzeichnis. Die Bilanz ist die zusammengefasste Gegenüberstellung von Vermögen und Kapital.
Beispiel: Ein Instrumentenverleih stellt seine Bilanz auf
- 1Die Inventur ergibt Vermögen im Wert von 18.400 € und Schulden von 6.700 €.
- 2Das Inventar enthält die einzelnen Bestände und deren Werte.
- 3Das Eigenkapital beträgt 18.400\,\text{€} - 6.700\,\text{€} = 11.700\,\text{€}.
- 4In der vereinfachten Bilanz stehen links 18.400 € Vermögen, rechts 11.700 € Eigenkapital und 6.700 € Schulden.
Teste dich
Ein Konto ist eine geordnete Aufzeichnung für eine bestimmte Art von Werten oder Vorgängen. Seine linke Seite heißt Soll, seine rechte Haben. Diese Wörter bezeichnen Buchungsseiten. Soll bedeutet nicht Schulden, Haben bedeutet nicht Gewinn. Das Konto „Bank“ steht in dieser Lektion für ein Bankguthaben; „Kasse“ erfasst das Bargeld des Betriebs.
Bestandskonten halten Vermögen, Eigenkapital oder Schulden fest. Ein Aktivkonto erfasst Vermögen, etwa Kasse, Bank oder Forderungen. Eine Forderung ist hier der Anspruch auf Geld aus einer noch unbezahlten Kundenrechnung. Auf Aktivkonten stehen der Anfangsbestand, also der Bestand zu Beginn des Zeitraums, und Zugänge im Soll. Abgänge stehen im Haben.
Ein Passivkonto erfasst Eigenkapital oder Schulden. Ein Darlehen ist geliehenes Geld, das zurückgezahlt werden muss. Verbindlichkeiten sind Zahlungsverpflichtungen, etwa aus offenen Lieferantenrechnungen. Auf Passivkonten stehen Anfangsbestand und Zugänge im Haben, Abgänge im Soll.
Erfolgskonten erfassen Aufwendungen und Erträge eines Zeitraums. Erfolg meint hier Gewinn oder Verlust. Aufwendungen sind beispielsweise der Wert verbrauchter Leistungen wie Raummiete oder Werbung; sie mindern den Gewinn. Erträge erhöhen ihn, etwa die Vergütung für erbrachte Leistungen. Aufwendungen buchst du auf Aufwandskonten im Soll, Erträge auf Ertragskonten im Haben. Erfolgskonten beginnen ohne Anfangsbestand. Die Regeln betreffen hier die Erfassung der Aufwendungen und Erträge; Abschlussbuchungen folgen später.
| Kontenart | Was wird erfasst? | Buchungsregel |
|---|---|---|
| Aktivkonto | Vermögen, etwa Bankguthaben | Zugang im Soll; Abgang im Haben |
| Passivkonto | Eigenkapital oder Schulden | Zugang im Haben; Abgang im Soll |
| Aufwandskonto | Aufwendungen, etwa Werbung | Aufwand im Soll |
| Ertragskonto | Erträge, etwa die Vergütung für eine erbrachte Leistung | Ertrag im Haben |
Merke: Bestandskonten zeigen Bestände und deren Veränderungen. Erfolgskonten sammeln Aufwendungen und Erträge für die Gewinnermittlung.
Teste dich
Ein Geschäftsvorfall ist ein wirtschaftlicher Vorgang im Betrieb, etwa ein Kauf oder eine Zahlung. Ein Buchungssatz gibt an, auf welchen Konten du ihn erfasst. Bei der doppelten Buchführung betrifft eine Buchung mindestens zwei Konten. Die Schreibweise lautet Soll an Haben: Vor „an“ stehen die Konten mit einer Sollbuchung, dahinter die Konten mit einer Habenbuchung.
Gehe schrittweise vor: Bestimme die betroffenen Konten. Ordne sie als Aktiv-, Passiv- oder Erfolgskonten ein. Prüfe dann, ob ein Bestand zu- oder abnimmt oder ob ein Aufwand beziehungsweise Ertrag entsteht. Wende die Buchungsregeln an und schreibe die Sollkonten vor die Habenkonten. „An“ trennt die Buchungsseiten; es beschreibt keine Überweisung zwischen diesen Konten.
Ein einfacher Buchungssatz betrifft zwei Konten. Ein zusammengesetzter Buchungssatz betrifft mehr als zwei Konten. Auf einer oder auf beiden Seiten können mehrere Konten stehen. Die einzelnen Teilbeträge müssen nicht gleich groß sein. Entscheidend ist: \text{Summe der Sollbeträge} = \text{Summe der Habenbeträge}. Beide Summen sind hier in Euro angegeben.
Beispiel: Eine Ladentheke auf Rechnung kaufen
- 1Ein Gebrauchtwarenladen kauft eine zusätzliche Ladentheke für 1.650 €; er bezahlt später.
- 2Das Konto „Geschäftsausstattung“ erfasst hier die Einrichtung des Ladens. Als Aktivkonto nimmt es im Soll zu.
- 3Die offenen Schulden gegenüber dem Lieferanten nehmen auf dem Passivkonto „Verbindlichkeiten“ im Haben zu.
- 4Geschäftsausstattung 1.650 € an Verbindlichkeiten 1.650 €.
Beispiel: Zwei Aufwendungen mit einer Überweisung bezahlen
- 1Ein Fahrradverleih bezahlt die Löhne des laufenden Monats von 1.600 € und die Raummiete desselben Monats von 700 € gemeinsam per Bank.
- 2„Löhne“ und „Mietaufwand“ sind Aufwandskonten. Beide Aufwendungen stehen im Soll.
- 3Das Bankguthaben sinkt um 2.300 €; der Abgang steht auf dem Aktivkonto „Bank“ im Haben.
- 4Löhne 1.600 € und Mietaufwand 700 € an Bank 2.300 €.
- 5Die Sollsumme von 2.300 € entspricht der Habensumme von 2.300 €.
Merke: Bestimme zuerst Kontoart und Veränderung. Aus einem Geldeingang allein lässt sich die richtige Gegenbuchung noch nicht ablesen.
Teste dich
Aufwendungen mindern den Gewinn und das Eigenkapital, Erträge erhöhen beide. Für die Ermittlung des Erfolgs eines Zeitraums gilt: \text{Ergebnis} = \text{Erträge} - \text{Aufwendungen}. Die Größen sind Geldwerte in Euro. Ist das Ergebnis positiv, liegt ein Gewinn vor. Ist es negativ, liegt ein Verlust vor; bei null gibt es weder Gewinn noch Verlust.
Geldeingang und Ertrag sind nicht gleichbedeutend. Erhält ein Betrieb ein Darlehen auf sein Bankkonto, steigen Bankguthaben und Schulden um denselben Betrag. Das Eigenkapital bleibt dadurch gleich; es entsteht kein Ertrag. Begleicht ein Kunde eine bereits als Forderung gebuchte Rechnung, steigt das Bankguthaben und die Forderung sinkt. Auch diese Zahlung ist kein neuer Ertrag. Die Umsatzerlöse, also die Erträge aus Verkäufen oder erbrachten Leistungen, wurden im angenommenen Fall schon mit der Forderung erfasst.
Am Ende des Zeitraums werden die Erfolgskonten über das Gewinn- und Verlustkonto, kurz GuV-Konto, abgeschlossen. Dabei überträgst du die Ergebnisse der Aufwandskonten ins Soll und die der Ertragskonten ins Haben dieses Sammelkontos. Anschließend wird dessen Ergebnis auf das Eigenkapitalkonto übertragen. Bei Gewinn lautet die Abschlussbuchung „GuV an Eigenkapital“, bei Verlust „Eigenkapital an GuV“, jeweils mit dem Ergebnisbetrag.
Wenn es keine Einlagen, Entnahmen oder anderen unmittelbaren Änderungen des Eigenkapitals gibt, erhöht ein Gewinn das anfängliche Eigenkapital um den Gewinnbetrag. Ein Verlust verringert es um den Verlustbetrag. Einlagen sind Werte, die der Eigentümer dem Betrieb aus seinem Privatvermögen zuführt. Entnahmen sind Werte, die er dem Betrieb für private Zwecke entzieht. Sie sind keine Erträge beziehungsweise Aufwendungen.
Beispiel: Ein Monat im Übersetzungsbüro
- 1Das Büro beginnt mit 9.600 € Eigenkapital. Im Monat erzielt es 5.700 € Erträge und hat 4.100 € Aufwendungen.
- 2Der Gewinn beträgt 5.700\,\text{€} - 4.100\,\text{€} = 1.600\,\text{€}.
- 3Ohne Einlagen, Entnahmen oder andere unmittelbare Änderungen steigt das Eigenkapital auf 9.600\,\text{€} + 1.600\,\text{€} = 11.200\,\text{€}.
- 4Die Abschlussbuchung des GuV-Kontos lautet: GuV 1.600 € an Eigenkapital 1.600 €.
Merke: Ein Bankguthaben zeigt verfügbares Geld auf dem Konto. Gewinn ist dagegen der Überschuss der Erträge über die Aufwendungen eines Zeitraums.
Teste dich
Alles auf einen Blick
Geschäftsbuchführung
Aus der Inventur entsteht das Inventar; die Bilanz fasst die Bestände zusammen.
Vermögen abzüglich Schulden ergibt das Reinvermögen.
Aktivkonten erfassen Vermögen, Passivkonten Eigenkapital und Schulden, Erfolgskonten Aufwendungen und Erträge.
Du schreibst Soll an Haben; die Summen beider Buchungsseiten stimmen überein.
Erträge abzüglich Aufwendungen ergeben Gewinn oder Verlust. Ein Geldeingang ist nicht gleichbedeutend mit einem Ertrag.
Eine Werbeanzeige buchen
- 1Ein Werkzeugverleih bezahlt per Bank 275 € für eine bereits erschienene Werbeanzeige des laufenden Monats.
- 2Betroffen sind „Werbeaufwand“, das Aufwandskonto für Werbung, und „Bank“, das Aktivkonto für das Bankguthaben.
- 3Der Werbeaufwand steht im Soll. Das Bankguthaben nimmt ab; dieser Abgang steht im Haben.
- 4Der Buchungssatz lautet: Werbeaufwand 275 € an Bank 275 €.
- 5Soll- und Habenbetrag betragen jeweils 275 €. Der Aufwand mindert den Gewinn und das Eigenkapital um 275 €.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt Geldeingang und Ertrag. Richtig: Die Darlehensaufnahme ist kein Ertrag. Mit dem Bankguthaben steigen die Schulden um denselben Betrag; das Eigenkapital bleibt dadurch unverändert.
Lückentext
Ein Händler zählt seinen Warenbestand und prüft die Unterlagen zu Guthaben und Schulden. Dieser Vorgang heißt . Der Zugang auf einem Aktivkonto steht im . Übersteigen die Erträge eines Zeitraums dessen Aufwendungen, entsteht ein .