

Gewinn- und Verlustrechnung (GuV) einfach erklärt
Unterscheide Erträge und Aufwendungen, berechne den Erfolg und erkenne, warum Gewinn keine sichere Aussage über verfügbares Geld erlaubt.
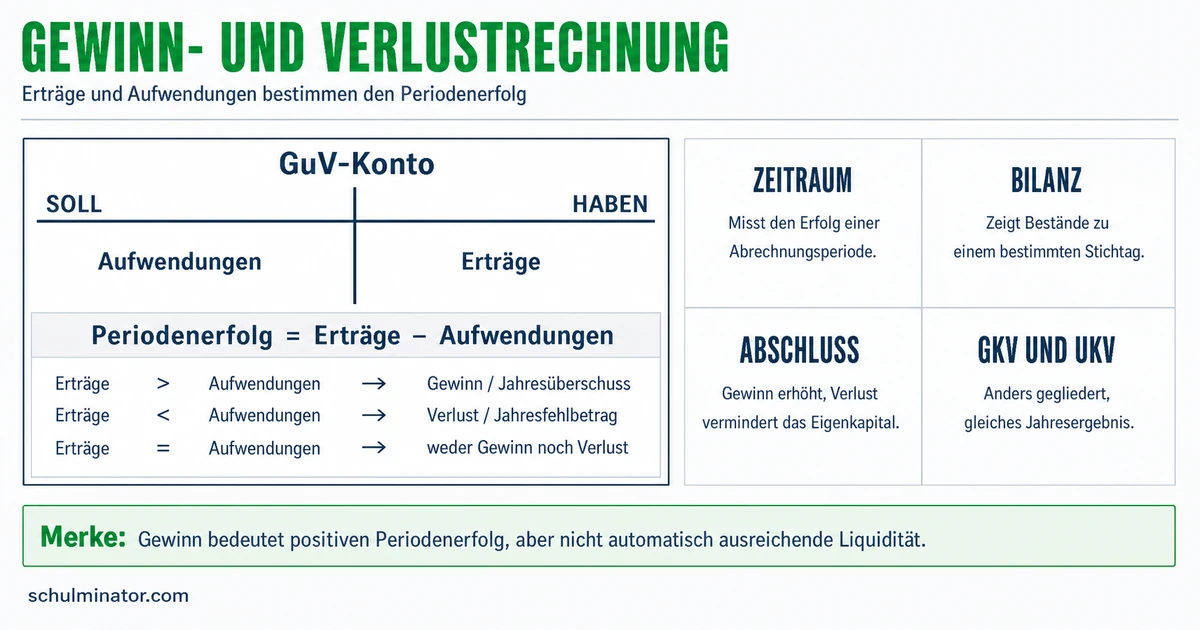
Kurz gesagt
Die Gewinn- und Verlustrechnung (GuV) stellt Erträge und Aufwendungen eines Zeitraums gegenüber. Ihre Differenz zeigt Gewinn oder Verlust; wie viel Geld für fällige Rechnungen verfügbar ist, lässt sich daraus allein nicht ablesen.
Ein Betrieb hat viele Aufträge erledigt. Trotzdem kann ihm das Geld für die nächste Rechnung fehlen. Mit der Gewinn- und Verlustrechnung verstehst du den wirtschaftlichen Erfolg und erkennst, warum du die Zahlungsfähigkeit zusätzlich prüfen musst.
Deine Lernziele
Die Gewinn- und Verlustrechnung, kurz GuV, erfasst den wirtschaftlichen Erfolg eines bestimmten Zeitraums. Dieser Zeitraum heißt Periode und ist häufig ein Geschäftsjahr. Ein Geschäftsjahr umfasst die jährliche Abrechnungszeit eines Unternehmens. Erträge sind in Geld gemessene Wertzuwächse, die zum wirtschaftlichen Erfolg dieser Periode gehören. Ein Beispiel sind Umsatzerlöse: die Erlöse aus verkauften Waren oder erbrachten Dienstleistungen. Auch Zinsen, die ein Betrieb für angelegtes Geld verdient, können Erträge sein.
Aufwendungen erfassen den in Geld gemessenen Werteverbrauch der Periode. Dazu gehören etwa verbrauchtes Material, Löhne und die Miete für genutzte Räume. Auch Abschreibungen zählen dazu: Sie erfassen die auf die Nutzungszeit verteilte Wertminderung etwa einer Maschine. Ertrag und Aufwand sagen zunächst etwas über den wirtschaftlichen Erfolg aus, nicht über den Zeitpunkt einer Zahlung.
Du berechnest den Periodenerfolg, indem du die gesamten Aufwendungen von den gesamten Erträgen abziehst. Überwiegen die Erträge, entsteht Gewinn; überwiegen die Aufwendungen, entsteht Verlust. Bei gleichen Summen ist das Ergebnis null. Für ein vollständiges Geschäftsjahr heißt der Gewinn Jahresüberschuss und der Verlust Jahresfehlbetrag. Dafür müssen sämtliche Erträge und Aufwendungen des Jahres erfasst sein, einschließlich anfallender Zinsen und Steuern.
Periodenerfolg
Differenz zwischen den gesamten Erträgen und Aufwendungen einer Periode. Ein positives Ergebnis bedeutet Gewinn, ein negatives Ergebnis Verlust.
Beispiel: Ein vereinfachtes Jahr im Blumenladen
- 1Der Blumenladen erfasst 18.600 Euro Erträge. Sämtliche Aufwendungen des Jahres betragen 4.200 Euro für verbrauchtes Material, 6.900 Euro für Personal und 2.300 Euro für weitere Posten einschließlich anfallender Steuern.
- 2Die Aufwendungen ergeben zusammen 4.200 + 6.900 + 2.300 = 13.400 Euro.
- 3Der Jahresüberschuss beträgt 18.600 - 13.400 = 5.200 Euro.
Teste dich
In der Buchführung ist ein Konto eine geordnete Aufzeichnung zusammengehöriger Geschäftsvorgänge. Das ist hier kein Bankkonto. Auf Erfolgskonten sammelt der Buchhalter Erträge und Aufwendungen getrennt nach Arten. Ein Mietaufwandskonto erfasst zum Beispiel den Mietaufwand, ein Ertragskonto die Umsatzerlöse.
Am Jahresende werden die Ergebnisse dieser Konten in das GuV-Konto übertragen. Ein Kontoergebnis heißt Saldo; es ist die Differenz zwischen den beiden Kontoseiten. Das GuV-Konto fasst die Erfolgskonten zusammen und ermittelt so den Gewinn oder Verlust. Anschließend wird das GuV-Konto über das Eigenkapitalkonto abgeschlossen: Sein Ergebnis wird dorthin übertragen.
Eigenkapital ist in der Bilanz die Differenz zwischen dem Vermögen des Unternehmens und seinen Schulden. Die Bilanz stellt diese Bestände zu einem bestimmten Zeitpunkt dar. Ein Gewinn erhöht das Eigenkapital, ein Verlust verringert es. Deshalb gelten Erfolgskonten über das GuV-Konto als Unterkonten des Eigenkapitals. Sie machen dessen erfolgsbedingte Veränderungen nachvollziehbar. In einem Rechenbeispiel ergibt sich das neue Eigenkapital aus dem bisherigen Eigenkapital und dem übertragenen Ergebnis, wenn es keine weiteren Veränderungen gibt.
Merke: Der Abschluss führt von den Erfolgskonten über das GuV-Konto zum Eigenkapitalkonto. Das Jahresergebnis verändert das Eigenkapital; es ist kein zusätzlicher Geldbetrag auf einem Bankkonto.
Beispiel: Der Gewinn eines Fotostudios
- 1Das Fotostudio weist nach dem Abschluss seiner Erfolgskonten 2.300 Euro Gewinn aus.
- 2Vor der Übertragung dieses Ergebnisses beträgt sein Eigenkapital 37.500 Euro. Andere Veränderungen gibt es im Beispiel nicht.
- 3Nach der Übertragung beträgt das Eigenkapital 37.500 + 2.300 = 39.800 Euro.
Teste dich
Die Kontoform stellt Aufwendungen und Erträge auf zwei Seiten gegenüber. Links ist die Sollseite, rechts die Habenseite. Die laufenden Aufwendungen stehen links, die laufenden Erträge rechts. Als Ausgleich der beiden Summen erscheint ein Gewinn links und ein Verlust rechts. Die Staffelform ordnet die Posten dagegen untereinander an und rechnet mit Zwischenergebnissen bis zum Jahresergebnis weiter. Das sind unterschiedliche Darstellungen derselben Rechnung.
Für Kapitalgesellschaften, also Unternehmensformen wie die Gesellschaft mit beschränkter Haftung (GmbH), schreibt Paragraf 275 des Handelsgesetzbuchs (HGB) die Staffelform vor. Nach dem am 1. November 2026 geprüften Gesetzestext kann sie nach dem Gesamtkostenverfahren oder dem Umsatzkostenverfahren aufgebaut werden. Für besonders kleine Kapitalgesellschaften erlaubt der Paragraf eine verkürzte Gliederung. Die Pflicht zur Staffelform gilt damit nicht pauschal für jeden Betrieb.
Das Gesamtkostenverfahren (GKV) gliedert den betrieblichen Aufwand nach Arten, etwa Material, Personal und Abschreibungen. Es erfasst den Aufwand für die Produktion der Periode. Zusätzlich berücksichtigt es Veränderungen des Bestands an fertigen und unfertigen Erzeugnissen, also an bereits hergestellten oder noch nicht fertiggestellten Produkten. Eine Bestandserhöhung wird hinzugerechnet, eine Bestandsminderung abgezogen. So wird die Lagerproduktion bei der Erfolgsermittlung berücksichtigt.
Das Umsatzkostenverfahren (UKV) gliedert nach Funktionen, also Aufgabenbereichen: Herstellung, Vertrieb und Verwaltung. Den Umsatzerlösen stellt es die Herstellungskosten der verkauften Leistungen gegenüber. Vertriebskosten, etwa für den Verkauf, und Verwaltungskosten, etwa für die Büroorganisation, werden zusätzlich berücksichtigt. Die Herstellungskosten noch nicht verkaufter Produkte stecken im Lagerbestand und werden hier nicht als Aufwand verkaufter Leistungen erfasst. Bei gleicher wirtschaftlicher Grundlage und korrekter Anwendung führen beide Verfahren zum gleichen Jahresergebnis.
| Merkmal | Gesamtkostenverfahren | Umsatzkostenverfahren |
|---|---|---|
| Betriebliche Gliederung | Nach Aufwandsarten | Nach Aufgabenbereichen |
| Beispiele für Posten | Materialaufwand, Personalaufwand | Herstellung verkaufter Leistungen, Vertrieb, Verwaltung |
| Lagerproduktion | Bestandsveränderung als eigener Posten | Nicht verkaufte Produkte bleiben im Bestand |
Merke: Kontoform und Staffelform beschreiben die Darstellung. GKV und UKV beschreiben die Gliederung und Bestandsbehandlung. Eine Staffelform kann nach dem GKV oder dem UKV aufgebaut sein.
Teste dich
Liquidität bedeutet Zahlungsfähigkeit: Ein Betrieb kann seine fälligen Zahlungsverpflichtungen rechtzeitig und vollständig erfüllen. Fällig heißt, dass eine Zahlung zum vereinbarten Termin geleistet werden muss. Dafür zählt, welches Geld rechtzeitig verfügbar ist. Ein Gewinn allein beantwortet diese Frage nicht.
Eine Einzahlung ist ein tatsächlicher Geldzufluss in Kasse oder Bankkonto, eine Auszahlung ein tatsächlicher Geldabfluss. Ertrag und Aufwand werden dagegen der Periode zugeordnet, zu der sie wirtschaftlich gehören. Wenn ein Betrieb eine Leistung vollständig erbringt und der Kunde später zahlt, können Ertrag und Einzahlung in verschiedene Perioden fallen. Der Gewinn kann deshalb bereits erfasst sein, während das benötigte Geld noch aussteht.
Auch eine Abschreibung zeigt den Unterschied: Sie erfasst eine Wertminderung als Aufwand. Eine Zahlung muss damit im selben Zeitraum nicht verbunden sein. Für die Zahlungsfähigkeit prüfst du deshalb zusätzlich die verfügbaren Geldmittel, rechtzeitig erwartete Einzahlungen und fällige Auszahlungen. Eine positive GuV ersetzt diese Prüfung nicht.
Beispiel: Die ausstehende Rechnung der Metallwerkstatt
- 1Die Metallwerkstatt liefert einen gefertigten Schrank. Der Ertrag von 7.600 Euro gehört in die aktuelle Periode; der Kunde muss erst in sechs Wochen zahlen.
- 2Heute sind 1.200 Euro verfügbar, aber 2.300 Euro zu bezahlen. Weitere verfügbare Mittel oder rechtzeitige Einzahlungen gibt es im Beispiel nicht.
- 3Für die heutige Zahlung fehlen 2.300 - 1.200 = 1.100 Euro. Der erfasste Ertrag schließt diese Lücke nicht.
Merke: Die GuV zeigt den wirtschaftlichen Erfolg einer Periode. Liquidität betrifft die rechtzeitige Zahlungsfähigkeit. Gewinn und verfügbares Geld können deshalb auseinanderfallen.
Teste dich
Alles auf einen Blick
Gewinn- und Verlustrechnung
Die Differenz aus gesamten Erträgen und Aufwendungen zeigt Gewinn oder Verlust einer Periode.
Erfolgskonten fließen in das GuV-Konto ein; dessen Ergebnis verändert das Eigenkapital.
Die Kontoform stellt zwei Seiten gegenüber, die Staffelform rechnet untereinander weiter.
Das GKV gliedert nach Aufwandsarten, das UKV nach Aufgabenbereichen und verkauften Leistungen.
Ein Gewinn belegt nicht, dass für fällige Zahlungen genügend Geld verfügbar ist.
Den Jahreserfolg einer Kerzenwerkstatt berechnen
- 1In diesem erfundenen, vereinfachten Geschäftsjahr erzielt die Kerzenwerkstatt 34.650 Euro Umsatzerlöse und 450 Euro Zinsertrag. Weitere Erträge gibt es nicht.
- 2Die gesamten Erträge betragen 34.650 + 450 = 35.100 Euro.
- 3Sämtliche Aufwendungen betragen 11.900 Euro für verbrauchtes Material, 14.200 Euro für Personal, 2.800 Euro für Miete und 1.150 Euro für weitere Posten einschließlich anfallender Steuern. Zusammen sind das 11.900 + 14.200 + 2.800 + 1.150 = 30.050 Euro.
- 4Die GuV ergibt 35.100 - 30.050 = 5.050 Euro Jahresüberschuss. Dieser Gewinn erhöht beim Abschluss das Eigenkapital um 5.050 Euro.
- 5Ob das Geld für eine heute fällige Rechnung reicht, bleibt offen: Das Beispiel nennt weder verfügbare Geldmittel noch Zahlungstermine.
Fehler finden
Fehler in Zeile 2Die zweite Zeile verwechselt das Jahresergebnis mit dem Kontostand. Richtig: Die Differenz von 6.200 Euro ist sein Jahresüberschuss. Sein Bankguthaben lässt sich aus diesen Angaben nicht bestimmen.
Lückentext
Sind in einer vollständig erfassten Periode die Erträge höher als die Aufwendungen, entsteht ein . Ordnet die GuV den betrieblichen Aufwand nach Material, Personal und Abschreibungen, nutzt sie das . Beim Jahresabschluss wird der Saldo des GuV-Kontos auf das übertragen.