

Haftpflichtversicherung: Schutz und Tarife prüfen
Du prüfst Schadenersatzansprüche, erkennst Grenzen der Privathaftpflicht und vergleichst zwei Musterangebote nach Schutz und Kosten.
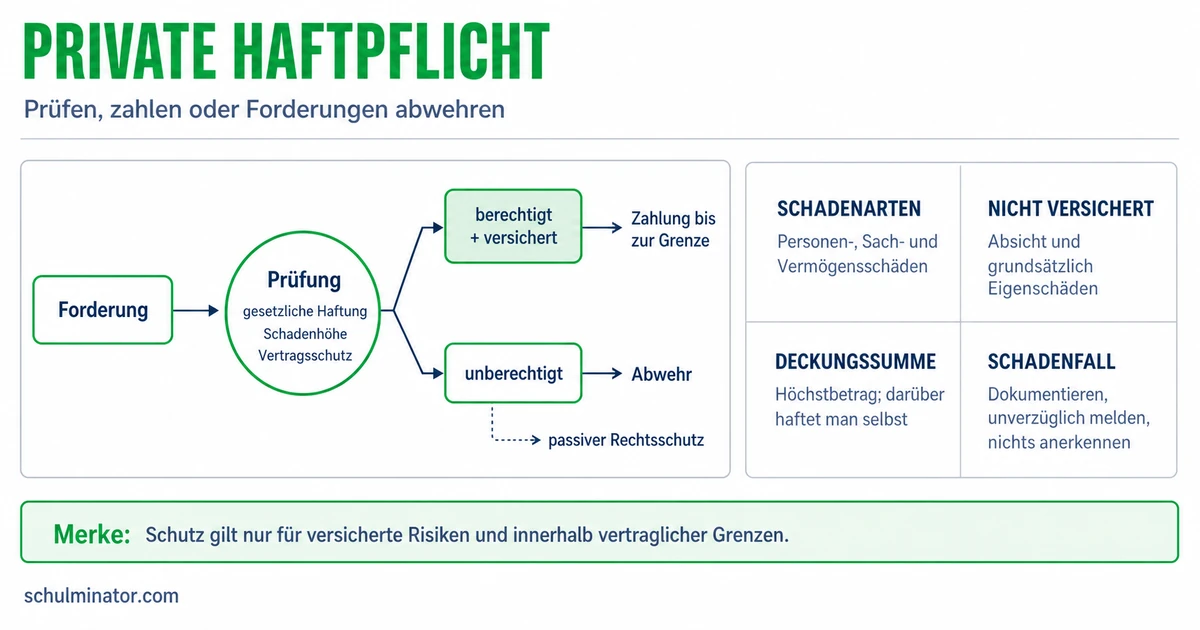
Kurz gesagt
Die private Haftpflichtversicherung prüft Forderungen gegen dich, wehrt unberechtigte ab und zahlt berechtigte im vereinbarten Schutz. Vergleiche deshalb Leistungen, Ausschlüsse, Deckungssumme, Selbstbeteiligung und Beitrag.
Ein Missgeschick kann fremde Sachen beschädigen oder jemanden verletzen. Doch eine Geldforderung gegen dich ist damit noch nicht automatisch berechtigt. Hier lernst du, wie die private Haftpflichtversicherung prüft und wie du den Schutz zweier Angebote vergleichst.
Deine Lernziele
Haften bedeutet, rechtlich für einen Schaden einstehen zu müssen. Schadenersatz ist der Ausgleich dieses Schadens. Wer fremdes Eigentum rechtswidrig, also ohne rechtliche Erlaubnis, beschädigt, muss den Schaden grundsätzlich ersetzen, wenn er dafür verantwortlich ist. Das gilt bei Absicht und bei Fahrlässigkeit. Fahrlässig handelt, wer die nötige Sorgfalt außer Acht lässt, etwa weil er unachtsam ist. Für Kinder gelten besondere Regeln, die du im nächsten Abschnitt kennenlernst.
Ein Anspruch ist ein Recht, von jemandem etwas zu verlangen. Eine behauptete Geldforderung kann berechtigt oder unberechtigt sein. Die private Haftpflichtversicherung, kurz Privathaftpflicht, prüft Ansprüche gegen die versicherte Person. Der Versicherer ist das Unternehmen, mit dem der Versicherungsvertrag besteht. Es prüft sowohl deine Verantwortung als auch den vereinbarten Versicherungsschutz. Die Pflicht, einen Schaden zu ersetzen, und der Anspruch auf eine Zahlung der Versicherung sind also zwei verschiedene Fragen.
Ist ein Anspruch berechtigt und vom Vertrag gedeckt, bezahlt der Versicherer im vereinbarten Umfang. Ist er unberechtigt, wehrt der Versicherer ihn ab. Wird die versicherte Person wegen eines solchen Anspruchs verklagt, übernimmt die Haftpflichtversicherung im Rahmen dieses Schutzes die erforderlichen Kosten der Abwehr vor Gericht. Das nennt man passiven Rechtsschutz. Er betrifft Schadenersatzforderungen gegen dich; er dient nicht dazu, eigene Kaufansprüche gegen einen Verkäufer durchzusetzen.
Passiver Rechtsschutz
Die Haftpflichtversicherung prüft Schadenersatzansprüche gegen dich und wehrt unberechtigte Ansprüche auf ihre Kosten ab, nötigenfalls vor Gericht.
Beispiel: Eine Forderung nach dem Besuch
- 1Ein Nachbar verlangt von Tim Ersatz für eine beschädigte Gartentür.
- 2Die Prüfung ergibt: Die Tür war vor Tims Besuch beschädigt. Tim hat den Schaden nicht verursacht und haftet auch aus keinem anderen Grund.
- 3Die Forderung gegen Tim ist unberechtigt. Die Versicherung wehrt sie ab, statt dem Nachbarn den Schaden zu bezahlen.
Teste dich
Die Privathaftpflicht betrifft Risiken des privaten Alltags, etwa Schäden als Fußgänger oder beim gewöhnlichen Radfahren ohne Motor. Ein Sachschaden ist die Beschädigung einer Sache. Bei einem Personenschaden wird ein Mensch verletzt; daraus können etwa Behandlungskosten entstehen. Ein reiner Vermögensschaden ist ein finanzieller Nachteil ohne vorausgehenden Personen- oder Sachschaden. Ob ein Fall gedeckt ist, ergibt sich aus den Versicherungsbedingungen, also den Vertragsregeln. Auch muss die betroffene Person selbst mitversichert sein. Ein Vertrag für einen Einzelnen schützt nicht zugleich die ganze Familie.
Beim Gebrauch eines normalen Autos auf öffentlichen Straßen ist die Kraftfahrzeug-Haftpflichtversicherung, kurz Kfz-Haftpflicht, der passende Schutz für Ansprüche anderer. Wegen der Gefahren des Fahrzeugbetriebs ist sie für Fahrzeughalter in Deutschland vorgeschrieben. Für einen gewöhnlichen eigenen Hund oder ein eigenes Pferd brauchst du grundsätzlich gesonderten Tierhalterhaftpflichtschutz. Beim Hund heißt er auch Hundehalterhaftpflicht. Katzen und Kaninchen sind dagegen üblicherweise in der Privathaftpflicht erfasst. Prüfe mögliche Sonder- und Übergangsregeln im Vertrag, etwa nach der Neuanschaffung eines Tieres. Für dauerhaft passenden Schutz reicht es nicht, sich auf eine solche Übergangsregel zu verlassen. Berufliche Risiken gehören nicht zum allgemeinen privaten Schutz; dafür kann eine Berufs- oder Betriebshaftpflicht nötig sein.
Eine Deckungssumme ist die vertragliche Obergrenze der Versicherungsleistung. Es kann zusätzlich niedrigere Grenzen für einzelne Risiken geben. Ausschlüsse nehmen bestimmte Fälle aus dem Schutz heraus. Eine hohe Obergrenze hebt einen Ausschluss nicht auf. Geliehene oder gemietete bewegliche Sachen können eine Erweiterung des Vertrags erfordern. Das eigene, selbst beschädigte Handy ist kein Schadenersatzanspruch eines anderen gegen dich. Verursachst du selbst einen fremden Schaden vorsätzlich und widerrechtlich, also absichtlich und ohne rechtliche Erlaubnis, ist der Haftpflichtversicherer nicht zur Leistung verpflichtet. Das regelt Paragraph 103 des Versicherungsvertragsgesetzes; geprüft am 1. November 2026. Fahrlässigkeit ist davon zu unterscheiden: Auch grobe, also besonders schwere Unachtsamkeit ist bei der Privathaftpflicht grundsätzlich mitversichert.
Bei Kindern muss zusätzlich die rechtliche Verantwortlichkeit geprüft werden. Nach Paragraph 828 des Bürgerlichen Gesetzbuchs sind Kinder unter sieben Jahren für solche Schäden grundsätzlich nicht verantwortlich. Für Sieben- bis Neunjährige gibt es einen besonderen Haftungsausschluss bei Unfällen mit einem Kraftfahrzeug, einer Schienenbahn oder einer Schwebebahn; er gilt nicht bei vorsätzlicher Verletzung. Die Voraussetzungen des einzelnen Verkehrsunfalls müssen geprüft werden. Bei Minderjährigen, die nicht schon unter diese Ausnahmen fallen, kommt es auf die nötige Einsicht in ihre Verantwortung an. Eltern haften nicht aufgrund ihrer Elternrolle, können aber wegen verletzter Aufsichtspflicht verantwortlich sein. Aufsichtspflicht bedeutet, ein Kind entsprechend seinem Alter und seiner Entwicklung zu beaufsichtigen. Ein Vertrag kann auch Leistungen für Schäden rechtlich nicht verantwortlicher Kinder vorsehen. Rechtsstand dieser Regeln: 1. November 2026.
| Fall | Passender Schutz oder Prüfpunkt |
|---|---|
| Unachtsamer Fußgänger beschädigt fremdes Eigentum | Privathaftpflicht und Vertragsumfang prüfen |
| Autofahrer beschädigt beim Fahren ein fremdes Tor | Kfz-Haftpflicht für den Fremdschaden |
| Seit Jahren gehaltener gewöhnlicher Familienhund verletzt einen Passanten | Hundehalterhaftpflicht prüfen |
| Ein geliehenes Gerät wird beschädigt | Mitversicherung geliehener Sachen und besondere Grenze prüfen |
Merke: Prüfe nacheinander: Wer haftet? Welche Versicherung passt? Ist die Person versichert? Ist der Fall eingeschlossen? Welche Obergrenze gilt?
Teste dich
Ein Tarif beschreibt einen angebotenen Versicherungsschutz mit seinem Preis und seinen Bedingungen. Der Beitrag ist der Preis, den du dafür zahlst. Vergleiche Beiträge für denselben Zeitraum und denselben Personenkreis. Die Selbstbeteiligung ist dein eigener Anteil an einem versicherten Schaden. Im folgenden Vergleich gilt sie je Schadenfall. Ist ein gedeckter Schaden kleiner als dieser Betrag, trägst du ihn ganz selbst. Ist ein Schaden ausgeschlossen, zahlt die Versicherung dafür nicht: Die Selbstbeteiligung ist keine Obergrenze deiner eigenen Kosten.
Die Tabelle zeigt zwei vollständig erfundene Übungsangebote für denselben erwachsenen Kunden und dasselbe Jahr. Die Beträge sind keine Marktpreise oder gesetzlichen Mindestwerte. Beide Muster decken berechtigte Ansprüche wegen privater Personen-, Sach- und reiner Vermögensschäden im beschriebenen Umfang. Schäden am eigenen Eigentum, selbst vorsätzlich und widerrechtlich verursachte Schäden, der Gebrauch von Autos und das Halten eigener Hunde oder Pferde sind in beiden Mustern ausgeschlossen. Die besondere Grenze für geliehene bewegliche Sachen geht der allgemeinen Deckungssumme vor.
Eine Forderungsausfalldeckung erweitert die Blickrichtung: Jetzt hat jemand dir einen Schaden zugefügt und schuldet dir Ersatz, kann aber nicht zahlen. Deine eigene Versicherung kann dann unter ihren vereinbarten Voraussetzungen einspringen. Prüfe dafür insbesondere, wie die Haftung und die Zahlungsunfähigkeit nachgewiesen werden müssen. Das ist kein unbegrenzter Ersatz für jeden eigenen Schaden. Im Muster B gelten als Übungsbedingungen: berechtigte Ansprüche wegen Personen- oder Sachschäden, ein nicht haftpflichtversicherter und zahlungsunfähiger Verursacher sowie nachgewiesene Haftung und Zahlungsunfähigkeit.
Vergleiche zuerst den benötigten Schutz und seine Grenzen, dann die Kosten. Ohne Schaden kostet Muster A im Übungsjahr 48 Euro, Muster B 84 Euro. Bei genau einem gedeckten Schaden von 600 Euro zahlt A wegen 150 Euro Selbstbeteiligung 450 Euro. Der Kunde trägt 150 Euro plus 48 Euro Beitrag, zusammen 198 Euro. Bei B zahlt die Versicherung die 600 Euro; dem Kunden bleiben 84 Euro Beitrag. Ob ein Schaden eintritt, weißt du vorher nicht. Ein begründeter Vergleich nennt daher den benötigten Schutz, mögliche eigene Kosten und den Beitrag, statt aus einem Einzelfall eine sichere Vorhersage zu machen.
| Merkmal | Muster A | Muster B |
|---|---|---|
| Jahresbeitrag | 48 Euro | 84 Euro |
| Allgemeine Deckungssumme je Schadenfall | 10 Millionen Euro | 50 Millionen Euro |
| Selbstbeteiligung je gedecktem Schadenfall | 150 Euro | 0 Euro |
| Geliehene oder gemietete bewegliche Sachen | Ausgeschlossen | Eingeschlossen, höchstens 5.000 Euro je Schadenfall |
| Forderungsausfalldeckung | Nicht enthalten | Bis 1 Million Euro je Fall, mit den genannten Nachweisen |
| Eigene Sachen und selbst absichtlich rechtswidrig verursachte Schäden | Ausgeschlossen | Ausgeschlossen |
| Gebrauch von Autos, Halten eigener Hunde oder Pferde | Ausgeschlossen | Ausgeschlossen |
Beispiel: Ein gedeckter Schaden an einer Ladenlampe
- 1Ein erwachsener Kunde beschädigt beim privaten Einkauf fahrlässig eine Ladenlampe. Er haftet; der Schaden von 600 Euro ist in beiden Mustern gedeckt.
- 2Muster A zahlt 450 Euro. Der Kunde zahlt 150 Euro Selbstbeteiligung und 48 Euro Jahresbeitrag, zusammen 198 Euro.
- 3Muster B zahlt 600 Euro. Der Kunde zahlt für dieses Jahr 84 Euro Beitrag und keinen eigenen Schadenanteil.
- 4Für dieses Jahr mit diesem einen Schaden sind die eigenen Kosten bei B um 114 Euro niedriger. Ohne Schaden wäre A um 36 Euro günstiger.
Teste dich
Alles auf einen Blick
Haftpflichtversicherung
Die Privathaftpflicht unterscheidet deine Haftung vom vertraglichen Versicherungsschutz.
Unberechtigte Schadenersatzansprüche gegen dich werden im passiven Rechtsschutz abgewehrt.
Autofahren und das Halten gewöhnlicher eigener Hunde erfordern anderen Schutz als allgemeine private Alltagsrisiken.
Deckungssummen heben Ausschlüsse oder besondere niedrigere Grenzen nicht auf.
Prüfe Leistungen, Ausschlüsse, Selbstbeteiligung und Beitrag für denselben Personenkreis und Zeitraum.
Welches Muster passt zum regelmäßig geliehenen Zelt?
- 1Ein erwachsener Kunde leiht regelmäßig ein Zelt. Er möchte Ersatzansprüche wegen fahrlässiger Schäden daran mitversichern und vergleicht Muster A und B.
- 2Zuerst prüft er den Einschluss: A schließt geliehene bewegliche Sachen aus, B versichert sie bis 5.000 Euro je Schadenfall.
- 3Im Übungsjahr entsteht genau ein solcher Schaden von 360 Euro. Der Kunde haftet, und bei B sind die Bedingungen erfüllt.
- 4A zahlt dafür nichts. Der Kunde trägt 360 Euro Schadenersatz und 48 Euro Beitrag, zusammen 408 Euro.
- 5B zahlt die 360 Euro ohne Selbstbeteiligung. Dem Kunden bleiben 84 Euro Jahresbeitrag.
- 6B passt zu seinem genannten Schutzwunsch. Es kostet ohne Schaden 36 Euro mehr im Jahr; der Einschluss bleibt auf 5.000 Euro begrenzt.
Fehler finden
Fehler in Zeile 2Die zweite Aussage verwechselt Einschluss und Ausschluss. Richtig: Muster A schließt Schäden an geliehenen beweglichen Sachen aus und zahlt deshalb für diesen Schaden nichts.
Lückentext
Die Prüfung zeigt: Du hast einen behaupteten Schaden nicht verursacht und haftest auch sonst nicht. Die Forderung gegen dich gehört damit zu den Ansprüchen. Ein Vertrag sieht für einen gedeckten Schaden von 300 Euro eine Selbstbeteiligung von 120 Euro je Schadenfall vor. Dein eigener Schadenanteil beträgt . Ein Vertrag schließt Schäden an geliehenen Sachen aus. Du haftest für einen Schaden von 400 Euro an einem geliehenen Gegenstand. Trotz einer allgemeinen Deckungssumme von 10 Millionen Euro zahlt die Versicherung dafür .