

Versicherungsbedarf erkennen und Angebote beurteilen
Du ordnest Risiken, unterscheidest Versicherungsarten und vergleichst Schutz und Kosten erfundener Angebote.
Kurz gesagt
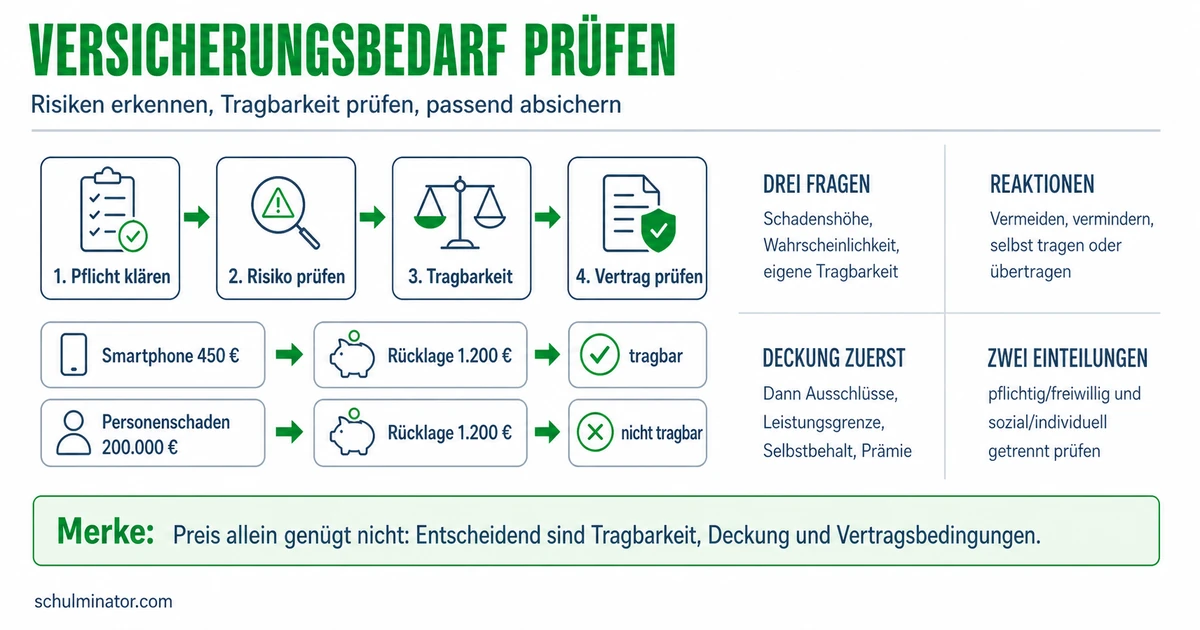
Prüfe zuerst, welche möglichen Schäden du selbst bezahlen könntest. Vergleiche bei Versicherungen den Schutz, die Ausschlüsse und die Kosten mit und ohne Schaden. Ein niedriger Beitrag allein zeigt nicht, ob ein Angebot zu deinem Bedarf passt.
Ein verlorener Regenschirm und ein schwerer Schaden bei einem anderen Menschen können sehr unterschiedliche Geldprobleme auslösen. Du lernst, solche Risiken zu ordnen. Danach prüfst du an erfundenen Angeboten, welchen Schutz du für welchen Preis erhältst.
Deine Lernziele
Ein Risiko ist hier die Möglichkeit, dass ein Schaden entsteht. Prüfe die mögliche Schadenshöhe: Wie teuer könnte es werden? Prüfe außerdem die eigene Tragbarkeit: Könntest du die Kosten mit deinem verfügbaren Geld und deinen Rücklagen bezahlen? Rücklagen sind Geld, das du für spätere Ausgaben zurückgelegt hast.
Auch die Eintrittswahrscheinlichkeit zählt: Wie wahrscheinlich ist der Schaden? Doch ein seltener Schaden kann deine finanziellen Möglichkeiten weit übersteigen. Die Verbraucherzentrale empfiehlt in ihrem Ratgeber von 2025, zuerst solche existenzbedrohenden Risiken abzusichern. Das sind Risiken, deren Folgen deine finanzielle Lebensgrundlage gefährden. Einen kleinen Verlust, den du gut selbst ersetzen kannst, musst du dagegen nicht unbedingt versichern.
Eine Versicherung verhindert den Schaden nicht. Sie kann vereinbarte finanzielle Folgen übernehmen. Eine private Haftpflichtversicherung schützt nach den Vertragsregeln vor Geldforderungen, wenn du für einen Schaden bei einem anderen verantwortlich bist. Solche Forderungen können sehr hoch werden. Prüfe deshalb, ob dafür bereits Schutz besteht und ob er zu deinem Bedarf passt. Wer seinen Beruf wegen Krankheit oder Unfall dauerhaft nicht mehr ausüben kann, kann Einkommen verlieren. Dafür kommt eine Berufsunfähigkeitsversicherung als zusätzlicher Schutz infrage; die genauen Leistungen hängen vom Vertrag ab.
Versicherungsbedarf
Der Versicherungsbedarf beschreibt, welchen Schutz du angesichts deiner Risiken, deiner finanziellen Möglichkeiten und bereits bestehender Absicherung brauchst.
Beispiel: Zwei erfundene Verluste ordnen
- 1Milan hat 400 Euro frei verfügbare Rücklagen. Der Ersatz einer beschädigten Sporttasche würde 35 Euro kosten.
- 2Ein anderer möglicher Schaden würde ihn im Beispiel 8.000 Euro kosten. Weitere eigene Mittel hat er nicht.
- 335 Euro kann er selbst tragen, 8.000 Euro nicht. Bei der Auswahl von Versicherungsschutz gibt er deshalb dem großen Risiko Vorrang.
Teste dich
Du kannst Versicherungen nach zwei verschiedenen Fragen ordnen. Erste Frage: Ist ein bestimmter Schutz gesetzlich vorgeschrieben? Dann handelt es sich um eine Pflichtversicherung. Bei einer freiwilligen Versicherung entscheidest du über den Abschluss. Freiwillig bedeutet dabei nicht unwichtig.
Zweite Frage: Gehört der Schutz zur Sozialversicherung oder zur Individualversicherung? Die Sozialversicherung sichert breite Bevölkerungsgruppen nach gesetzlichen Regeln gegen wichtige Lebensrisiken ab. Ob jemand versichert sein muss, hängt von den gesetzlichen Voraussetzungen ab, etwa von seiner Beschäftigung. Die fünf Zweige in Deutschland heißen gesetzliche Krankenversicherung, Pflegeversicherung, gesetzliche Rentenversicherung, Arbeitslosenversicherung und gesetzliche Unfallversicherung.
Eine Individualversicherung ist eine private Versicherung auf Grundlage eines Vertrags. Darin werden der Schutz und der Beitrag vereinbart. Der Beitrag wird auch Prämie genannt. Er richtet sich grundsätzlich nach dem übernommenen Risiko und den vereinbarten Leistungen. Individualversicherung bedeutet nicht, dass du jeden solchen Vertrag freiwillig abschließt.
Für die Beispiele gilt der in Deutschland im November 2026 geprüfte Stand: Die private Haftpflichtversicherung ist freiwillig und eine Individualversicherung. Die Kraftfahrzeug-Haftpflichtversicherung ist dagegen ein Beispiel für eine vorgeschriebene Individualversicherung: Für ein zulassungspflichtiges Auto im öffentlichen Straßenverkehr brauchst du diesen Schutz. Sie betrifft Schäden, die durch den Gebrauch des Fahrzeugs anderen entstehen. Ein versicherungspflichtig beschäftigter Arbeitnehmer gehört dagegen nach gesetzlichen Regeln zur Sozialversicherung. Pflicht oder freiwillig und Sozial- oder Individualversicherung sind also zwei verschiedene Einteilungen.
| Beispiel | Pflicht oder freiwillig? | Sozial oder individuell? |
|---|---|---|
| Private Haftpflichtversicherung | Freiwillig | Individualversicherung |
| Kraftfahrzeug-Haftpflicht für ein zulassungspflichtiges Auto im öffentlichen Verkehr | Pflicht | Individualversicherung |
| Gesetzliche Rentenversicherung eines versicherungspflichtigen Arbeitnehmers | Pflicht | Sozialversicherung |
Merke: Prüfe beide Fragen getrennt: Ist der Schutz vorgeschrieben? Gehört er zum gesetzlichen Sozialsystem oder beruht er auf einem privaten Versicherungsvertrag?
Teste dich
Der Versicherer ist das Unternehmen, das Versicherungsschutz anbietet. Viele Versicherte zahlen Beiträge. Damit werden versicherte Schäden gemeinsam getragen. Diese Gruppe heißt Risikogemeinschaft. Der Versicherer organisiert den Ausgleich und zahlt nach den Vertragsregeln. Du bekommst daher nicht einfach deine eigenen Beiträge zurück. Beiträge dienen außerdem dazu, Kosten des Versicherers zu decken.
Vergleiche Angebote zuerst nach der Deckung, also dem vereinbarten Schutz. Welche Schäden sind erfasst? Wie hoch ist die Deckungssumme, also die vereinbarte Höchstleistung? Ausschlüsse benennen Fälle, für die der Vertrag keinen Schutz bietet. Vergleiche anschließend die Prämie für denselben Zeitraum und die Kosten, die bei einem Schaden bei dir bleiben.
Die Tabelle zeigt zwei vollständig erfundene, vereinfachte Angebote. Sie sind keine Kaufempfehlungen und keine Abbildung realer Verträge. Beide decken im Modell berechtigte Geldforderungen wegen versehentlich verursachter Schäden an fremden Sachen oder Verletzungen anderer Personen. Vorsätzlich, also absichtlich, verursachte Schäden sind in beiden ausgeschlossen. Für fremde Schlüssel gelten die besonderen Angaben der Tabelle.
Für diese Musterangebote definieren wir den Selbstbehalt als den Betrag, den du je gedecktem Schaden selbst trägst, höchstens jedoch die Schadenshöhe. Der Versicherer zahlt den verbleibenden Schaden bis zur angegebenen Deckungssumme. Weitere Grenzen gibt es im Modell nicht. Bei einem ausgeschlossenen Schaden zahlst du den Schaden selbst. Die Jahresprämie fällt zusätzlich an, auch in einem Jahr ohne Schaden.
So vergleichst du: Prüfe zuerst, ob der konkrete Schaden gedeckt ist. Teile danach die Schadenskosten nach der Modellregel auf. Addiere für deine eigenen Jahreskosten die Jahresprämie und deinen eigenen Schadenanteil. Die Zahlung des Versicherers ordnest du der gemeinsamen Absicherung zu. Ein niedrigerer Beitrag kann mit höheren eigenen Kosten im Schadenfall verbunden sein.
| Merkmal | Musterangebot A | Musterangebot B |
|---|---|---|
| Jahresprämie | 60 Euro | 90 Euro |
| Deckungssumme je Schaden | 10 Millionen Euro | 10 Millionen Euro |
| Selbstbehalt je gedecktem Schaden | 150 Euro | 0 Euro |
| Verlust fremder Schlüssel | Ausgeschlossen | Gedeckt |
Beispiel: Ein Jahr mit oder ohne Schaden vergleichen
- 1Bei A kostet ein Jahr ohne Schaden 60 Euro, bei B 90 Euro.
- 2Nun nehmen wir genau einen gedeckten Sachschaden von 450 Euro an, ohne weitere Schäden im Jahr.
- 3Bei A trägst du 150 Euro des Schadens. Der Versicherer zahlt die restlichen 300 Euro. Zusammen mit der Prämie kostet dich das Jahr 210 Euro.
- 4Bei B zahlt der Versicherer die 450 Euro vollständig. Deine eigenen Jahreskosten betragen 90 Euro.
- 5Für dieses Schadenjahr ist B günstiger. Ohne Schaden ist A günstiger; vorab weißt du nicht sicher, welcher Fall eintreten wird.
Teste dich
Alles auf einen Blick
Versicherungsbedarf
Vorrang haben Risiken, deren finanzielle Folgen du selbst nicht tragen könntest.
Auch ein seltenes Ereignis kann einen sehr großen Schaden verursachen.
Pflicht oder freiwillig und Sozial- oder Individualversicherung beantworten unterschiedliche Fragen.
Prüfe Deckung, Ausschlüsse, Prämie und eigene Kosten im Schadenfall zusammen.
Viele Versicherte tragen Risiken gemeinsam; der Versicherer leistet nach den Vertragsregeln.
Ein erfundenes Schadenjahr Schritt für Schritt
- 1Für einen Modellvertrag gilt: Jahresprämie 48 Euro, Selbstbehalt 80 Euro je gedecktem Schaden. Der Versicherer übernimmt den Rest bis 10.000 Euro. Ein Schaden von 240 Euro an einer fremden Gartenbank ist vollständig vom Schutz erfasst.
- 2Prüfe zuerst die Deckung: Im Beispiel ist der Schaden gedeckt und liegt unter der vereinbarten Grenze.
- 3Teile die Schadenskosten auf: Du zahlst 80 Euro; der Versicherer übernimmt die übrigen 160 Euro.
- 4Addiere deine eigenen Jahreskosten: 48 Euro Prämie und 80 Euro Schadenanteil ergeben 128 Euro. Weitere Schäden gibt es in diesem Beispieljahr nicht.
- 5Die 160 Euro des Versicherers gehören zur gemeinsamen Absicherung. Sie werden nicht zu deinen eigenen Jahreskosten hinzugezählt.
Fehler finden
Fehler in Zeile 3Der niedrige Beitrag ersetzt keine fehlende Deckung. Richtig: Dieses Angebot deckt den genannten Bedarf nicht, weil der Verlust fremder Schlüssel ausgeschlossen ist.
Lückentext
Ben hat 180 Euro frei verfügbare Rücklagen und keine weiteren Mittel. Ein Verlust von 30 Euro ist für ihn . Für ein zulassungspflichtiges Auto im öffentlichen Straßenverkehr gehört die Kraftfahrzeug-Haftpflicht zur Kategorie . Ein erfundener Vertrag verlangt jährlich 70 Euro, auch ohne Schaden. Diese Zahlung heißt .