

Versicherung einfach erklärt: Risiken richtig absichern
Du lernst, wie Versicherungen Risiken teilen, welche Schäden besonders wichtig sind und wie du Angebote vergleichst.
Kurz gesagt
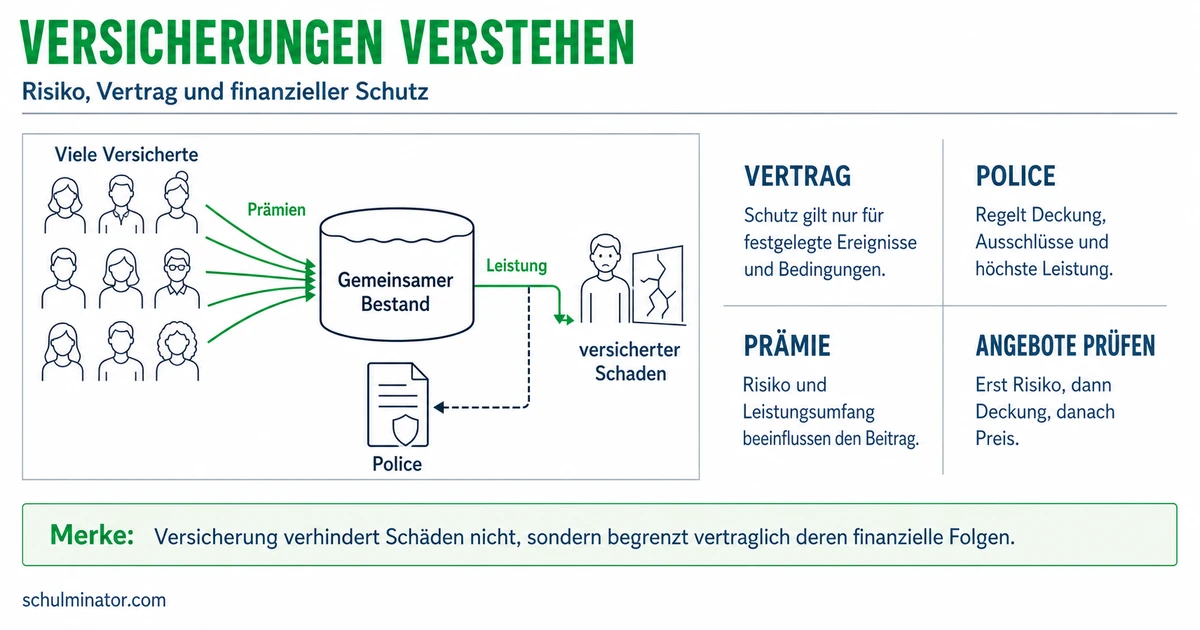
Eine Versicherung verteilt finanzielle Risiken auf viele Versicherte. Passender Schutz richtet sich nach möglichen Schäden und deiner eigenen Belastbarkeit. Vergleiche deshalb Leistungen, Ausschlüsse und Beiträge.
Ein kaputter Reißverschluss lässt sich oft selbst bezahlen. Ein Schaden, für den du einem anderen sehr viel Geld schuldest, kann deine Möglichkeiten weit übersteigen. Versicherungen helfen, solche finanziellen Folgen abzufangen. Entscheidend ist, welcher Schutz zu welchem Risiko passt.
Deine Lernziele
Ein Risiko ist hier die Möglichkeit, dass ein Ereignis einen finanziellen Schaden verursacht. Bei einer Versicherung zahlen viele Kunden Beiträge an ein Versicherungsunternehmen, den Versicherer. Tritt ein Schaden ein, für den Versicherungsschutz besteht, erhält der Kunde die vereinbarte Leistung. Das kann zum Beispiel die Übernahme von Reparaturkosten sein.
Die Beiträge vieler Kunden finanzieren die versicherten Schäden einzelner Kunden. Diesen gemeinsamen Ausgleich nennt man Risikoausgleich im Kollektiv. Kollektiv bedeutet Gruppe. Der Beitrag eines Kunden muss daher nicht ausreichen, um seinen eigenen großen Schaden zu bezahlen.
Bei einer großen Gruppe lassen sich die gesamten Schäden besser abschätzen als das Schicksal eines Einzelnen, wenn die Risiken dafür geeignet sind. Der Versicherer muss den möglichen Umfang der Schäden abschätzen können. Eine große Gruppe verhindert jedoch keine Schäden und garantiert auch keine bestimmte Schadenszahl. Treffen viele Schäden gleichzeitig ein, kann der Ausgleich schwieriger werden.
Prämie
Die Prämie ist der vereinbarte Beitrag für den Versicherungsschutz. Wie oft du ihn zahlst, steht im Vertrag.
Beispiel: Eine stark vereinfachte Modellrechnung
- 1Die Zahlen sind erfunden: 2.000 Kunden zahlen jeweils 48 Euro im Jahr. Zusammen sind das 96.000 Euro.
- 2In diesem Modelljahr treten zwölf versicherte Schäden von jeweils 4.000 Euro auf. Zusammen kosten sie 48.000 Euro.
- 3Die gemeinsamen Beiträge reichen in diesem Modell für diese Schäden. Die Rechnung lässt weitere Kosten und Vorsorge für andere Schadenverläufe weg.
Merke: Versicherungen verteilen die finanziellen Folgen geeigneter Risiken auf eine Gruppe. Ob gerade du einen Schaden hast, bleibt ungewiss.
Teste dich
Die Sozialversicherung sichert in Deutschland grundlegende Lebensrisiken ab. Sie ist für große Teile der Bevölkerung gesetzlich vorgeschrieben. Zur gesetzlichen Sozialversicherung gehören fünf Zweige: Die Krankenversicherung hilft bei Krankheit, die Pflegeversicherung bei Pflegebedarf und die Rentenversicherung unter anderem im Alter. Dazu kommen die Arbeitslosenversicherung bei Arbeitslosigkeit und die gesetzliche Unfallversicherung, etwa bei Arbeitsunfällen. Für Leistungen gelten jeweils eigene Voraussetzungen.
Beiträge von Arbeitnehmern zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung richten sich grundsätzlich nach dem Arbeitsentgelt bis zu gesetzlichen Obergrenzen. Arbeitsentgelt ist der Lohn oder das Gehalt für die Arbeit. Arbeitnehmer und Arbeitgeber tragen Beiträge in der Regel gemeinsam; die genaue Finanzierung unterscheidet sich je nach Zweig. Das Solidarprinzip bedeutet sozialen Ausgleich. So richtet sich eine notwendige Krankenhausbehandlung in der gesetzlichen Krankenversicherung nach dem medizinischen Bedarf, nicht nach der Höhe des gezahlten Beitrags.
Bei einer privaten Individualversicherung schließt der Kunde einen einzelnen Vertrag ab. Leistung und Beitrag hängen vom gewählten Schutz ab. Je nach Versicherungsart beeinflusst auch das versicherte Risiko den Preis. Privat bedeutet nicht, dass jeder Vertrag freiwillig ist: Für die Zulassung eines Autos in Deutschland brauchst du eine Kraftfahrzeug-Haftpflichtversicherung, kurz Kfz-Haftpflichtversicherung. Sie schützt vor Forderungen wegen Schäden, die das Fahrzeug anderen zufügt. Die private Haftpflichtversicherung für Alltagsrisiken ist dagegen freiwillig. Diese Angaben zur Versicherungspflicht sind im November 2026 geprüft.
| Merkmal | Sozialversicherung | Private Individualversicherung |
|---|---|---|
| Regeln | Gesetzliche Regeln bestimmen den Schutz. | Der einzelne Vertrag legt den Schutz fest. |
| Beitrag | Bei Arbeitnehmern in vielen Zweigen einkommensbezogen. | Abhängig vom gewählten Schutz und je nach Art vom Risiko. |
| Leistung | Je nach Zweig, etwa Behandlung oder Rente. | Nach dem vereinbarten Vertrag. |
Merke: Vergleiche Beitragsregeln und Leistungen getrennt. In der Sozialversicherung bekommen nicht alle dieselbe Geldleistung; etwa bei Renten spielen frühere Beiträge eine Rolle.
Teste dich
Frage bei einem Risiko nicht bloß, wie wahrscheinlich ein Schaden ist. Prüfe auch, wie hoch die Kosten werden können und welchen Betrag du selbst tragen könntest. Tragbar heißt: Du kannst den Schaden bezahlen, ohne dadurch notwendige Ausgaben wie Miete oder Essen zu gefährden. Geld, das du dafür zurückgelegt hast, ist eine Rücklage.
Ein existenzbedrohender Schaden gefährdet deine finanzielle Lebensgrundlage. Auch ein seltenes Ereignis kann deshalb besonders wichtig sein. Die Verbraucherzentralen empfehlen in ihrem Versicherungs-Check von 2025, solche Risiken vorrangig abzusichern. Ein kleiner Verlust, den du aus eigenen Mitteln ersetzen kannst, hat bei dieser Prüfung einen geringeren Vorrang.
Besonders hohe Forderungen können entstehen, wenn du einen anderen Menschen schädigst und dafür verantwortlich bist. Haftung bedeutet hier, dass du für einen Schaden einstehen musst. Eine private Haftpflichtversicherung prüft Forderungen aus versicherten Alltagsrisiken, bezahlt berechtigte Ansprüche im vereinbarten Umfang und wehrt unberechtigte ab. Das ist etwas anderes als der Schutz deiner eigenen Sachen. Eine vereinbarte Höchstleistung begrenzt die Zahlung des Versicherers; darüber hinaus können Forderungen gegen dich bestehen bleiben.
Beispiel: Zwei unterschiedlich tragbare Folgen
- 1Die Situation ist erfunden: Paul kann 35 Euro für einen defekten Reißverschluss aus seiner Rücklage bezahlen.
- 2Eine hohe berechtigte Forderung nach einem von ihm verursachten Wohnungsbrand könnte er dagegen nicht selbst tragen.
- 3Bei seiner Absicherung hat der Schutz vor einer solchen finanziellen Überforderung Vorrang vor einer Zusatzversicherung für den kleinen Verlust. Ob der konkrete Schaden versichert ist, hängt vom Vertrag ab.
Merke: Beurteile mögliche Schadenshöhe und eigene Mittel zusammen. Selten bedeutet nicht automatisch finanziell unbedeutend.
Teste dich
Prüfe zuerst, was ein Angebot leistet: Welche Schäden und welche Personen sind versichert? Welche Höchstbeträge gelten? Die Deckungssumme einer Haftpflichtversicherung ist die vertragliche Obergrenze ihrer Zahlung im vereinbarten Umfang. Sie bedeutet nicht, dass jeder Schaden bis zu diesem Betrag versichert ist.
Ein Risikoausschluss nimmt einen bestimmten Fall vom Schutz aus. So kann ein Vertrag Schäden an geliehenen Gegenständen ausschließen. Manche Angebote schließen sie ein. Welche Regel gilt, steht in den Versicherungsbedingungen, also den Regeln des Vertrags. Ein ausgeschlossener Schaden wird nicht durch eine hohe Deckungssumme versichert.
Eine Selbstbeteiligung ist der vereinbarte Anteil, den du bei einem versicherten Schaden selbst trägst. Sie kann die Prämie senken. Prüfe aber, ob du diesen Eigenanteil bezahlen kannst. Vergleiche Prämien für denselben Zeitraum. In einem Modell mit einem Schaden pro Jahr bestehen deine Kosten aus Jahresprämie und eigenem Schadenanteil. Ohne Schaden fällt dieser Schadenanteil nicht an. Eine geringe Prämie allein zeigt deshalb nicht, ob ein Angebot zu deinem Bedarf passt.
Die folgenden Angebote A und B sind erfunden und für die Übung vereinfacht. Beide betreffen dieselbe Person und dieselben Alltagsrisiken. Alle Unterschiede stehen in der Tabelle. Die Selbstbeteiligung gilt jeweils pro versichertem Schaden; die Deckungssumme gilt pro Schaden.
| Merkmal | Angebot A | Angebot B |
|---|---|---|
| Jahresprämie | 60 Euro | 84 Euro |
| Deckungssumme | 10 Millionen Euro | 10 Millionen Euro |
| Schäden an geliehenen Sachen | Ausgeschlossen | Eingeschlossen |
| Selbstbeteiligung | 150 Euro | 0 Euro |
Beispiel: Ein Ausschluss verändert die Auswahl
- 1Boris möchte auch Schäden an einer geliehenen Nähmaschine absichern. Dafür passt aus diesen beiden Musterangeboten B.
- 2A kostet jährlich 24 Euro weniger, schließt aber gerade Schäden an geliehenen Sachen aus.
- 3Die gleiche Deckungssumme ändert an diesem Unterschied nichts. Für andere Bedürfnisse kann die Bewertung anders ausfallen.
Teste dich
Alles auf einen Blick
Versicherung
Viele Beiträge tragen die versicherten Schäden einzelner Kunden.
Gesetzliche Regeln verbinden Versicherungsschutz mit sozialem Ausgleich.
Der Vertrag bestimmt die Leistung; privat bedeutet nicht durchweg freiwillig.
Hohe, selbst nicht tragbare Schäden sind besonders wichtig.
Prüfe Leistung, Ausschlüsse, Deckungssumme, Selbstbeteiligung und Prämie zusammen.
Zwei Angebote für Maras Fotoausrüstung
- 1Diese vereinfachten Angebote sind erfunden. Beide versichern dieselben Schäden an Maras eigener Fotoausrüstung bis 2.000 Euro pro Schaden; Ausschlüsse und weitere Bedingungen sind gleich.
- 2Angebot X kostet 72 Euro jährlich mit 200 Euro Selbstbeteiligung pro Schaden. Angebot Y kostet 102 Euro jährlich ohne Selbstbeteiligung.
- 3Im betrachteten Jahr entsteht genau ein versicherter Schaden von 400 Euro. Bei X zahlt Mara davon 200 Euro selbst; der Versicherer zahlt die übrigen 200 Euro.
- 4Mit X betragen Maras Kosten in diesem Jahr insgesamt 272 Euro: 72 Euro Prämie plus 200 Euro Eigenanteil.
- 5Mit Y trägt der Versicherer die 400 Euro Schaden. Mara zahlt die Jahresprämie von 102 Euro. Y kostet sie in diesem Schadenjahr 170 Euro weniger.
- 6Ohne Schaden wäre X jährlich 30 Euro günstiger. Die Entscheidung hängt also auch davon ab, welchen eigenen Schadenanteil Mara tragen kann.
Fehler finden
Fehler in Zeile 4Die letzte Zeile wählt den Vertrag, der Diebstahl ausschließt. Richtig: Für Uwes gewünschten Diebstahlschutz passt von diesen beiden Verträgen G.
Lückentext
Der vereinbarte regelmäßige Beitrag für Versicherungsschutz heißt . Der Beitrag eines Arbeitnehmers zur gesetzlichen Rentenversicherung richtet sich grundsätzlich nach bis zu einer gesetzlichen Obergrenze. Ein Mustervertrag schließt Diebstahl aus; bei einem Diebstahlschaden von 200 Euro zahlt der Versicherer dafür .