

Pflichtversicherung oder freiwillige GKV erklärt
Du unterscheidest Pflichtmitgliedschaft und freiwillige GKV, prüfst Musterfälle und erfährst, was nach dem Ende der Pflicht passiert.
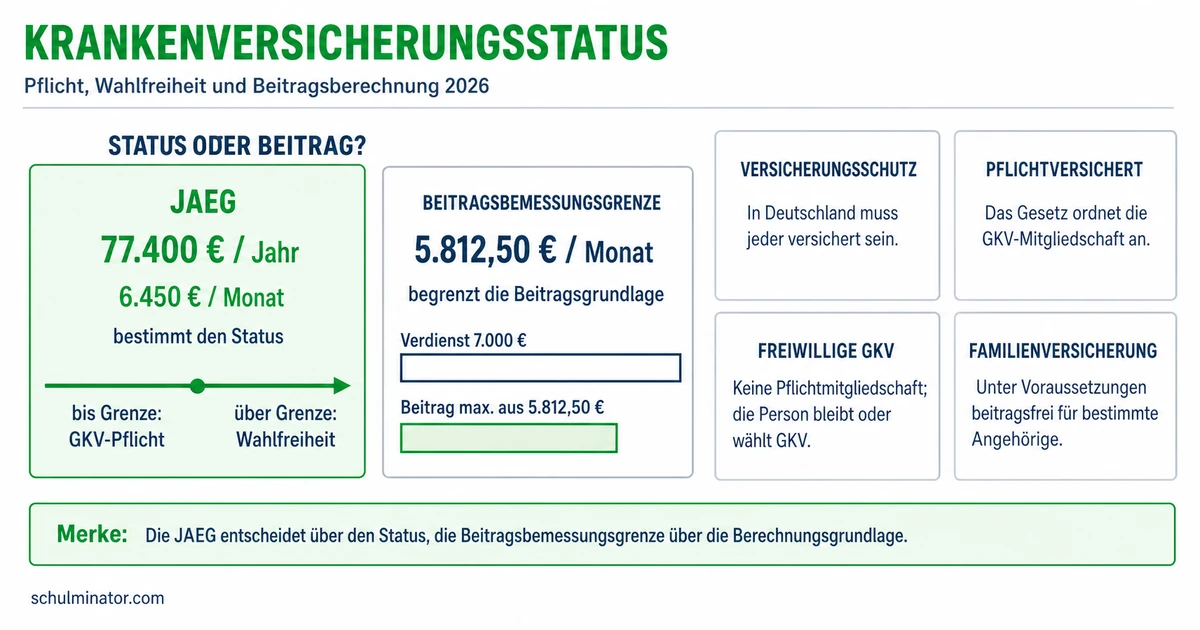
Kurz gesagt
Bei einer Pflichtmitgliedschaft schreibt das Gesetz die Mitgliedschaft in der gesetzlichen Krankenversicherung vor. Bei einer freiwilligen Mitgliedschaft bist du dort ohne diese Pflicht versichert; dafür gelten gesetzliche Voraussetzungen. Auch dann fallen Beiträge an.
Ein höheres Gehalt kann deinen Versicherungsstatus ändern. Damit ist gemeint, auf welcher rechtlichen Grundlage du versichert bist. In der gesetzlichen Krankenversicherung, kurz GKV, gibt es unter anderem Pflichtmitglieder und freiwillige Mitglieder. An vereinfachten Fällen aus Deutschland lernst du den Unterschied kennen.
Deine Lernziele
Bei einer Pflichtmitgliedschaft entsteht die Mitgliedschaft aufgrund des Gesetzes, sobald die entsprechenden Voraussetzungen vorliegen. Du kannst dann nicht einfach beschließen, statt dieser Pflichtmitgliedschaft freiwillig versichert zu sein. Ein wichtiger Fall sind Arbeitnehmer mit einem Verdienst innerhalb der gesetzlich festgelegten Grenzen.
Eine freiwillige Mitgliedschaft bedeutet: Du bist Mitglied einer gesetzlichen Krankenkasse, obwohl für dich keine Pflicht zur Mitgliedschaft in der GKV besteht. Das ist etwa möglich, wenn deine bisherige Pflichtmitgliedschaft wegen eines hohen Gehalts endet und du in der GKV bleibst. Freiwillig bedeutet dabei nicht beitragsfrei. Auch freiwillige Mitglieder zahlen Beiträge, also Geld für ihre Krankenversicherung.
Versicherungsfrei heißt in diesem Zusammenhang, dass keine GKV-Pflicht besteht. Es bedeutet nicht, dass du ohne Krankenversicherung bleiben darfst. Eine andere Möglichkeit ist die private Krankenversicherung, kurz PKV: Du schließt dabei einen Vertrag mit einem privaten Versicherungsunternehmen. Ob du freiwillig der GKV beitreten kannst, hängt von gesetzlichen Voraussetzungen ab, etwa deiner bisherigen Versicherung.
Davon zu unterscheiden ist die Familienversicherung. Angehörige können unter gesetzlichen Voraussetzungen beitragsfrei über ein GKV-Mitglied mitversichert sein. Das ist eine andere Form der Absicherung als eine eigene freiwillige Mitgliedschaft.
Freiwillige Mitgliedschaft
Eine eigene Mitgliedschaft in der GKV ohne GKV-Versicherungspflicht. Sie ist an gesetzliche Voraussetzungen gebunden und mit Beiträgen verbunden.
Merke: Freiwillig beschreibt die Grundlage der Mitgliedschaft. Es bedeutet nicht, dass Krankenversicherung oder Beiträge beliebig entfallen.
Teste dich
Prüfe zuerst, ob die Person als Arbeitnehmer oder selbständig arbeitet. Ein Arbeitnehmer arbeitet für einen Arbeitgeber gegen Lohn. Ein Selbständiger arbeitet auf eigene Rechnung. In den Arbeitnehmerfällen dieser Erklärung betrachten wir reguläre Vollzeitstellen ohne gesetzliche Sonderregeln. Es gilt die allgemeine Einkommensgrenze.
Bei einem solchen Arbeitnehmer kommt es auf das regelmäßige Jahresbruttogehalt an. Das ist das regelmäßig zu erwartende Gehalt für ein ganzes Jahr vor Abzug von Steuern und Beiträgen. Die Jahresarbeitsentgeltgrenze, kurz JAEG, heißt auch Versicherungspflichtgrenze. Sie beträgt 2026 allgemein 77.400 Euro im Jahr. Bis einschließlich dieser Grenze besteht im beschriebenen Arbeitnehmerfall GKV-Pflicht.
Liegt das regelmäßige Jahresbruttogehalt darüber, kommt Versicherungsfreiheit infrage. Beginnt eine entsprechende neue Beschäftigung, besteht sie grundsätzlich ab Beginn. Bei einer Gehaltserhöhung in einer laufenden Beschäftigung musst du zusätzlich den Zeitpunkt prüfen; das lernst du im letzten Abschnitt. Versicherungsfreiheit verrät noch nicht, ob die Person freiwillig gesetzlich oder privat versichert ist. Dafür brauchst du eine weitere Angabe zu ihrer Versicherung.
Wer hauptberuflich selbständig arbeitet, also die Selbständigkeit als Hauptberuf ausübt, fällt grundsätzlich nicht unter die Versicherungspflicht für Arbeitnehmer. Für bestimmte Berufe bestehen eigene Regeln. Auch eine Selbständigkeit bedeutet deshalb nicht von sich aus, dass jemand privat versichert ist. Wer aus der GKV-Pflicht ausscheidet, kann im Regelfall durch die Anschlussversicherung freiwillig in der GKV bleiben.
Beispiel: Vom Angestellten zum eigenen Reparaturbetrieb
- 1Tom war GKV-pflichtversichert und eröffnet nun hauptberuflich einen eigenen Fahrradreparaturbetrieb.
- 2In diesem Musterfall besteht kein anderer Grund für eine Pflichtversicherung und keine gesetzliche Ausnahme von der Anschlussversicherung.
- 3Seine bisherige GKV läuft als freiwillige Mitgliedschaft weiter. Er erklärt keinen Austritt.
- 4Tom ist damit freiwillig gesetzlich versichert. Seine Selbständigkeit führt nicht zu einem privaten Versicherungsvertrag.
Teste dich
Die JAEG hilft bei der Frage: Muss ein Arbeitnehmer wegen seiner Beschäftigung in der GKV pflichtversichert sein? Die allgemeine Grenze liegt 2026 bei 77.400 Euro regelmäßigen Jahresbruttogehalts. Sie betrifft also den Versicherungsstatus. Auch der Zeitpunkt eines möglichen Endes der Pflicht muss geprüft werden.
Die Beitragsbemessungsgrenze, kurz BBG, beantwortet eine andere Frage: Wie viel Einkommen wird höchstens für die Berechnung der GKV-Beiträge berücksichtigt? Für die GKV beträgt sie 2026 jährlich 69.750 Euro beziehungsweise monatlich 5.812,50 Euro. Das ist der berücksichtigte Einkommensbetrag, nicht der zu zahlende Beitrag. Die Grenze gilt für Pflichtmitglieder und freiwillige Mitglieder.
Betrachte einen Arbeitnehmer mit gleichbleibendem Gehalt und ohne weitere Einkünfte: Liegt sein Jahresgehalt über der BBG, wird der darüberliegende Teil für seine GKV-Beiträge nicht berücksichtigt. Liegt es zugleich noch unter der JAEG, kann er trotzdem pflichtversichert sein. Das Überschreiten der BBG beendet die GKV-Pflicht nicht.
Vergleiche Jahreswerte mit Jahreswerten und Monatswerte mit Monatswerten. Die Beträge werden regelmäßig angepasst. Die hier genannten Zahlen gelten für 2026; für ein anderes Jahr brauchst du die dort geltenden Werte.
| Grenze | Frage | Jahreswert 2026 |
|---|---|---|
| Allgemeine JAEG | Besteht GKV-Pflicht wegen der Beschäftigung? | 77.400 Euro |
| BBG der GKV | Wie viel Einkommen zählt höchstens für GKV-Beiträge? | 69.750 Euro |
Merke: Die JAEG betrifft die Pflichtmitgliedschaft. Die BBG begrenzt das Einkommen, aus dem GKV-Beiträge berechnet werden.
Teste dich
Eine Gehaltserhöhung in einer laufenden Beschäftigung beendet die GKV-Pflicht nicht schon am Tag der Erhöhung. Überschreitet das regelmäßige Jahresbruttogehalt dadurch die JAEG, endet die Pflicht grundsätzlich mit Ablauf des Kalenderjahres. Dafür muss das regelmäßige Gehalt auch die ab Beginn des nächsten Jahres geltende Grenze übersteigen. Liegt es dann nicht darüber, bleibt die Pflicht bestehen. Das regelt § 6 Absatz 4 im Fünften Buch Sozialgesetzbuch, kurz SGB V. Das Zeichen § bezeichnet einen Paragrafen, also einen nummerierten Gesetzesabschnitt.
Endet die Pflicht, beginnt im Regelfall ab dem folgenden Tag eine freiwillige Mitgliedschaft bei derselben gesetzlichen Krankenkasse. Diese automatische Fortsetzung heißt obligatorische Anschlussversicherung. Dafür ist im Regelfall kein eigener Beitrittsantrag nötig. Auch nach dem Ende einer Familienversicherung kann diese Fortsetzung greifen. Gesetzliche Ausnahmen sind zu beachten, etwa wenn nach Ende der Pflicht die Voraussetzungen für eine Familienversicherung vorliegen.
Für den Austritt aus dieser Anschlussversicherung gilt: Das Mitglied muss den Austritt innerhalb von zwei Wochen nach dem Hinweis der Krankenkasse über die Austrittsmöglichkeiten erklären. Die Frist beginnt also mit diesem Hinweis, nicht einfach mit dem Ende der Pflicht. Außerdem muss das Mitglied eine andere Absicherung im Krankheitsfall nachweisen, etwa eine private Krankenversicherung. Ohne diesen Nachweis wird der Austritt nicht wirksam. Die Regel steht in § 188 Absatz 4 SGB V.
Trenne deshalb zwei Fragen: Wann endet die Pflichtmitgliedschaft? Und wie ist die Person danach versichert? Endet die Pflicht, verschwindet dadurch nicht der Krankenversicherungsschutz.
Obligatorische Anschlussversicherung
Die gesetzlich vorgesehene Fortsetzung als freiwillige GKV-Mitgliedschaft ab dem Tag nach dem Ende einer Pflicht- oder Familienversicherung. Es gelten gesetzliche Ausnahmen sowie Regeln für Austritt und Nachweis einer anderen Absicherung.
Teste dich
Alles auf einen Blick
Pflichtversicherung und freiwillige Versicherung
Die Mitgliedschaft entsteht bei erfüllten Voraussetzungen aufgrund des Gesetzes.
Eine eigene Mitgliedschaft ohne GKV-Pflicht ist unter gesetzlichen Voraussetzungen möglich und mit Beiträgen verbunden.
Die allgemeine Versicherungspflichtgrenze für Arbeitnehmer beträgt 2026 jährlich 77.400 Euro.
Für GKV-Beiträge werden 2026 höchstens 69.750 Euro jährlich beziehungsweise 5.812,50 Euro monatlich berücksichtigt.
Nach dem Ende der Pflicht folgt im Regelfall die freiwillige Anschlussversicherung; gesetzliche Ausnahmen sind zu beachten.
Innerhalb von zwei Wochen nach dem Hinweis der Kasse muss der Austritt erklärt werden; eine andere Absicherung ist nachzuweisen.
Janas Gehalt zwischen den Grenzen prüfen
- 1Jana arbeitet 2026 in einer regulären Vollzeitstelle ohne Sonderregeln. Sie verdient gleichbleibend 73.200 Euro brutto im Jahr und hat keine weiteren Einkünfte.
- 2Vergleiche für den Status mit der allgemeinen JAEG: 73.200 Euro liegen unter 77.400 Euro. Jana ist deshalb GKV-pflichtversichert.
- 3Vergleiche für die GKV-Beiträge mit der BBG: 73.200 Euro liegen über 69.750 Euro. Für die Beiträge zählen daher höchstens 69.750 Euro des Jahresgehalts.
- 4Der darüberliegende Teil beträgt 3.450 Euro. Er wird für Janas GKV-Beiträge nicht berücksichtigt; ihre Pflichtmitgliedschaft bleibt bestehen.
Fehler finden
Fehler in Zeile 2Die zweite Zeile verwechselt die Funktion der Grenzen. Richtig: Um die GKV-Pflicht wegen seines Gehalts zu prüfen, ist die Jahresarbeitsentgeltgrenze maßgeblich. Die BBG begrenzt das Einkommen für die GKV-Beiträge.
Lückentext
Eine eigene GKV-Mitgliedschaft ohne GKV-Pflicht heißt bei erfüllten gesetzlichen Voraussetzungen . Die Grenze für das bei GKV-Beiträgen höchstens berücksichtigte Einkommen beträgt im Jahr 2026 . Für den Austritt aus der Anschlussversicherung beträgt die Frist nach dem Hinweis der Krankenkasse über die Austrittsmöglichkeiten ; eine andere Absicherung muss zusätzlich nachgewiesen werden.