

Versicherungen vergleichen: Leistungen und Kosten
Du klärst deinen Versicherungsbedarf, vergleichst Schutz und Kosten und prüfst, was eine beworbene Ersparnis wirklich bedeutet.
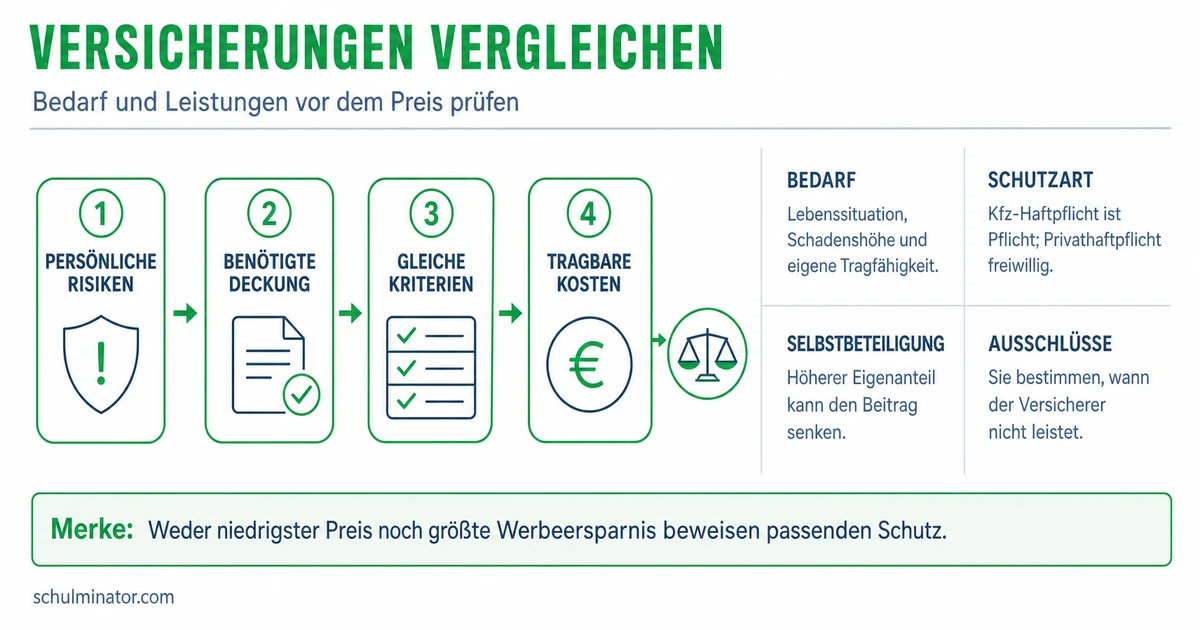
Kurz gesagt
Kläre zuerst, welchen Schutz du brauchst und schon hast. Vergleiche dann Leistungen, Ausschlüsse, Beitrag und Selbstbeteiligung. Prüfe Sparangaben mit deinen eigenen Daten und für denselben Zeitraum.
Ein niedriger Preis sieht bei einer Versicherung verlockend aus. Doch ein günstiger Vertrag hilft dir wenig, wenn der wichtige Schaden nicht versichert ist. Hier lernst du, Angebote in einer sinnvollen Reihenfolge zu prüfen. Alle Angebote und Rechenfälle dieser Erklärung sind frei erfundene Lernbeispiele.
Deine Lernziele
Eine Versicherung übernimmt nach den vereinbarten Regeln finanzielle Folgen bestimmter Schäden. Dafür zahlst du einen Beitrag, also den Preis für den Versicherungsschutz. Ein Tarif ist ein Angebot mit festgelegten Leistungen und Kosten. Bevor du Tarife vergleichst, klärst du deinen Versicherungsbedarf: Welche möglichen Schäden musst du absichern, und welchen Schutz hast du bereits?
Die Verbraucherzentrale, eine Beratungsstelle für Verbraucher, empfiehlt in ihrem Ratgeber von 2025, besonders finanziell bedrohliche Risiken abzusichern. Gemeint sind mögliche Schäden, deren Kosten du nicht selbst tragen könntest. Ein leicht ersetzbarer Gegenstand hat deshalb nicht denselben Vorrang wie ein Schaden, der deine finanzielle Grundlage gefährdet. Eine private Haftpflichtversicherung schützt bei versicherten Schäden, für die du einem anderen Ersatz schuldest. Bei ihr empfiehlt die Verbraucherzentrale 2026 besonders auf ausreichenden Schutz zu achten.
Prüfe deine Lebenssituation: Gehst du zur Schule, beginnst du eine Ausbildung oder ziehst du um? Sieh vorhandene Verträge durch. Bei einer Familienhaftpflicht können Kinder mitversichert sein. Die Verbraucherzentrale nennt 2026 als häufigen Fall die erste ununterbrochene Ausbildung; für deinen Schutz gelten die konkreten Vertragsbedingungen. Eine pauschale Altersregel ersetzt diese Prüfung nicht. Halte auch fest, welche Beiträge und welche eigenen Kosten bei einem Schaden du bezahlen könntest.
Mancher Schutz ist vorgeschrieben: Für den Betrieb eines Kraftfahrzeugs ist in Deutschland grundsätzlich eine Kraftfahrzeug-Haftpflichtversicherung nötig. Sie betrifft Schäden an anderen durch das Fahrzeug. Diese Pflicht ist von der Frage zu unterscheiden, welcher zusätzliche Schutz zu deiner Lebenssituation passt.
Versicherungsbedarf
Der Schutz, den du in deiner Lebenssituation benötigst. Dazu prüfst du mögliche Schäden, ihre finanziellen Folgen und bereits vorhandene Verträge.
Beispiel: Finn prüft vor dem Kauf
- 1Finn sieht beim Kauf neuer Kopfhörer ein Versicherungsangebot.
- 2Er könnte einen Ersatz aus seinem Ersparten bezahlen. Ob für größere Risiken ausreichender Schutz besteht, weiß er noch nicht.
- 3Er prüft zuerst seine bestehenden Verträge und große finanzielle Risiken. Der angebotene Rabatt entscheidet nicht über seinen Bedarf.
Merke: Zuerst klärst du den Bedarf und den vorhandenen Schutz. Danach vergleichst du passende Tarife.
Teste dich
Vergleiche Angebote für denselben Bedarf. Die Leistung beschreibt, was der Versicherer im vereinbarten Fall übernimmt. Prüfe: Welche Personen und Schäden sind versichert? Wo und unter welchen Bedingungen gilt der Schutz? Ein Ausschluss nimmt einen bestimmten Fall vom Schutz aus. Dafür zahlt der Versicherer nach dieser Vertragsregel nichts. Eine niedrige Selbstbeteiligung macht einen ausgeschlossenen Schaden nicht zu einem versicherten Schaden.
Die Deckungssumme begrenzt, wie viel der Versicherer nach den vereinbarten Regeln zahlt. Bei einer Haftpflichtversicherung können außerdem für einzelne Risiken eigene Grenzen gelten. Ein niedriger Beitrag sagt deshalb noch nichts darüber, ob der Schutz ausreicht. Lies die Versicherungsbedingungen, also die genauen Regeln des Vertrags. Ein Produktinformationsblatt fasst wichtige Punkte zusammen; es ersetzt die vollständigen Bedingungen nicht.
Der Beitrag ist auch ohne Schaden zu zahlen. Die Selbstbeteiligung ist dagegen der vereinbarte Anteil an einem versicherten Schaden, den du selbst trägst. Sie kann je Schaden oder je Jahr gelten und ein fester Betrag oder ein Anteil in Prozent sein. Prüfe diese Regel genau. Bei einem festen Eigenanteil je Schaden zahlst du einen kleineren Schaden bis zu dessen Höhe selbst. Für einen ausgeschlossenen Schaden hilft dir diese Rechnung nicht: Dann fehlt der vereinbarte Schutz.
Rechne Beiträge für denselben Zeitraum, zum Beispiel ein Jahr. Im einfachen Vergleich addierst du den Jahresbeitrag und deinen Eigenanteil im betrachteten Schadenfall. Ein geringerer Beitrag kann mit einer höheren Selbstbeteiligung verbunden sein. Ohne Schaden kann dann der eine Tarif weniger kosten, mit einem Schaden der andere. Vergleiche solche Fälle, statt aus einem einzelnen Beispiel eine sichere Vorhersage zu machen. Prüfe daneben Laufzeit und Kündigungsregeln: Wie lange bindet dich der Vertrag, und wann kannst du ihn beenden?
| Prüfpunkt | Deine Frage |
|---|---|
| Leistung und Ausschlüsse | Sind die für mich wichtigen Personen und Schäden versichert? |
| Deckungssumme | Welche Zahlungsgrenzen gelten, auch für einzelne Risiken? |
| Beitrag | Wie hoch ist der Beitrag für denselben Zeitraum? |
| Selbstbeteiligung | Was trage ich selbst, und gilt das je Schaden oder je Jahr? |
Beispiel: Ein verlorener Schlüssel im Modell
- 1Zwei erfundene Haftpflichttarife decken denselben Schlüsselverlust vollständig bis zur nötigen Höhe. Weitere Kosten gibt es im Modell nicht.
- 2Tarif Rot kostet 108 Euro im Jahr ohne Selbstbeteiligung. Tarif Blau kostet 72 Euro im Jahr mit 180 Euro Selbstbeteiligung je Schaden.
- 3Ohne Schaden kostet Blau 36 Euro weniger. Bei genau einem versicherten Schlüsselverlust von 800 Euro zahlt der Kunde bei Blau 72 Euro Beitrag und 180 Euro selbst, zusammen 252 Euro.
- 4Bei Rot bleiben es in diesem Fall 108 Euro. Der niedrigere Beitrag von Blau bedeutet hier höhere eigene Gesamtkosten.
Teste dich
Ein Modellfall ist ein Rechenbeispiel mit festgelegten Annahmen. Dazu können Wohnort, versicherte Personen, gewünschte Leistungen und Selbstbeteiligung gehören. Sein Preis gilt für diese Annahmen. Stimmen sie nicht mit deinem Fall überein, ist die genannte Ersparnis kein Ergebnis für dich. Eine Angabe wie „bis zu 30 Prozent“ verspricht dir deshalb keine persönliche Ersparnis von 30 Prozent.
Prüfe zuerst die Vergleichsbasis: Gegen welchen alten Tarif wird gerechnet, für welchen Zeitraum und mit welchem Schutz? Wurden Leistungen weggelassen oder wurde die Selbstbeteiligung erhöht? Dann beschreibt ein niedrigerer Beitrag auch einen veränderten Vertrag. Achte bei einer zeitlich begrenzten Vergünstigung außerdem darauf, was danach zu zahlen ist. Ein Monatsbeitrag und ein Jahresbeitrag sind ohne Umrechnung nicht vergleichbar.
So rechnest du im erfundenen Modell: Der alte Jahresbeitrag beträgt 96 Euro, der neue 72 Euro. Die Beitragsersparnis beträgt 24 Euro im Jahr. Für die Ersparnis in Prozent teilst du diese 24 Euro durch den alten Beitrag von 96 Euro und multiplizierst mit 100. Das ergibt 25 Prozent. Bezugsgröße ist hier der alte Beitrag. Die Rechnung beschreibt den Beitragsunterschied; eigene Zahlungen bei Schäden sind damit noch nicht verglichen.
Ein Vergleichsportal ist eine Internetseite, die Angebote gegenüberstellt. Laut Verbraucherzentrale, Stand 2025, erfassen solche Portale nicht unbedingt alle Anbieter. Sie können für einen vermittelten Vertragsabschluss eine Provision, also eine Vergütung vom Anbieter, erhalten. Geschäftsbeziehungen können die Auswahl oder Reihenfolge beeinflussen. Prüfe daher die einbezogenen Anbieter, Filter und die Sortierung. Unterscheide eine Anzeige von einem Vergleichsergebnis. Sieh auch direkt bei Anbietern nach. Mehrere Portale können dieselben Angebotsdaten verwenden; mehrere Ranglisten ergeben deshalb noch keinen vollständigen Marktüberblick.
Beitragsersparnis
Der alte Beitrag minus der neue Beitrag für denselben Zeitraum. Die Prozentangabe bezieht sich beim Vergleich mit dem bisherigen Vertrag auf den alten Beitrag.
Merke: Prüfe persönliche Daten, Schutz, Selbstbeteiligung, Zeitraum und Vergleichsbasis. Ein Modellpreis und ein Platz in einer Rangliste beweisen keinen passenden Vertrag.
Teste dich
Alles auf einen Blick
Versicherungen vergleichen
Prüfe große finanzielle Risiken und bereits vorhandenen Schutz vor der Preissuche.
Lies, welche Personen und Schäden versichert sind, welche Ausschlüsse und welche Zahlungsgrenzen gelten.
Vergleiche Beiträge für denselben Zeitraum und berücksichtige die vereinbarte Selbstbeteiligung.
Eine Ersparnis hängt von den gewählten Annahmen und dem Vergleichstarif ab.
Prüfe Anbieterumfang, Filter und Anzeigen und vergleiche auch Angebote direkt beim Anbieter.
Zwei Fahrradangebote durchrechnen
- 1Lea vergleicht zwei erfundene Versicherungsangebote für ihr Fahrrad. Im Modell ist derselbe Reparaturschaden bei beiden vollständig versichert; die Zahlungsgrenzen reichen aus und weitere Kosten fallen nicht an.
- 2Tarif Grün kostet 84 Euro im Jahr ohne Selbstbeteiligung. Tarif Gelb kostet 66 Euro im Jahr mit 100 Euro Selbstbeteiligung je Schaden.
- 3Ohne Schaden spart Lea bei Gelb gegenüber Grün 18 Euro Beitrag im Jahr: 84 Euro minus 66 Euro.
- 4Bei genau einem versicherten Schaden von 220 Euro trägt sie bei Gelb 100 Euro selbst. Zusammen mit dem Beitrag zahlt sie 166 Euro.
- 5Bei Grün zahlt sie in diesem Fall 84 Euro Beitrag und keinen Eigenanteil. Gelb kostet sie dann insgesamt 82 Euro mehr.
- 6Lea kennt damit zwei mögliche Fälle. Welcher eintritt, weiß sie vorher nicht. Sie prüft auch, ob sie die Selbstbeteiligung aus ihrem Ersparten tragen könnte.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt einen niedrigeren Beitrag mit niedrigeren Gesamtkosten. Richtig: In diesem Schadenjahr kostet Nord Milan 130 Euro und damit 60 Euro mehr als Süd mit 70 Euro.
Lückentext
Alle Zahlen sind erfundene Modellwerte. Ein vollständig versicherter Schaden kostet 400 Euro. Bei 100 Euro Selbstbeteiligung je Schaden trägt der Kunde davon Euro selbst. Ein Beitrag von 8 Euro monatlich ergibt für zwölf Monate Euro. Sinkt ein Jahresbeitrag von 150 auf 120 Euro, beträgt die Beitragsersparnis bezogen auf den alten Beitrag Prozent.