

Inventar: Aufbau, Gliederung und Beispiel
Du unterscheidest Inventur, Inventar und Bilanz, ordnest Bestände und baust ein Inventar mit berechnetem Reinvermögen auf.
Kurz gesagt
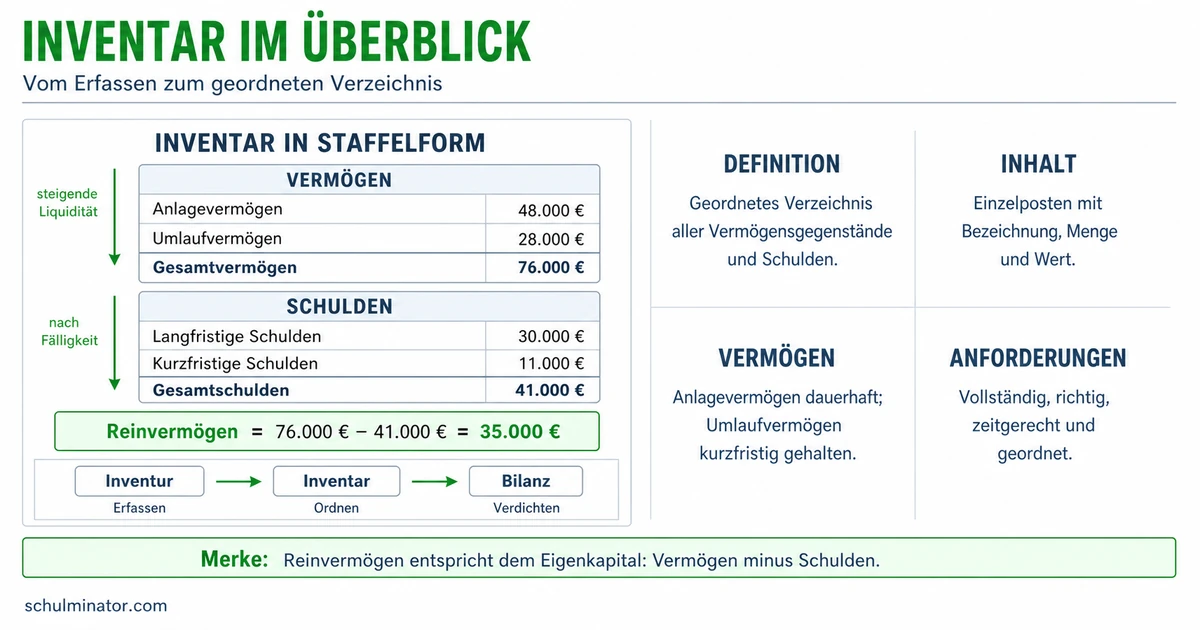
Ein Inventar ist ein genaues Verzeichnis von Vermögen und Schulden zu einem bestimmten Tag. In der Staffelform stehen Vermögen, Schulden und die Berechnung des Reinvermögens untereinander.
Ein voller Lagerraum verrät noch nicht, wie viel einem Betrieb nach Abzug seiner Schulden bleibt. Dafür brauchst du eine geordnete Übersicht über seine wirtschaftlichen Werte und Zahlungsverpflichtungen. Du arbeitest hier mit vereinfachten, erfundenen Fällen; alle Geldwerte sind in Euro (€) angegeben.
Deine Lernziele
Die Inventur ist die Bestandsaufnahme: Du erfasst und prüfst, welche Vermögensgegenstände und Schulden zu einem bestimmten Tag vorhanden sind. Dieser Tag heißt Stichtag. Vermögensgegenstände sind wirtschaftliche Werte des Betriebs, etwa eine Maschine, Waren oder Geld. Schulden sind Beträge, die der Betrieb noch an andere zahlen muss.
Das Inventar ist das ausführliche Verzeichnis dieser Bestände. Es nennt die einzelnen Posten, also Einträge, mit ihren Werten und bei Gegenständen auch mit Mengen. Die Inventur ist damit die Tätigkeit, das Inventar ihr schriftliches Ergebnis. In der Staffelform stehen die Bereiche untereinander.
Die Bilanz fasst gleichartige Posten des Inventars zu Gruppen mit Geldwerten zusammen. Einzelne Stückzahlen stehen darin nicht. In der hier betrachteten Kontenform stehen sich zwei Seiten gegenüber: links das Vermögen, rechts das Eigenkapital und die Schulden. Eigenkapital bezeichnet den rechnerischen Anteil am Vermögen, der nach Abzug der Schulden bleibt. Das berechnest du im dritten Abschnitt.
Inventar
Ausführliches Bestandsverzeichnis von Vermögen und Schulden zu einem Stichtag mit Mengen- und Wertangaben.
| Begriff | Woran erkennst du ihn? |
|---|---|
| Inventur | Bestände erfassen und prüfen |
| Inventar | Einzelne Bestände genau verzeichnen |
| Bilanz | Gleichartige Posten zu Wertgruppen zusammenfassen |
Teste dich
Frage zuerst: Ist der Eintrag ein wirtschaftlicher Wert des Betriebs oder eine noch zu zahlende Verpflichtung? Eine Forderung ist ein Zahlungsanspruch: Ein Kunde schuldet dem Betrieb noch Geld. Sie gehört zum Vermögen. Eine Verbindlichkeit ist dagegen eine Schuld des Betriebs, etwa eine noch unbezahlte Rechnung eines Lieferanten. Ein Lieferant liefert dem Betrieb Waren oder andere Güter.
Zum Anlagevermögen gehören Gegenstände, die dem Betrieb dauerhaft dienen sollen, etwa eine eigene Produktionsmaschine. Zum Umlaufvermögen gehören beispielsweise Waren zum Verkauf, Forderungen, Bankguthaben und Bargeld in der Kasse. Entscheidend ist der Zweck: Ein Möbelhändler ordnet einen Schreibtisch zum Verkauf dem Umlaufvermögen zu. Einen eigenen Schreibtisch, den er dauerhaft im Büro nutzt, ordnet er dem Anlagevermögen zu.
Im üblichen einfachen Inventar steht das Anlagevermögen vor dem Umlaufvermögen. Das Vermögen wird nach zunehmender Flüssigkeit geordnet: Gemeint ist, wie rasch ein Wert als Zahlungsmittel verfügbar wird. Waren und Forderungen stehen vor bereits verfügbarem Geld. Der Preis eines Gegenstands bestimmt diese Reihenfolge nicht.
Schulden gliederst du nach ihrer Fälligkeit, also danach, wann sie bezahlt werden müssen. Die Restlaufzeit ist die verbleibende Zeit vom Stichtag bis zur Zahlung. Für unsere einfache Zweiteilung sind Schulden bis einschließlich einem Jahr Restlaufzeit kurzfristig, bei mehr als einem Jahr langfristig. Im hier verwendeten Aufbau stehen langfristige vor kurzfristigen Schulden.
Ein Darlehen, auch Kredit genannt, ist geliehenes Geld, das zurückgezahlt werden muss. Auch ein ursprünglich mehrjähriges Darlehen gehört in unserer Zweiteilung zu den kurzfristigen Schulden, wenn es am Stichtag in weniger als einem Jahr vollständig zurückzuzahlen ist. Ein Bankguthaben ist dagegen eigenes verfügbares Geld auf dem Konto und gehört zum Umlaufvermögen.
| Gruppe | Beispiel |
|---|---|
| Anlagevermögen | Eigene Maschine zur dauerhaften Nutzung |
| Umlaufvermögen | Waren zum Verkauf oder Bankguthaben |
| Langfristige Schulden | Darlehen, vollständig in drei Jahren fällig |
| Kurzfristige Schulden | Lieferantenrechnung, in einem Monat fällig |
Merke: Ein Zahlungsanspruch gegen einen Kunden ist Vermögen. Eine eigene Zahlungsverpflichtung ist eine Schuld. Bei Gegenständen entscheidet die geplante Verwendung über Anlage- oder Umlaufvermögen.
Teste dich
Das Reinvermögen ist die Differenz zwischen dem gesamten Vermögen und den gesamten Schulden. Eine Differenz ist das Ergebnis einer Subtraktion, also einer Rechnung mit Minus. Addiere zunächst die Vermögenswerte und getrennt davon die Schulden. Ziehe dann die Schuldensumme von der Vermögenssumme ab.
Die Formel lautet: \text{Reinvermögen} = \text{Vermögen} - \text{Schulden}. Alle drei Größen sind Geldbeträge zum selben Stichtag. Im hier verwendeten einfachen Modell entspricht das Reinvermögen dem Eigenkapital in der Bilanz. Deshalb gilt auch: \text{Vermögen} = \text{Eigenkapital} + \text{Schulden}. So können die beiden Bilanzseiten denselben Gesamtwert zeigen.
Das Reinvermögen ist kein zusätzlicher Geldbestand. Es kann zum Beispiel in Maschinen und Waren stecken. Den Kassenbestand liest du als einzelnen Vermögensposten ab; das Reinvermögen berechnest du aus allen Vermögensposten abzüglich aller Schulden.
Beispiel: Reinvermögen einer Druckerei
- 1Eine erfundene Druckerei hat eine eigene Maschine im Wert von 7.200 € und ein Bankguthaben von 2.800 €. Ihre Schulden betragen 3.400 €.
- 2Vermögen zusammenrechnen: 7.200\,€ + 2.800\,€ = 10.000\,€.
- 3Schulden abziehen: 10.000\,€ - 3.400\,€ = 6.600\,€.
- 4Die 6.600 € Reinvermögen sind nicht das Bankguthaben von 2.800 €.
Merke: Rechne mit den gesamten Schulden, also mit langfristigen und kurzfristigen zusammen. Schulden werden vom Vermögen abgezogen.
Teste dich
Notiere zuerst den Betrieb und den Stichtag, auf den sich die Bestände beziehen. Lege danach drei Bereiche untereinander an: A. Vermögen, B. Schulden und C. Ermittlung des Reinvermögens. Das ist die Staffelform. Die Buchstaben kennzeichnen hier die Bereiche.
Unter A trennst du Anlage- und Umlaufvermögen. Beschreibe die Gegenstände mit Art, Menge und Wert. Art meint, was vorhanden ist; Menge meint zum Beispiel die Stückzahl. Sind Menge und Wert je Stück gegeben, gilt: \text{Gesamtwert} = \text{Menge} \cdot \text{Wert je Stück}. Der Punkt bedeutet Multiplikation, also Malnehmen. Bei einem Bankguthaben oder einer Schuld gibst du den Geldbetrag an. Die Werte sind in unseren Aufgaben bereits vorgegeben; eine eigene Bewertung ist nicht nötig.
Unter B stehen die langfristigen und danach die kurzfristigen Schulden. Bilde sowohl für das gesamte Vermögen als auch für die gesamten Schulden eine Summe. Unter C ziehst du die Schuldensumme von der Vermögenssumme ab. Addiere das Reinvermögen nicht noch einmal zum Vermögen: Es ist ein daraus berechnetes Ergebnis.
Das folgende vereinfachte Inventar einer erfundenen Fahrradwerkstatt bezieht sich durchgehend auf denselben Stichtag. Das Darlehen wird vollständig in drei Jahren fällig, die Lieferantenrechnung in zwei Monaten. Die Waren sind zum Verkauf bestimmt. Der Reparaturständer dient der Werkstatt dauerhaft.
| Bereich | Posten und Menge | Wert |
|---|---|---|
| A. Anlagevermögen | 1 eigener Reparaturständer | 2.400 € |
| A. Umlaufvermögen | 12 Schläuche zu je 10 € | 120 € |
| A. Umlaufvermögen | Bankguthaben | 480 € |
| A. Summe Vermögen | Alle Vermögenswerte zusammen | 3.000 € |
| B. Langfristige Schulden | Darlehen, fällig in drei Jahren | 900 € |
| B. Kurzfristige Schulden | Lieferantenrechnung, fällig in zwei Monaten | 100 € |
| B. Summe Schulden | Beide Schulden zusammen | 1.000 € |
| C. Reinvermögen | Vermögen abzüglich Schulden | 2.000 € |
Merke: Prüfe am Ende: gleicher Stichtag, passende Gruppen, Mengen und Geldwerte, getrennte Summen und Reinvermögen als Differenz.
Teste dich
Alles auf einen Blick
Inventar
Inventur ist die Bestandsaufnahme, Inventar ihr ausführliches Verzeichnis und Bilanz die Zusammenfassung zu Wertgruppen.
Dauerhaft betrieblich genutzte Gegenstände gehören zum Anlagevermögen; Waren zum Verkauf, Forderungen und Geldbestände zum Umlaufvermögen.
Unsere Zweiteilung richtet sich nach der Restlaufzeit am Stichtag: bis einschließlich einem Jahr kurzfristig, darüber langfristig.
Ziehe die gesamten Schulden vom gesamten Vermögen ab. Das Ergebnis entspricht im einfachen Modell dem Eigenkapital.
Vermögen, Schulden und die Ermittlung des Reinvermögens stehen untereinander; Mengen und Werte machen die Bestände nachvollziehbar.
Ein einfaches Inventar für ein Fotostudio erstellen
- 1Erfundener Fall am selben Stichtag: Das Fotostudio besitzt zwei eigene, dauerhaft genutzte Leuchten zu je 300 €, 20 Bilderrahmen zum Verkauf zu je 8 € und 740 € Bankguthaben. Es schuldet der Bank 500 €, vollständig fällig in vier Jahren, und einem Lieferanten 100 €, fällig in einem Monat.
- 2A. Anlagevermögen: Die beiden Leuchten dienen dauerhaft dem Studio. Ihr Gesamtwert beträgt 2 \cdot 300\,€ = 600\,€.
- 3A. Umlaufvermögen: Die Bilderrahmen haben zusammen einen Wert von 20 \cdot 8\,€ = 160\,€. Danach folgt das Bankguthaben von 740 €.
- 4Summe Vermögen: 600\,€ + 160\,€ + 740\,€ = 1.500\,€.
- 5B. Schulden: Zuerst stehen 500 € langfristige Darlehensschulden, danach 100 € kurzfristige Lieferantenschulden. Zusammen sind das 500\,€ + 100\,€ = 600\,€.
- 6C. Ermittlung des Reinvermögens: 1.500\,€ - 600\,€ = 900\,€. Damit sind die drei Bereiche der Staffelform vollständig.
Fehler finden
Fehler in Zeile 3In der dritten Zeile werden Schulden addiert. Sie müssen vom Vermögen abgezogen werden. Richtig: Reinvermögen ist Vermögen minus Schulden; hier also 6.800\,€ - 1.800\,€ = 5.000\,€.
Lückentext
Ein Händler behält sein eigenes Regal dauerhaft für den Ladenbetrieb. In seinem Inventar gehört es zum . Eine Rechnung an den Händler wird am Stichtag in genau einem Jahr vollständig fällig. Nach unserer Zweiteilung zählt sie zu den Schulden. Ein Betrieb hat 8.000 € Vermögen und 3.000 € Schulden. Sein Reinvermögen beträgt .