

Inventur einfach erklärt: Ablauf, Arten und Inventar
Du unterscheidest Inventur, Inventar und Bilanz, ordnest Inventurverfahren zu und berechnest das Eigenkapital aus einem Inventar.
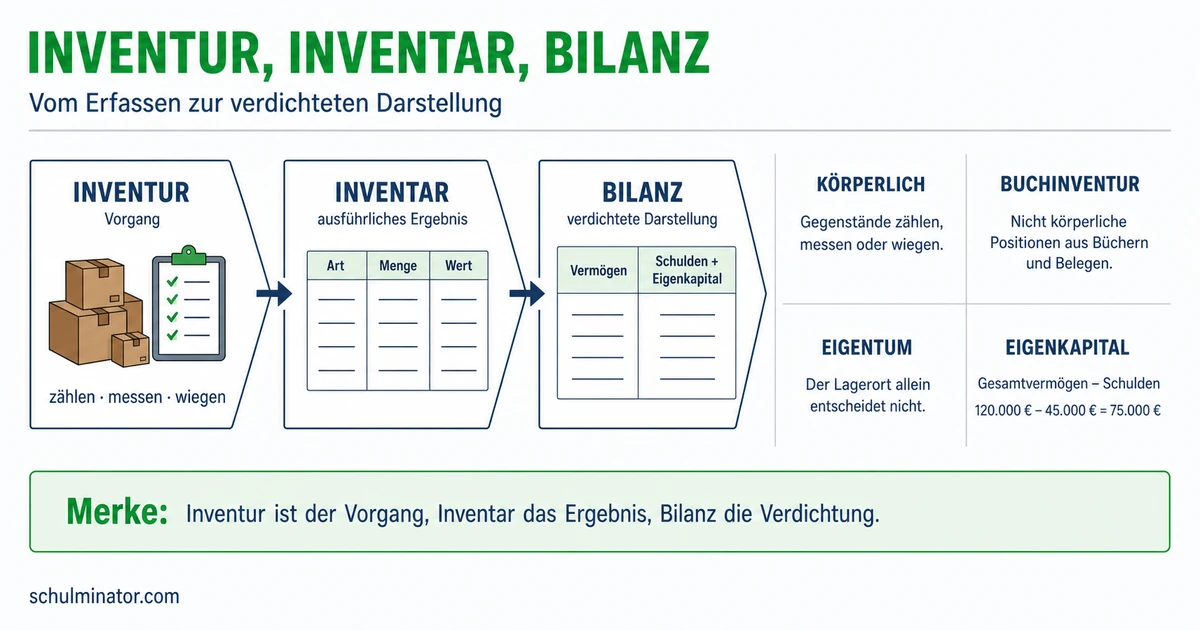
Kurz gesagt
Die Inventur erfasst Vermögen und Schulden zu einem bestimmten Stichtag. Dabei werden Gegenstände gezählt, gemessen oder gewogen und andere Bestände anhand von Belegen geprüft. Das Ergebnis ist das Inventar, eine ausführliche Bestandsliste.
Ein Geschäft hat Waren, Geräte, Geld und offene Rechnungen. Um seinen Bestand festzustellen, reicht ein Blick ins Lager deshalb nicht aus. Du lernst, wie die Inventur diese Angaben erfasst und wie daraus ein geordnetes Inventar entsteht.
Deine Lernziele
Die Inventur ist die Bestandsaufnahme des Vermögens und der Schulden eines Unternehmens. Vermögen umfasst wirtschaftliche Werte des Betriebs, etwa Waren, Geräte und Geld. Schulden sind Zahlungsverpflichtungen gegenüber anderen. Ein Stichtag ist das Datum, auf das sich die Bestandsangaben beziehen.
Bei der Inventur werden körperlich vorhandene Gegenstände erfasst und weitere Bestände anhand von Unterlagen geprüft. Anschließend werden die Bestände bewertet: Man gibt ihren Wert in Geld an. Das Inventar hält die Vermögensgegenstände und Schulden ausführlich fest, bei Gegenständen mit Mengen und Werten. Es ist das Ergebnis der Bestandsaufnahme und Bewertung, nicht der Vorgang selbst.
Die Bilanz ist eine zusammengefasste Gegenüberstellung in Geldwerten. Gleichartige Positionen, also einzelne Einträge, werden zu größeren Posten gebündelt. Das Inventar steht in Staffelform: Die Einträge folgen untereinander. Die Bilanz wird in Kontenform dargestellt: Vermögen steht auf der einen Seite, Eigenkapital und Schulden stehen auf der anderen. Das Eigenkapital ist der Rest des Vermögens nach Abzug der Schulden. Das Inventar dient als Grundlage für die Bilanz.
Nach der Grundregel des Handelsgesetzbuchs, kurz HGB, verlangt § 240 ein Inventar zu Beginn des Handelsgewerbes und zum Schluss jedes Geschäftsjahres. Das Geschäftsjahr ist der Abrechnungszeitraum des Betriebs. Für bestimmte Einzelkaufleute gibt es nach § 241a eine Befreiung; die Pflicht gilt daher nicht pauschal für jeden kleinen Betrieb. Diese rechtliche Einordnung bezieht sich auf Deutschland, Stand November 2026.
Inventur und Inventar
Inventur bezeichnet den Vorgang der Bestandsaufnahme. Inventar bezeichnet das ausführliche Verzeichnis der ermittelten und bewerteten Bestände.
Beispiel: Zwei Regale in einem Modellgeschäft
- 1Der Händler zählt zwei eigene Verkaufsregale: Das ist Teil seiner Inventur.
- 2Im Inventar stehen die beiden Regale mit ihren jeweiligen Werten von 450 € und 650 €.
- 3In der Bilanz werden sie mit weiteren gleichartigen Einrichtungsgegenständen zu einem Posten zusammengefasst.
Teste dich
Bei der körperlichen Inventur erfasst du greifbare Vermögensgegenstände durch Zählen, Messen oder Wiegen. Du zählst etwa Geräte, misst die Länge von Material oder wiegst Vorräte. Auch das Bargeld in der Kasse kannst du zählen. Die körperliche Aufnahme stellt zunächst die vorhandene Menge fest; zur Aufnahme ins Inventar gehört außerdem die Bewertung.
Die Buchinventur ermittelt nicht körperliche Bestände und Schulden anhand von Buchführungsunterlagen und Belegen. Die Buchführung zeichnet Geschäftsvorgänge auf; Belege sind dazugehörige Nachweise wie Rechnungen und Kontoauszüge. Ein Bankguthaben wird anhand des Kontoauszugs geprüft. Es wird nicht wie Bargeld aus der Kasse gezählt.
Eine Forderung ist hier ein Anspruch des Betriebs auf Geld, etwa aus einer noch unbezahlten Kundenrechnung. Sie gehört zum Vermögen. Eine Verbindlichkeit ist dagegen eine Schuld des Betriebs, etwa eine noch unbezahlte Rechnung seines Lieferanten. Für beide prüft man die entsprechenden Rechnungen und Aufzeichnungen. Entscheidend ist also auch, wer wem Geld schuldet.
| Bestand | Passendes Vorgehen |
|---|---|
| Schachteln im Lager | Körperliche Inventur: zählen |
| Öl im Vorratsbehälter | Körperliche Inventur: Menge messen |
| Bargeld in der Kasse | Körperliche Inventur: zählen |
| Guthaben auf dem Bankkonto | Buchinventur: Kontoauszug prüfen |
| Unbezahlte Kundenrechnung | Buchinventur: Forderung prüfen |
| Unbezahlte Lieferantenrechnung | Buchinventur: Verbindlichkeit prüfen |
Teste dich
Körperliche Inventur und Buchinventur beantworten die Frage, wie du einen Bestand ermittelst. Stichtagsinventur, verlegte Inventur und permanente Inventur unterscheiden dagegen die zeitliche Organisation. Der Bilanzstichtag ist das Datum, für das die Bilanz den Bestand zeigen soll. Er bleibt maßgeblich, auch wenn die Aufnahme an einem anderen Tag erfolgt.
Bei der Stichtagsinventur erfolgt die Aufnahme am Bilanzstichtag. Eine zeitnahe Aufnahme ist nach den deutschen Einkommensteuer-Richtlinien in der Regel innerhalb von zehn Tagen davor oder danach möglich. Bestandsänderungen zwischen Aufnahmetag und Bilanzstichtag müssen anhand von Belegen oder Aufzeichnungen berücksichtigt werden. Eine spätere Zählung darf also nicht ungeprüft als Bestand des früheren Stichtags übernommen werden.
Bei der verlegten Inventur liegt die Aufnahme innerhalb der letzten drei Monate vor oder der ersten zwei Monate nach dem Schluss des Geschäftsjahres. Der aufgenommene Bestand wird nach Art, Menge und Wert in einem besonderen Inventar festgehalten. Sein Gesamtwert wird mit einem ordnungsgemäßen Verfahren auf den Bilanzstichtag umgerechnet. Eine frühere Aufnahme wird wertmäßig fortgeschrieben: Spätere Veränderungen werden bis zum Stichtag einbezogen. Bei einer späteren Aufnahme wird entsprechend zurückgerechnet. Die Mengen müssen bei diesem Verfahren nicht einzeln auf den Bilanzstichtag umgerechnet werden.
Bei der permanenten Inventur werden die körperlichen Aufnahmen über das Geschäftsjahr verteilt. Ein Lagerbuch erfasst die Bestände; Zu- und Abgänge, also hinzukommende und entnommene Waren, müssen nachprüfbar dokumentiert sein. Jeder erfasste Lagerbestand wird mindestens einmal im Geschäftsjahr körperlich geprüft. Der tatsächliche Bestand wird mit den Aufzeichnungen verglichen; Abweichungen werden geklärt und berichtigt. So lässt sich der Bestand am Bilanzstichtag aus den laufenden Aufzeichnungen ermitteln. Die Drei-/Zwei-Monatsfrist der verlegten Inventur ist keine allgemeine Frist für diese verteilten Aufnahmen.
Verlegte und permanente Inventur sind keine freie Wahl für jeden Warenbestand. Die deutschen Regeln schließen sie beispielsweise bei im jeweiligen Betrieb besonders wertvollen Gütern aus. Auch erhebliche unkontrollierbare Verluste, etwa durch Verderb, können sie ausschließen; eine Ausnahme besteht, wenn diese Verluste anhand von Erfahrungswerten annähernd zutreffend berücksichtigt werden können. Zusätzlich erlaubt § 241 HGB eine Stichprobeninventur: Anerkannte mathematisch-statistische Verfahren schließen aus einer geprüften Auswahl auf den Gesamtbestand. Das Ergebnis muss einer vollständigen körperlichen Aufnahme gleichwertig sein. Eine beliebige kleine Auswahl genügt nicht.
| Zeitliche Form | Kennzeichen |
|---|---|
| Stichtagsinventur | Aufnahme am Stichtag; zeitnah in der Regel zehn Tage davor oder danach mit Berücksichtigung der Änderungen. |
| Verlegte Inventur | Aufnahme bis drei Monate vorher oder zwei Monate nachher; Gesamtwert auf den Stichtag umrechnen. |
| Permanente Inventur | Verteilte körperliche Aufnahmen mit nachprüfbaren laufenden Lageraufzeichnungen. |
Merke: Ein anderer Aufnahmetag verschiebt den Bilanzstichtag nicht. Die verlegte Inventur rechnet Werte um; die permanente Inventur benötigt laufende Bestandsaufzeichnungen und körperliche Kontrollen.
Teste dich
Ein Inventar gliederst du in drei Bereiche: Vermögen, Schulden und Reinvermögen beziehungsweise Eigenkapital. Zuerst ordnest und addierst du die Vermögenswerte. Danach ordnest und addierst du die Schulden. Zuletzt ziehst du die Summe der Schulden von der Summe des Vermögens ab.
Beim Vermögen unterscheidest du Anlagevermögen und Umlaufvermögen. Anlagevermögen soll dem Betrieb dauerhaft dienen, etwa eine Maschine für die eigene Produktion. Umlaufvermögen umfasst beispielsweise Waren zum Verkauf, Material zum Verbrauch, Forderungen und Geldbestände. Die vorgesehene Verwendung ist entscheidend: Eine Maschine für den eigenen dauerhaften Einsatz gehört zum Anlagevermögen, eine zum Verkauf bestimmte Maschine zum Umlaufvermögen.
Die Vermögensposten werden üblicherweise nach steigender Liquidität geordnet. Gemeint ist hier, wie schnell ein Wert als Geld verfügbar wird: Schwer in Geld umzuwandelnde Werte stehen vor kurzfristig verfügbaren Mitteln. So stehen etwa Maschinen vor Waren und Bargeld. Schulden werden nach der Zeit bis zur Rückzahlung gegliedert: zuerst langfristige, dann kurzfristige Schulden. Ein erst in mehreren Jahren zurückzuzahlender Bankkredit ist ein Beispiel für langfristige Schulden, eine in Kürze fällige Lieferantenrechnung für kurzfristige.
Für die Berechnung gilt E = V - S. Dabei bedeutet E Eigenkapital, V die Summe des Vermögens und S die Summe der Schulden; alle drei Beträge werden in Euro angegeben. Das Eigenkapital heißt auch Reinvermögen. Es ist eine rechnerische Differenz und kein zusätzlicher Geldbestand in der Kasse. Schulden werden abgezogen, nicht zum Eigenkapital hinzugezählt.
| Bereich | Gliederung oder Berechnung |
|---|---|
| Vermögen | Anlagevermögen, danach Umlaufvermögen |
| Schulden | Langfristige, danach kurzfristige Schulden |
| Eigenkapital | Summe des Vermögens abzüglich Summe der Schulden |
Beispiel: Ein erfundenes Inventar einer Reparaturwerkstatt
- 1Anlagevermögen: Eine dauerhaft genutzte Werkstatteinrichtung ist mit 9.600 € bewertet.
- 2Umlaufvermögen: Ersatzteile zum Verbrauch sind mit 2.400 € bewertet; dazu kommen 1.000 € Bargeld.
- 3Vermögen insgesamt: 9.600\,€ + 2.400\,€ + 1.000\,€ = 13.000\,€.
- 4Schulden insgesamt: Ein langfristiger Bankkredit von 4.000 € und kurzfristige Lieferantenschulden von 1.500 € ergeben 5.500 €.
- 5Eigenkapital: 13.000\,€ - 5.500\,€ = 7.500\,€. Dieser Betrag unterscheidet sich vom Bargeldbestand.
Teste dich
Alles auf einen Blick
Inventur
Inventur ist die Bestandsaufnahme, Inventar das ausführliche Verzeichnis und Bilanz die zusammengefasste Gegenüberstellung.
Körperliche Bestände werden gezählt, gemessen oder gewogen; Bankguthaben, Forderungen und Schulden werden anhand von Belegen geprüft.
Auch bei einer verlegten oder permanenten Inventur muss der Bestand für den Bilanzstichtag ermittelbar sein.
Das Inventar enthält Vermögen, Schulden und das daraus berechnete Eigenkapital.
Das Eigenkapital ergibt sich aus dem Vermögen nach Abzug der Schulden.
Das Eigenkapital eines erfundenen Musikgeschäfts ermitteln
- 1Das Musikgeschäft hat ein dauerhaft genutztes Kassensystem im Wert von 2.800 €, Instrumente zum Verkauf im Wert von 8.200 € und ein Bankguthaben von 4.000 €. Es schuldet der Bank 6.000 € und einem Lieferanten 1.400 €.
- 2Ordne das Kassensystem dem Anlagevermögen zu. Die Verkaufsinstrumente und das Bankguthaben gehören zum Umlaufvermögen.
- 3Addiere das Vermögen: 2.800\,€ + 8.200\,€ + 4.000\,€ = 15.000\,€.
- 4Addiere die Schulden: 6.000\,€ + 1.400\,€ = 7.400\,€.
- 5Ziehe die Schulden ab: 15.000\,€ - 7.400\,€ = 7.600\,€. Das Eigenkapital beträgt 7.600 €.
Fehler finden
Fehler in Zeile 3Die dritte Zeile addiert die Schulden, statt sie abzuziehen. Richtig: Das Eigenkapital ergibt sich aus Vermögen minus Schulden, hier also 24.000\,€ - 9.000\,€ = 15.000\,€.
Lückentext
Die ausführliche Liste einzelner Vermögensgegenstände und Schulden mit ihren Werten heißt . Ein Bankguthaben wird anhand eines Kontoauszugs nachgewiesen; dieses Vorgehen gehört zur . Hat ein Betrieb insgesamt 9.000 € Vermögen und 3.000 € Schulden, beträgt sein Eigenkapital .