

Investitionsrechnung: Verfahren sicher anwenden
Du unterscheidest Investitionsverfahren, berechnest Amortisationszeit und Kapitalwert und prüfst, wie sicher das Ergebnis ist.
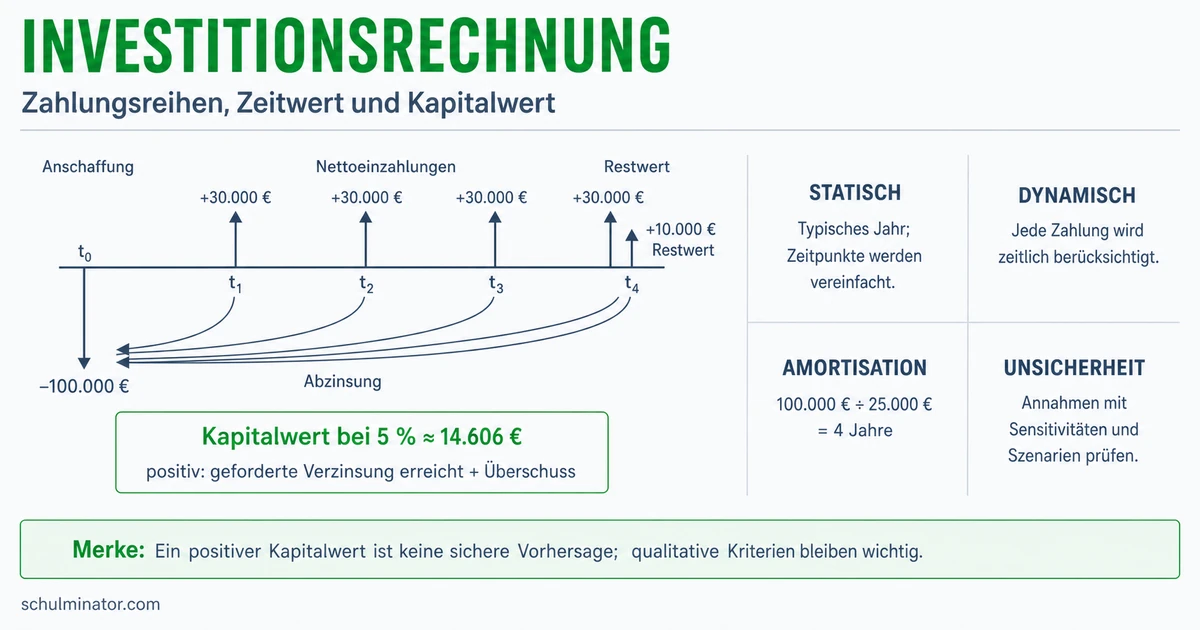
Kurz gesagt
Statische Verfahren vereinfachen eine Investition meist mit Durchschnittswerten. Dynamische Verfahren berücksichtigen Zahlungszeitpunkte durch Verzinsung. Amortisationszeit und Kapitalwert helfen dir bei der Entscheidung, gelten aber unter den jeweiligen Annahmen.
Ein Betrieb überlegt, Geld für ein neues Gerät auszugeben. Eine solche Anschaffung mit künftigem Nutzen heißt Investition. Mit der Investitionsrechnung prüfst du ihre wirtschaftliche Vorteilhaftigkeit. Dabei musst du Rechenergebnis und unsichere Erwartungen auseinanderhalten.
Deine Lernziele
Eine Einzahlung ist Geld, das dem Betrieb zufließt. Eine Auszahlung ist Geld, das den Betrieb verlässt. Die Differenz der mit einer Investition verbundenen Einzahlungen und laufenden Auszahlungen heißt hier Rückfluss oder Zahlungsüberschuss. Eine Zahlungsreihe ordnet solche Beträge ihren Zeitpunkten zu.
Statische Verfahren arbeiten meist mit durchschnittlichen Jahreswerten. Sie berücksichtigen den Zeitwert des Geldes nicht durch Auf- oder Abzinsung. Dynamische Verfahren berücksichtigen dagegen, wann eine Zahlung erfolgt: Sie rechnen Beträge mit Zinsen auf einen gemeinsamen Zeitpunkt um. Bei einem positiven Zinssatz hat ein gleich hoher späterer Rückfluss einen geringeren heutigen Wert. Du könntest früher verfügbares Geld zwischenzeitlich verzinst anlegen.
Die Tabelle nennt typische Verfahren. Kosten sind der bewertete Verbrauch im Betrieb; Erlöse entstehen aus dem Verkauf. Gewinn ist die Differenz zwischen Erlösen und Kosten. Gewinn und Zahlungsüberschuss sind deshalb verschiedene Größen. In dieser Lektion rechnest du mit vorgegebenen Zahlungsüberschüssen.
Zeitwert des Geldes
Der Zeitpunkt beeinflusst den Vergleich von Geldbeträgen. Abzinsen bedeutet, eine künftige Zahlung mit einem Zinssatz auf ihren heutigen Wert umzurechnen.
| Gruppe | Verfahren | Was wird untersucht? |
|---|---|---|
| Statisch | Kostenvergleichsrechnung | Durchschnittliche Kosten der Alternativen |
| Statisch | Gewinnvergleichsrechnung | Durchschnittlicher Gewinn der Alternativen |
| Statisch | Rentabilitätsrechnung | Gewinn im Verhältnis zum eingesetzten Kapital |
| Statisch | Statische Amortisationsrechnung | Dauer bis zur Rückgewinnung der Anschaffungsauszahlung ohne Abzinsung |
| Dynamisch | Kapitalwertmethode | Summe der heutigen Werte der Ein- und Auszahlungen |
| Dynamisch | Interne Zinsfußmethode | Zinssatz, bei dem der Kapitalwert null wird |
| Dynamisch | Annuitätenmethode | Umrechnung des Kapitalwerts in einen gleich hohen jährlichen Betrag |
Merke: Eine Betrachtung mehrerer Jahre macht eine Rechnung noch nicht dynamisch. Entscheidend ist die Berücksichtigung des Zeitwerts durch Verzinsung.
Teste dich
Die Amortisationszeit ist die Dauer, bis die Rückflüsse die anfängliche Anschaffungsauszahlung ausgleichen. Hier verwendest du eine vereinfachte statische Rechnung ohne Verkaufserlös am Ende. Der jährliche Rückfluss ist positiv und gleichbleibend. Er ist der zusätzliche Geldüberschuss nach Abzug der laufenden Auszahlungen, nicht der gesamte Umsatz. Umsatz ist der Erlös aus Verkäufen.
Für diese Rechnung gilt a=I_0/R. Dabei ist a die Amortisationszeit in Jahren, I_0 die Anschaffungsauszahlung in Euro und R der Rückfluss in Euro pro Jahr. Ein Bruchteil eines Jahres setzt hier voraus, dass der Rückfluss innerhalb des Jahres gleichmäßig entsteht. Bei stark schwankenden Jahresrückflüssen zeigt eine Durchschnittsrechnung den tatsächlichen Rückzahlungsverlauf nicht zuverlässig.
Eine kurze Amortisationszeit zeigt, dass das eingesetzte Geld nach den Annahmen früher zurückgewonnen wird. Sie dient als grober Hinweis auf die Dauer der Kapitalbindung, also darauf, wie lange Geld in der Anschaffung steckt. Sie misst keine Ausfallwahrscheinlichkeit. Die statische Rechnung berücksichtigt weder Zinsen durch Abzinsung noch Zahlungen nach der Amortisation. Nutze sie deshalb als ergänzendes Entscheidungskriterium.
Beispiel: Ein Schneideplotter für einen Werbebetrieb
- 1Die Anschaffungsauszahlung beträgt 8.400 €. Der zusätzliche Rückfluss beträgt gleichmäßig 2.400 € pro Jahr. Ein späterer Verkaufserlös wird nicht erwartet.
- 2Einsetzen: a=8.400\,\text{€}/(2.400\,\text{€ pro Jahr})=3{,}5\,\text{Jahre}.
- 3Unter diesen Annahmen ist die Anschaffungsauszahlung nach dreieinhalb Jahren ausgeglichen. Ob der Plotter danach hohe Überschüsse bringt, zeigt diese Zeitangabe nicht.
Merke: Eine schnelle Rückgewinnung des Geldes beweist nicht, dass eine Investition über ihre gesamte Nutzungsdauer den größten wirtschaftlichen Vorteil erzielt.
Teste dich
Der Barwert ist der auf den heutigen Zeitpunkt umgerechnete Wert einer Zahlung. Die Kapitalwertmethode addiert die Barwerte der mit der Investition verbundenen Zahlungen. Die Anschaffungsauszahlung am Anfang wird dabei abgezogen. Du erhältst den Kapitalwert in Euro.
Hier liegt die Anschaffung am Zeitpunkt t=0, also am Anfang. Die späteren Rückflüsse erfolgen jeweils am Jahresende. Der Kalkulationszinssatz i ist die für den Vergleich angesetzte jährliche Verzinsung; zum Beispiel entsprechen 10 % der Dezimalzahl 0{,}10. Er bleibt in unserer Rechnung konstant. Der Barwert eines Rückflusses Z_t am Ende von Jahr t ist Z_t/(1+i)^t. Der Abzinsungsfaktor lautet also 1/(1+i)^t.
Für n Jahre gilt K_0=-I_0+Z_1/(1+i)+Z_2/(1+i)^2+\ldots+Z_n/(1+i)^n. Dabei bezeichnet K_0 den Kapitalwert am Anfang, I_0 die Anschaffungsauszahlung und Z_t den Rückfluss im jeweiligen Jahr, jeweils in Euro. n ist die Zahl der Jahre. Die Punkte stehen für die entsprechend abgezinsten Rückflüsse der dazwischenliegenden Jahre. Ein erwarteter Verkaufserlös gehört zusätzlich in die Zahlung seines Jahres. In den Aufgaben dieser Lektion fällt keiner an. Die Rückflüsse sind vor Kreditzinsen angegeben; die Verzinsung wird über den Kalkulationszinssatz berücksichtigt.
Ein positiver Kapitalwert bedeutet: Unter den Annahmen wird das eingesetzte Kapital zurückgewonnen und die geforderte Verzinsung übertroffen. Bei null wird diese Verzinsung gerade erreicht. Ein negativer Kapitalwert bedeutet, dass sie nicht erreicht wird; das kann auch bei insgesamt positiven Rückflüssen vorkommen. Diese Aussagen gelten für die verwendeten Zahlungsannahmen und den gewählten Zinssatz.
Beispiel: Ein Kühlgerät für einen Lebensmittelhändler
- 1Das Gerät kostet am Anfang 2.500 €. Die vollständigen Rückflüsse betragen 1.540 € am Ende von Jahr 1 und 1.452 € am Ende von Jahr 2. Danach endet die Nutzung ohne Verkaufserlös. Der Kalkulationszinssatz beträgt 10 %.
- 2Barwert des ersten Rückflusses: 1.540\,\text{€}/1{,}10=1.400\,\text{€}. Barwert des zweiten Rückflusses: 1.452\,\text{€}/1{,}10^2=1.200\,\text{€}.
- 3Kapitalwert: K_0=-2.500\,\text{€}+1.400\,\text{€}+1.200\,\text{€}=100\,\text{€}.
- 4Die Investition ist nach der Kapitalwertmethode unter diesen Annahmen vorteilhaft. Die 100 € sind ein auf den Anfang bezogener Mehrwert über die geforderte Verzinsung hinaus.
Merke: Ziehe die Anfangsauszahlung ab und zinse jeden späteren Betrag entsprechend seinem Zahlungszeitpunkt ab. Der Kapitalwert ist kein Jahresgewinn.
Teste dich
Die Rechnung verwendet Erwartungen über Rückflüsse, Nutzungsdauer und einen möglichen Verkaufserlös. Die Nutzungsdauer ist die geplante Zeit, in der das Gerät eingesetzt wird. Fallen Einzahlungen geringer oder Auszahlungen höher aus, verändert sich das Ergebnis. Ein korrekt berechneter Kapitalwert garantiert daher nicht den späteren Erfolg.
Unsere vereinfachte Rechnung verwendet einen gleichbleibenden Kalkulationszinssatz. Dahinter steht außerdem die Modellannahme gleicher Zinssätze für Geldaufnahme und Geldanlage. Ein Modell ist eine vereinfachte Darstellung der Wirklichkeit. Tatsächlich können die Zinssätze voneinander abweichen. Die Kapitalwertmethode lässt sich auch mit unterschiedlichen Zinssätzen für einzelne Jahre anwenden; dafür wäre eine angepasste Rechnung nötig.
Bei einer Anfangsauszahlung und danach ausschließlich positiven Rückflüssen gilt: Steigt der positive Kalkulationszinssatz, während die Zahlungen unverändert bleiben, sinkt der Kapitalwert. Die künftigen Rückflüsse werden stärker abgezinst. Ein höherer Zinssatz bedeutet daher in diesem Fall keinen höheren Kapitalwert.
Mit einer Sensitivitätsanalyse untersuchst du, wie empfindlich ein Ergebnis auf geänderte Annahmen reagiert. Verändere zum Beispiel eine einzige erwartete Einzahlung, lasse die übrigen Annahmen gleich und berechne den Kapitalwert erneut. Du kannst so eine Grenze finden, an der die geforderte Verzinsung gerade noch erreicht wird. Die Analyse zeigt die Wirkung der gewählten Änderung, aber nicht deren Eintrittswahrscheinlichkeit.
Beispiel: Ein Gravurgerät unter veränderter Nachfrage
- 1Ein Gravurgerät kostet am Anfang 1.800 €. Bei 10 % Kalkulationszinssatz wird nach einem Jahr ein vollständiger Rückfluss von 2.310 € erwartet; weitere Zahlungen gibt es nicht.
- 2Ursprünglicher Kapitalwert: K_0=-1.800\,\text{€}+2.310\,\text{€}/1{,}10=300\,\text{€}.
- 3Bei geringerer Nachfrage wird stattdessen ein Rückfluss von 1.980 € angenommen. Anschaffungsauszahlung, Zeitpunkt und Zinssatz bleiben gleich.
- 4Barwert des geänderten Rückflusses: 1.980\,\text{€}/1{,}10=1.800\,\text{€}. Neuer Kapitalwert: K_0=-1.800\,\text{€}+1.800\,\text{€}=0\,\text{€}. Bei diesem Rückfluss wird die geforderte Verzinsung gerade erreicht; ein noch geringerer Rückfluss ergäbe einen negativen Kapitalwert.
Merke: Begründe die Zahlungsannahmen und den Zinssatz. Prüfe mit veränderten Annahmen, ob das Urteil bestehen bleibt, und verwende die Amortisationszeit ergänzend.
Teste dich
Alles auf einen Blick
Investitionsrechnung
Dynamische Verfahren berücksichtigen Zahlungszeitpunkte durch Verzinsung; statische Verfahren tun dies nicht.
Bei konstantem positivem Jahresrückfluss ohne Verkaufserlös teilst du die Anschaffungsauszahlung durch den Jahresrückfluss.
Du addierst die Barwerte der Rückflüsse und ziehst die Anfangsauszahlung ab.
Ein Kapitalwert von null bedeutet im Modell, dass die geforderte Verzinsung gerade erreicht wird.
Prüfe geänderte Zahlungsannahmen und Zinssätze, bevor du aus dem Rechenergebnis eine Entscheidung ableitest.
Eine Verpackungsanlage durchrechnen
- 1Eine Verpackungsanlage kostet am Anfang 7.000 €. Ihre Nutzungsdauer beträgt zwei Jahre. Die vollständigen Rückflüsse von 4.400 € und 4.840 € erfolgen jeweils am Jahresende; danach fallen keine Zahlungen an. Der Kalkulationszinssatz beträgt 10 %.
- 2Ordne die Zahlungsreihe: am Anfang −7.000 €, am Ende von Jahr 1 +4.400 €, am Ende von Jahr 2 +4.840 €.
- 3Berechne die Barwerte getrennt: 4.400\,\text{€}/1{,}10=4.000\,\text{€} und 4.840\,\text{€}/1{,}10^2=4.000\,\text{€}.
- 4Ziehe die Anfangsauszahlung ab: K_0=-7.000\,\text{€}+4.000\,\text{€}+4.000\,\text{€}=1.000\,\text{€}.
- 5Deute das Ergebnis: Unter diesen Annahmen übertrifft die Anlage die geforderte Verzinsung. Prüfe vor einer Entscheidung, wie verlässlich die Rückflüsse sind.
Fehler finden
Fehler in Zeile 4Die letzte Zeile deutet das Vorzeichen falsch: Ein positiver Rückfluss genügt nicht. Richtig: Bei einem Kapitalwert von −50 € wird die geforderte Verzinsung unter den Annahmen nicht erreicht.
Lückentext
Bei der statischen Amortisationsrechnung werden die Rückflüsse . Ein Kapitalwert von null bedeutet im Modell, dass die geforderte Verzinsung wird. Prüfst du in einer Sensitivitätsanalyse die einzelne Wirkung einer höheren Anschaffungsauszahlung, bleiben die übrigen Annahmen .