

Return on Investment (ROI) berechnen und verstehen
Berechne den ROI, prüfe Vergleiche und Grenzen und zerlege den Unternehmens-ROI in Umsatzrentabilität und Kapitalumschlag.
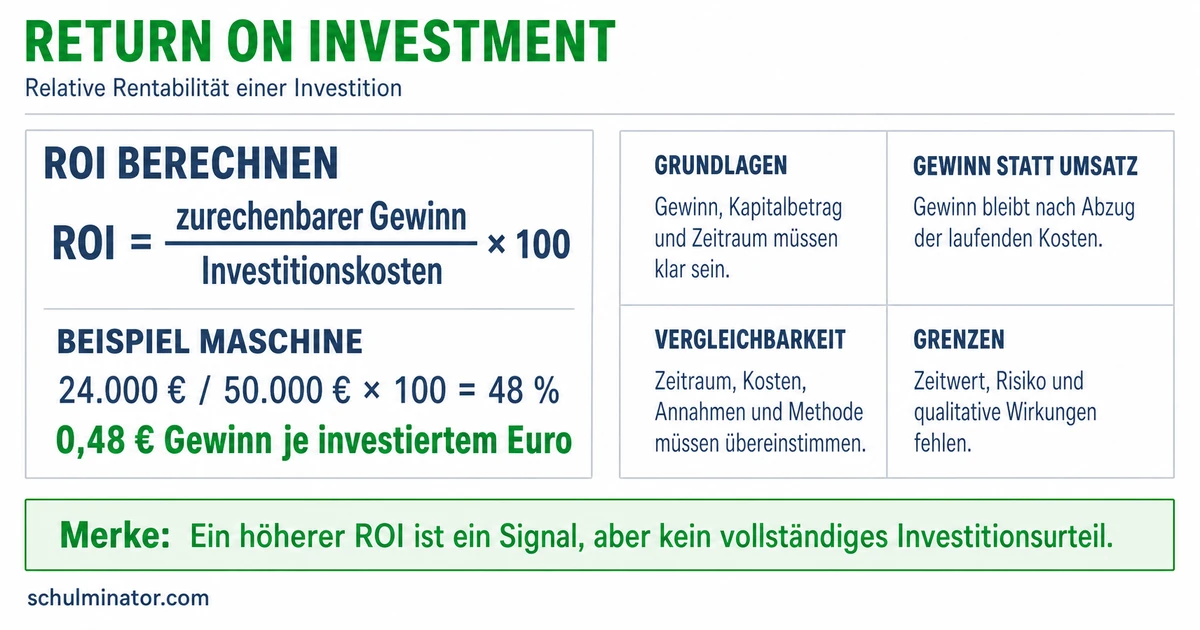
Kurz gesagt
Der Return on Investment (ROI) setzt den Gewinn ins Verhältnis zum eingesetzten Kapital. Für eine einzelne Investition rechnest du: Gewinn geteilt durch Investitionskosten, als Prozentwert. Zeitraum und Berechnungsregeln müssen dazu klar sein.
Ein Betrieb kauft ein Gerät und erzielt damit Gewinn. Ob dieser Gewinn im Verhältnis zum eingesetzten Geld hoch ist, zeigt der Return on Investment. Du lernst, diese Zahl zu berechnen und zu prüfen, welche Informationen für eine Entscheidung zusätzlich fehlen.
Deine Lernziele
Return on Investment, kurz ROI, bedeutet hier Kapitalrendite. Diese Kennzahl beschreibt den Gewinn im Verhältnis zum eingesetzten Kapital, also zum Geld, das für die Investition eingesetzt wird. Eine Investition ist etwa die Anschaffung eines Geräts, das dem Betrieb künftig dienen soll. Rentabilität heißt, dass du einen wirtschaftlichen Erfolg zu einer Bezugsgröße wie dem eingesetzten Kapital ins Verhältnis setzt.
Für eine einzelne Investition verwenden wir die einfache Formel \text{ROI}=\frac{G}{I}\cdot100\%. Dabei ist G der zurechenbare Gewinn im angegebenen Zeitraum in Euro. I sind die Investitionskosten in Euro; sie müssen größer als null sein. Teile zuerst den Gewinn durch die Investitionskosten und wandle das Verhältnis dann in Prozent um. Prozent bedeutet Hundertstel. Ein ROI von beispielsweise 12\% heißt: Im betrachteten Zeitraum entstehen 12 € Gewinn je 100 € eingesetztem Kapital.
Umsatz ist der Wert der Verkäufe. Gewinn ist der Betrag, der nach Abzug der zugehörigen Kosten übrig bleibt. Ein schon als Gewinn angegebener Betrag darf deshalb nicht nochmals um dieselben Kosten gekürzt werden. Bei einem positiven Gewinn ist der ROI positiv; bei einem Verlust ist er negativ. Null Gewinn ergibt null Prozent. Ein positiver Wert allein entscheidet noch nicht, ob das Vorhaben insgesamt sinnvoll ist.
Der Gewinnbegriff muss zur Rechnung passen: Eine Unternehmensrechnung kann zum Beispiel ein Ergebnis vor oder nach Steuern verwenden. Es gibt daher nicht den einen Gewinnbegriff für sämtliche ROI-Rechnungen. In unseren erfundenen Investitionsaufgaben ist der Gewinn nach Abzug sämtlicher zugehöriger Kosten bereits angegeben, sofern die Aufgabe nichts anderes sagt.
ROI einer einzelnen Investition
Gewinn im betrachteten Zeitraum geteilt durch die Investitionskosten, ausgedrückt in Prozent. Die Zahl beschreibt Gewinn je 100 € Einsatz.
Beispiel: Ein erfundener Keramikbetrieb
- 1Ein Keramikbetrieb setzt 6.400 € für einen Brennofen ein. Der zurechenbare Gewinn nach sämtlichen zugehörigen Kosten beträgt im ersten Jahr 768 €.
- 2Einsetzen: \text{ROI}=\frac{768\,€}{6.400\,€}\cdot100\%=12\%.
- 3Deutung: Im ersten Jahr entstehen 12 € Gewinn je 100 € eingesetztem Kapital. Die 768 € sind bereits Gewinn; die Investitionskosten werden davon nicht nochmals abgezogen.
Merke: Kläre zuerst, ob ein angegebener Betrag Umsatz, Rückzahlung oder bereits Gewinn ist. In den Zähler der hier verwendeten ROI-Formel gehört der Gewinn.
Teste dich
Ein Prozentwert allein liefert noch keinen fairen Vergleich. Prüfe zuerst den Zeitraum: Ein Gewinn im ersten Jahr und ein Gesamtgewinn über mehrere Jahre beziehen sich auf unterschiedliche Zeitspannen. Auch gleich hohe ROI-Werte bedeuten dann nicht, dass der Gewinn gleich schnell entsteht. Ein Gesamt-ROI ist keine ausgewiesene Jahresrendite. Teile ihn nicht ohne Prüfung der Zahlungsabläufe durch die Zahl der Jahre.
Prüfe danach die Berechnungsregeln. Zum Gewinn müssen genau die Kapitalbeträge gehören, mit denen dieser Gewinn erzielt wird. Vergleiche etwa nicht ein Projekt mit vollständig erfasster Anschaffung mit einem Projekt, bei dem Teile der Anschaffung fehlen. Verwende einen einheitlichen Gewinnbegriff und behandle Steuern einheitlich. Tatsächlich erzielte Gewinne und erwartete Gewinne müssen als solche erkennbar sein. Für eine Bewertung der Vorteilhaftigkeit kommen außerdem die Risiken hinzu.
Auch die betrachtete Art des Kapitals zählt. Eigenkapital ist das Kapital der Eigentümer, Fremdkapital wird von Gläubigern wie einer Bank bereitgestellt. Gesamtkapital umfasst beides. Die Eigenkapitalrentabilität bezieht den passenden Gewinn auf das Eigenkapital. Die Gesamtkapitalrentabilität bezieht sich auf das gesamte Kapital; in einer üblichen Rechnung werden die Zinsen für Fremdkapital zum Gewinn hinzugerechnet. Diese Zinsen sind die Vergütung für das geliehene Geld. Solche unterschiedlich abgegrenzten Kennzahlen sind nicht unmittelbar gleichzusetzen.
Vergleichbarkeit verlangt einheitliche Regeln, nicht identische Geldbeträge. Zwei Projekte können unterschiedlich viel Kapital einsetzen und dennoch sinnvoll verglichen werden. Behalte zusätzlich den Gewinn in Euro im Blick: Ein höherer ROI bedeutet mehr Gewinn je eingesetztem Euro, aber nicht zwingend mehr Gewinn insgesamt. Für Vergleiche ganzer Unternehmen sind auch ähnliche Tätigkeiten und Bedingungen wichtig.
| Prüffrage | Worauf achtest du? |
|---|---|
| Zeitraum? | Gleiche Zeitspanne; Gesamtwert und Jahreswert unterscheiden. |
| Gewinnbegriff? | Kosten, Zinsen und Steuern nach einheitlichen Regeln behandeln. |
| Kapitalbasis? | Die Kapitalbeträge nach einheitlichen Regeln vollständig abgrenzen. |
| Daten und Risiken? | Erwartete und erzielte Gewinne unterscheiden; Unsicherheit zusätzlich prüfen. |
Beispiel: Zwei erfundene Werkstätten
- 1Werkstatt A und B melden jeweils 9 % ROI. Bei A gilt der Wert für ein Jahr, bei B für die gesamte dreijährige Nutzung.
- 2Die Prozentwerte allein erlauben deshalb keine Gleichsetzung der jährlichen Rentabilität.
- 3Zuerst müssen Zeitbezug und Berechnungsgrundlagen geklärt werden.
Teste dich
Die einfache ROI-Formel enthält Gewinn und Kapitaleinsatz. Sie enthält keine eigene Angabe dazu, wie wahrscheinlich ein erwarteter Gewinn ist. Risiko bedeutet hier die Unsicherheit über das Ergebnis, einschließlich möglicher Verluste. Ein geplanter ROI ist deshalb eine Prognose, also eine begründete Erwartung, und keine Gewinnzusage. Prüfe etwa, wie sich geringere Verkäufe oder höhere Kosten auf den Gewinn auswirken könnten.
Der einfache ROI gewichtet außerdem nicht, wann einzelne Zahlungen eintreffen. Das führt zum Zeitwert des Geldes: Wenn du Geld heute erhältst, kannst du es bis zu einem späteren Zeitpunkt beispielsweise verzinslich anlegen. Bei positivem Zinssatz ist ein gleicher späterer Betrag deshalb heute weniger wert. Das ist ein anderer Punkt als die bloße Frage, ob die beiden ROI-Werte für dieselbe Anzahl von Jahren berechnet wurden.
Die Kapitalwertmethode berücksichtigt Zahlungszeitpunkte. Sie rechnet künftige Ein- und Auszahlungen mit einem gewählten Vergleichszinssatz auf einen gemeinsamen heutigen Zeitpunkt zurück. Dieses Zurückrechnen heißt Abzinsen. Von den so bewerteten künftigen Zahlungsüberschüssen wird die heutige Anschaffungsausgabe abgezogen. Das Ergebnis ist der Kapitalwert. Auch diese Methode braucht begründete Annahmen über Zahlungen und Zinssatz.
Für die Entscheidung brauchst du weitere Informationen: Wie viel Gewinn entsteht in Euro? Wann fließt Geld zu und ab? Welcher Verlust ist möglich? Welche Rendite verlangen die Kapitalgeber als Vergütung für das bereitgestellte Kapital? Diese verlangte Rendite gehört zu den Kapitalkosten. Zudem können Ziele wie die Qualität der Produkte wichtig sein, die eine einfache Gewinnquote nicht direkt misst. Bei Unternehmensvergleichen können auch Gewinne und Vermögen aus Tätigkeiten außerhalb des eigentlichen Betriebszwecks das Bild verzerren.
Beispiel: Zwei erfundene Zahlungsangebote
- 1Ein Betrieb könnte in einer vereinfachten Rechnung entweder heute 2.200 € oder in einem Jahr 2.200 € erhalten. Eine alternative Anlage verzinst Geld mit 4 % für dieses Jahr.
- 2Bei sofortigem Erhalt könnten daraus nach einem Jahr 2.200\,€\cdot1{,}04=2.288\,€ werden.
- 3Die gleich hohen Zahlungen zu unterschiedlichen Zeitpunkten sind bei diesem Zinssatz nicht gleichwertig. Der einfache ROI bildet solche Zahlungszeitpunkte nicht gesondert ab.
Merke: Ein hoher geplanter ROI beweist weder einen sicheren Gewinn noch ausreichende Geldzuflüsse zu den nötigen Zeitpunkten. Prüfe Risiken, Zahlungszeitpunkte und weitere Ziele zusätzlich.
Teste dich
Für den Unternehmens-ROI betrachten wir jetzt den Gewinn eines Unternehmens und das dafür eingesetzte Kapital. Wir verwenden hier das durchschnittliche betriebsnotwendige Kapital, also das Kapital, das für den eigentlichen Betriebszweck gebraucht wird. Gewinn, Umsatz und Kapital müssen zum selben betrachteten Betrieb passen. Gewinn und Umsatz beziehen sich auf dasselbe Jahr. Bei einer anderen Kapitalabgrenzung musst du die dazu passende Gewinngröße verwenden.
Die Umsatzrentabilität, auch Umsatzrendite, zeigt den Gewinnanteil am Umsatz. Mit G für den passenden Jahresgewinn und U für den Jahresumsatz, beide in Euro, gilt \text{Umsatzrentabilität}=\frac{G}{U}\cdot100\%. Der Umsatz muss für diese Rechnung größer als null sein. Eine Umsatzrentabilität von beispielsweise 6\% bedeutet 6 € Gewinn je 100 € Umsatz.
Der Kapitalumschlag zeigt, wie viel Jahresumsatz je Euro durchschnittlich eingesetztem Kapital erzielt wird. Mit K für dieses durchschnittliche Kapital in Euro gilt \text{Kapitalumschlag}=\frac{U}{K}. Auch hier muss K größer als null sein. Ein Wert von 3 bedeutet 3 € Jahresumsatz je Euro Kapital. Der Kapitalumschlag ist dabei eine Verhältniszahl und keine Prozentangabe.
Das Du-Pont-Schema ist ein System zur Zerlegung von Unternehmenskennzahlen. Es verknüpft die beiden Faktoren: \text{ROI}=\text{Umsatzrentabilität}\cdot\text{Kapitalumschlag}. Denn \frac{G}{U}\cdot\frac{U}{K}\cdot100\%=\frac{G}{K}\cdot100\%: Der Umsatz kürzt sich heraus. Du multiplizierst die Faktoren, statt sie zu addieren. Ist einer der Faktoren gesucht und der andere ungleich null, kannst du den ROI durch den anderen teilen; Prozentwerte müssen dabei einheitlich geschrieben sein. Sind ROI und Umsatzrentabilität beide null, kannst du den Kapitalumschlag daraus allein nicht bestimmen.
Die Zerlegung macht zwei Einflüsse sichtbar: den Gewinn je Euro Umsatz und den Umsatz je Euro Kapital. Derselbe ROI kann durch unterschiedliche Kombinationen entstehen. Ein hoher Kapitalumschlag bedeutet für sich genommen noch keinen hohen Gewinnanteil am Umsatz.
Beispiel: Ein erfundener Möbelbetrieb
- 1Der passende Jahresgewinn beträgt 7.200 €, der Jahresumsatz 120.000 € und das durchschnittliche betriebsnotwendige Kapital 48.000 €.
- 2Umsatzrentabilität: \frac{7.200\,€}{120.000\,€}\cdot100\%=6\%.
- 3Kapitalumschlag: \frac{120.000\,€}{48.000\,€}=2{,}5.
- 4Unternehmens-ROI: 6\%\cdot2{,}5=15\%. Direkt ergibt \frac{7.200\,€}{48.000\,€}\cdot100\% ebenfalls 15\%.
Merke: Bei der Zerlegung müssen beide Faktoren dieselbe Gewinngröße und dieselbe Kapitalabgrenzung verwenden wie die direkte ROI-Rechnung.
Teste dich
Alles auf einen Blick
Return on Investment
Der einfache Investitions-ROI setzt den zurechenbaren Gewinn ins Verhältnis zu den Investitionskosten.
Ein Prozentwert beschreibt Gewinn je 100 € Kapitaleinsatz im betrachteten Zeitraum.
Zeitbezug, Gewinnbegriff und Kapitalabgrenzung müssen zusammenpassen; die Geldbeträge dürfen verschieden sein.
Der einfache ROI nennt keine eigene Gewinnwahrscheinlichkeit und bewertet Zahlungszeitpunkte nicht gesondert.
Bei passenden Größen ist der Unternehmens-ROI Umsatzrentabilität mal Kapitalumschlag.
Den ROI eines erfundenen Fotobetriebs berechnen
- 1Der Betrieb setzt 7.500 € für eine neue Ausstattung ein. Im ersten Jahr entstehen 900 € zurechenbarer Gewinn nach sämtlichen zugehörigen Kosten.
- 2Die Investitionskosten betragen 7.500 €, der bereits berechnete Gewinn beträgt 900 €. Beide Beträge gehören zu dieser Investition.
- 3Rechnung: \text{ROI}=\frac{900\,€}{7.500\,€}\cdot100\%=12\%.
- 4Deutung: Im ersten Jahr erzielt die Ausstattung 12 € Gewinn je 100 € eingesetztem Kapital.
- 5Für die Entscheidung fehlen unter anderem Angaben zum Risiko und zu den einzelnen Zahlungszeitpunkten.
Fehler finden
Fehler in Zeile 3In der Rechnung werden die Investitionskosten ein zweites Mal vom schon berechneten Gewinn abgezogen. Richtig: \text{ROI}=\frac{900\,€}{4.500\,€}\cdot100\%=20\% für das erste Jahr.
Lückentext
Bei einer einzelnen Investition teilst du den bereits berechneten Gewinn für den ROI durch die . Für einen unmittelbaren zeitlichen Vergleich müssen die ROI-Werte auf Zeiträume bezogen sein. Im Du-Pont-Schema wird die Umsatzrentabilität mit dem Kapitalumschlag .