

Investitionsrechnung und Finanzierung beurteilen
Unterscheide Investition und Finanzierung, wähle passende Rechenverfahren und prüfe, wie unsichere Annahmen deine Entscheidung verändern.
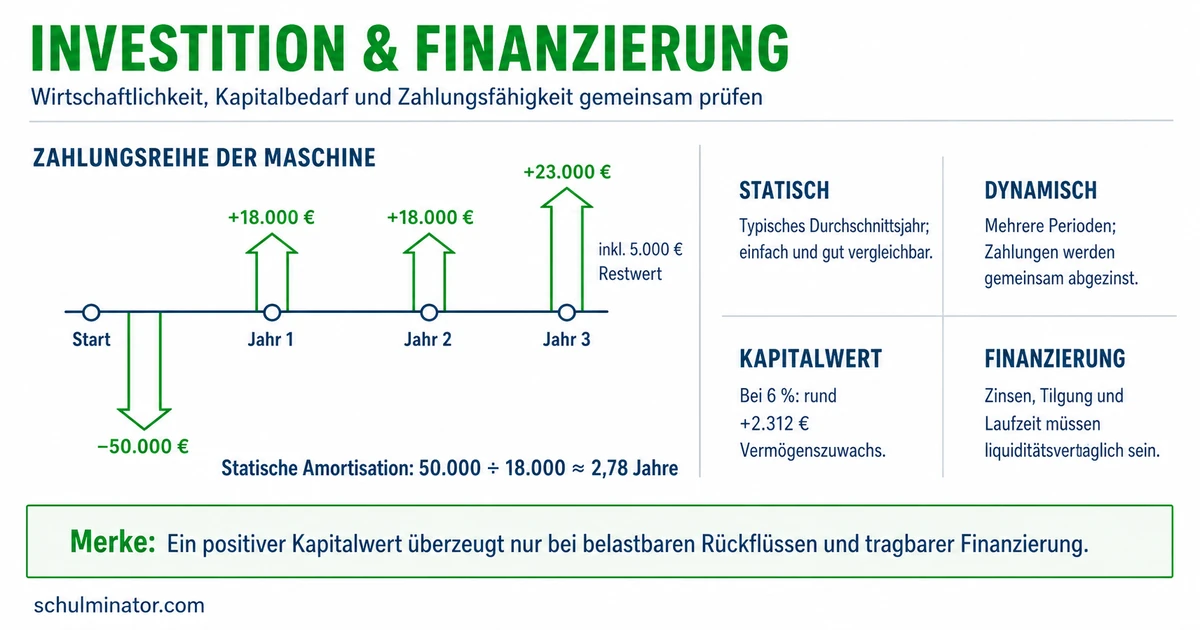
Kurz gesagt
Beurteile eine Investition anhand ihrer Rückflüsse, Zahlungszeitpunkte und Risiken. Vergleiche dazu die Finanzierung nach Kosten und Zahlungspflichten. Amortisationsdauer und Kapitalwert helfen dir, die Entscheidung unter klaren Annahmen zu begründen.
Eine neue Anlage kann Arbeit sparen und trotzdem die Kasse eines Betriebs überfordern. Deshalb musst du zwei Fragen beantworten: Lohnt sich ihre Nutzung, und kann der Betrieb die nötigen Zahlungen leisten? Du lernst, beides zu prüfen und deine Entscheidung an veränderten Erwartungen zu testen.
Deine Lernziele
Bei einer Investition setzt ein Unternehmen Kapital für einen bestimmten Zweck ein. Kapital umfasst zum Beispiel Geld und Maschinen. Hier betrachten wir vor allem Anschaffungen, die länger genutzt werden und künftig Einzahlungen ermöglichen oder Auszahlungen sparen sollen. Eine Maschine ist eine Sachinvestition. Eine gekaufte Softwarelizenz, also ein Nutzungsrecht an Software, ist eine immaterielle Investition: Ihr Gegenstand ist nicht körperlich. Der Erwerb einer Beteiligung, also eines Anteils an einem anderen Unternehmen, ist eine Finanzinvestition.
Die Finanzierung regelt, woher die Mittel kommen und wie sie gegebenenfalls zurückgezahlt werden. Eigenkapital sind Mittel der Eigentümer, etwa eine Einlage in das Unternehmen. Fremdkapital umfasst Schulden, etwa einen Bankkredit. Ein Kredit ist geliehenes Geld. Tilgung bedeutet seine Rückzahlung; Zinsen sind das Entgelt für das geliehene Geld.
Investition und Finanzierung gehören zusammen, beantworten aber verschiedene Fragen: Wofür werden Mittel eingesetzt, und wie werden sie bereitgestellt? Ein Kredit kann einen Kauf ermöglichen. Er beweist nicht, dass der Kauf wirtschaftlich vorteilhaft ist. Ebenso beweist ein erwarteter Überschuss nicht, dass jede fällige Rechnung bezahlt werden kann. Liquidität bedeutet, die fälligen Zahlungen leisten zu können.
Investition und Finanzierung
Die Investition beschreibt die Verwendung von Kapital. Die Finanzierung beschreibt seine Bereitstellung und gegebenenfalls Rückzahlung.
Beispiel: Ein Planspiel im Fahrradbetrieb
- 1Ein Fahrradbetrieb kauft eine Montagestation für 16.800 € und will sie mehrere Jahre nutzen. Das ist die Investition.
- 2Der Eigentümer legt 6.800 € ein. Für weitere 10.000 € nimmt der Betrieb einen Bankkredit auf. Das ist die Finanzierung.
- 3Die Station soll Reparaturen erleichtern. Ob ihre Vorteile die Ausgaben rechtfertigen, muss der Betrieb gesondert prüfen.
Teste dich
Statische Verfahren arbeiten meist mit Durchschnittswerten für ein Jahr. Du kannst damit einen überschaubaren ersten Vergleich erstellen. Erlöse sind die Werte der verkauften Leistungen; Kosten erfassen den dafür bewerteten Verbrauch. Gewinn ist hier die Differenz aus Erlösen und Kosten. Rentabilität setzt einen Gewinn ins Verhältnis zum eingesetzten Kapital und drückt dieses Verhältnis in Prozent aus. Welche Gewinngröße verwendet wird, muss für alle verglichenen Anlagen gleich festgelegt sein.
Ein Kostenvergleich passt für die Frage nach der günstigeren Anlage, wenn Leistung, Qualität, betrachteter Zeitraum und Erlöse vergleichbar sind. Er prüft nicht für sich, ob sich der Kauf überhaupt lohnt. In den Jahreskosten müssen auch die Anschaffung und die Kapitalbindung berücksichtigt sein. Dazu dienen etwa Abschreibungen, also die rechnerische Verteilung des Anschaffungswerts auf Nutzungsjahre, und kalkulatorische Zinsen, also angesetzte Kosten für das gebundene Kapital. Statisch bedeutet deshalb nicht, dass Zinsen in jeder Form fehlen.
Dynamische Verfahren betrachten Zahlungen zu ihren jeweiligen Zeitpunkten. Beim Abzinsen rechnest du eine spätere Zahlung auf ihren heutigen Vergleichswert zurück. Dieser heißt Barwert. Bei einem positiven Vergleichszins ist derselbe Geldbetrag früher wertvoller, weil er bis zum späteren Termin verzinst werden könnte. Deshalb ist die Kapitalwertmethode besonders hilfreich, wenn die Höhe oder der Zeitpunkt der Rückflüsse über mehrere Jahre schwankt. Sie benötigt dafür eine genauere Zahlungsplanung; unsichere Erwartungen bleiben auch in einer genauen Rechnung unsicher.
| Statisches Verfahren | Leitfrage |
|---|---|
| Kostenvergleich | Welche vergleichbare Anlage hat die niedrigeren durchschnittlichen Jahreskosten? |
| Gewinnvergleich | Welche Anlage hat den höheren durchschnittlichen Jahresgewinn? |
| Rentabilitätsvergleich | Welche Anlage erzielt den höheren Gewinn im Verhältnis zum eingesetzten Kapital? |
| Statische Amortisation | Wie lange dauert der rechnerische Rückfluss der Anschaffungsauszahlung? |
Merke: Durchschnittswerte können verdecken, ob Zahlungen früh oder spät anfallen. Für diese Unterscheidung brauchst du eine Rechnung mit Zahlungszeitpunkten, etwa den Kapitalwert.
Teste dich
Die Amortisationsdauer gibt an, wie lange es rechnerisch dauert, bis Rückflüsse die Anschaffungsauszahlung decken. Ein Rückfluss ist hier der zusätzliche Überschuss aus Einzahlungen abzüglich laufender Auszahlungen. Er ist nicht mit dem buchhalterischen Gewinn gleichzusetzen: Beispielsweise ist eine Abschreibung keine erneute Auszahlung. Für eine Anschaffung ohne Verkaufserlös am Ende und mit gleichbleibendem positivem Jahresrückfluss gilt statisch: d=\frac{I_0}{R}. Dabei ist d die Dauer in Jahren, I_0 die anfängliche Auszahlung in Euro und R der Rückfluss in Euro pro Jahr. Bruchteile eines Jahres sind eine Näherung mit durchschnittlich verteilten Rückflüssen. Bei schwankenden Rückflüssen addierst du die einzelnen Beträge bis zur Deckung der Anfangsauszahlung; die Formel mit gleichbleibendem R passt dann nicht.
Die statische Amortisationsrechnung berücksichtigt weder die Abzinsung noch Rückflüsse nach der errechneten Amortisation. Eine Rückflussdauer unterhalb der Nutzungsdauer ist deshalb kein ausreichender Beweis für die wirtschaftliche Vorteilhaftigkeit. Sie liefert eine ergänzende Information zur Kapitalbindung.
Der Kapitalwert ist die Summe der auf heute bezogenen Ein- und Auszahlungen. Für zwei Jahre gilt: C_0=-I_0+\frac{R_1}{1+i}+\frac{R_2}{(1+i)^2}. C_0 ist der Kapitalwert in Euro, I_0 die Auszahlung heute und R_1 beziehungsweise R_2 der Rückfluss am Ende des ersten beziehungsweise zweiten Jahres. i ist der jährliche Kalkulationszinssatz als Dezimalzahl: 10 % entsprechen i=0{,}10. Dieser Zinssatz ist die für die Bewertung angesetzte Verzinsung. Der Exponent 2 berücksichtigt zwei Jahre. Für weitere Jahre ergänzt du entsprechend abgezinste Rückflüsse. Ein erwarteter Verkaufserlös gehört zum Rückfluss seines Zahlungsjahres.
Ein positiver Kapitalwert bedeutet: Unter den verwendeten Zahlungsannahmen wird die angesetzte Verzinsung übertroffen. Bei null wird sie genau erreicht; bei einem negativen Kapitalwert wird sie verfehlt. Wir bewerten hier die Investition vor Kreditaufnahme, Kredittilgung und Kreditzinsen mit einem vorgegebenen Kalkulationszinssatz. So werden Finanzierungskosten nicht zusätzlich doppelt erfasst. Der Zahlungsplan der Finanzierung wird gesondert geprüft.
Beispiel: Ein Nähtisch im Planungsmodell
- 1Ein Schneider plant einen Nähtisch für 8.400 €. Er erwartet zwei Jahre lang je 4.800 € Rückfluss; ein Verkaufserlös am Ende wird nicht angesetzt.
- 2Statische Näherung: d=8.400/4.800=1{,}75 Jahre. Das liegt unter den zwei Nutzungsjahren.
- 3Für die Kapitalwertrechnung liegen die Rückflüsse jeweils am Jahresende. Bei 10 % Kalkulationszins gilt: C_0=-8.400+4.800/1{,}10+4.800/1{,}10^2\approx-69{,}42 €.
- 4Die angesetzte Verzinsung wird im Modell verfehlt. Die kurze statische Amortisationsdauer ändert dieses Ergebnis nicht.
Merke: Rechne mit ungerundeten Zwischenwerten und runde den Geldbetrag am Ende auf Cent. Beurteile das Ergebnis mit den angegebenen Zahlungszeitpunkten, dem Zinssatz und den Unsicherheiten.
Teste dich
Vergleiche bei Eigenmitteln, Kredit und Leasing die Zahlungen über denselben Nutzungszeitraum. Prüfe Anfangszahlungen, laufende Raten, Gebühren und mögliche Abschlusszahlungen. Berücksichtige auch einen erwarteten Verkaufserlös beim Kauf und die vertraglichen Rückgabebedingungen beim Leasing. Eine niedrige Monatsrate allein entscheidet den Vergleich nicht. Fallen die Zahlungen unterschiedlich früh an, hilft der Vergleich ihrer Barwerte.
Beim Leasing überlässt ein Leasinggeber dem Betrieb ein Gerät gegen vereinbarte Zahlungen zur Nutzung. Der Betrieb muss es dafür nicht selbst kaufen. Eigentum erhält er durch die Nutzung allein nicht. Ob später ein Kauf möglich ist, regelt der Vertrag. Kredit und Leasing können Zahlungen über die Nutzungszeit verteilen; ihre Verpflichtungen müssen auch bei schwächeren Einnahmen finanzierbar bleiben.
Die goldene Finanzierungsregel empfiehlt, langfristig gebundenes Vermögen durch langfristig verfügbare Mittel zu decken. Die Abstimmung der Zeiträume heißt Fristenkongruenz. Sie verringert den Druck, früh einen Ersatz für auslaufende Mittel finden zu müssen. Sie garantiert aber keine Liquidität: Auch passende Laufzeiten ersetzen keinen Plan der fälligen Ein- und Auszahlungen und keinen Zahlungspuffer.
Eine Sensitivitätsanalyse, also Empfindlichkeitsanalyse, zeigt, wie eine Rechnung auf veränderte Annahmen reagiert. Ändere zum Beispiel den erwarteten Jahresrückfluss und halte die übrigen Annahmen zunächst fest. Berechne den Kapitalwert neu. Ändert sich sein Vorzeichen, hängt die Beurteilung entscheidend von dieser Annahme ab. Die Rechnung sagt nicht, mit welcher Wahrscheinlichkeit die Änderung eintritt. Werden mehrere Annahmen gemeinsam verändert, vergleichst du ganze Szenarien, also unterschiedliche mögliche Entwicklungen.
Auch der Leverage-Effekt, die Hebelwirkung von Schulden, ist keine Erfolgsgarantie. Die Eigenkapitalrendite ist der Gewinn nach Kreditzinsen im Verhältnis zum Eigenkapital. Liegt die mit dem gesamten eingesetzten Kapital erzielte Verzinsung über dem Kreditzins, kann Fremdkapital diese Rendite erhöhen. Bei einer Verzinsung unter dem Kreditzins wirkt der Hebel in die Gegenrichtung. Die Pflicht zur vereinbarten Kreditrückzahlung bleibt bestehen.
Begründe deine Entscheidung deshalb in drei Schritten: Nenne das Rechenergebnis mit seinen Annahmen, prüfe die Tragbarkeit der Finanzierung und beschreibe die Folgen schlechterer Erwartungen. Ein positiver Kapitalwert ist eine Aussage des Modells. Er ist keine Zusicherung künftiger Einnahmen.
| Weg | Möglicher Vorteil | Zu prüfen |
|---|---|---|
| Vorhandene Eigenmittel einsetzen | Für diesen Betrag ist kein Bankkredit nötig. | Der verfügbare Zahlungspuffer sinkt. |
| Bankkredit aufnehmen | Eigene Mittel können als Puffer verfügbar bleiben. | Zinsen, Tilgung, Laufzeit und verlangte Sicherheiten. |
| Gerät leasen | Der eigene Kauf des Geräts entfällt. | Raten, Zusatzkosten, Rückgabe und mögliche Kaufvereinbarung. |
Beispiel: Eine Aufnahmeausrüstung unter zwei Erwartungen
- 1Ein Tonstudio zahlt heute 3.000 € für eine Ausrüstung. Es setzt ein Nutzungsjahr, keinen Verkaufserlös und 10 % Kalkulationszins an.
- 2Bei 3.520 € Rückfluss am Jahresende gilt: C_0=-3.000+3.520/1{,}10=200 €.
- 3Ändert sich allein der erwartete Rückfluss auf 3.080 €, gilt: C_0=-3.000+3.080/1{,}10=-200 €.
- 4Die Beurteilung kippt. Vor einer Zusage sollte der Betreiber die Nachfrage prüfen und klären, ob die Finanzierung auch bei geringerem Rückfluss tragbar ist.
Teste dich
Alles auf einen Blick
Investitionsrechnung und Finanzierung
Investition verwendet Kapital; Finanzierung stellt Mittel bereit und regelt gegebenenfalls ihre Rückzahlung.
Statische Verfahren nutzen meist Durchschnittswerte; dynamische Verfahren berücksichtigen Zahlungszeitpunkte.
Eine kurze rechnerische Rückflussdauer ist ein ergänzendes Kriterium und kein Beweis für wirtschaftliche Vorteilhaftigkeit.
Sein Vorzeichen beurteilt die Investition unter den gewählten Zahlungsannahmen und dem angesetzten Zinssatz.
Vergleiche Finanzierungsverpflichtungen und prüfe, wie schlechtere Annahmen das Ergebnis und die Zahlungsfähigkeit verändern.
Eine Druckluftanlage Schritt für Schritt beurteilen
- 1Ein Reparaturbetrieb plant eine Druckluftanlage für 9.000 €. Sie wird zwei Jahre genutzt. Jeweils am Jahresende werden 5.500 € zusätzlicher Rückfluss erwartet. Ein Verkaufserlös wird nicht angesetzt; der jährliche Kalkulationszins beträgt 10 %.
- 2Die statische Näherung ohne Verkaufserlös lautet: d=9.000/5.500\approx1{,}64 Jahre. Sie behandelt die Jahresrückflüsse durchschnittlich; bei den hier festgelegten Jahresendzahlungen erfolgt die tatsächliche vollständige Deckung erst mit der zweiten Zahlung.
- 3Zinse die erste Zahlung ab: 5.500/1{,}10=5.000 €. Zinse die zweite Zahlung über zwei Jahre ab: 5.500/1{,}10^2\approx4.545{,}45 €.
- 4Ziehe die Auszahlung heute von der Summe der Barwerte ab: C_0=-9.000+5.000+5.500/1{,}10^2\approx545{,}45 €. Verwende für das Ergebnis ungerundete Zwischenwerte.
- 5Der positive Kapitalwert spricht unter diesen Annahmen für die Investition. Vor der Entscheidung prüft der Betreiber zusätzlich die Zuverlässigkeit der erwarteten Rückflüsse und den Zahlungsplan seiner Finanzierung.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwendet den nicht abgezinsten Rückfluss für den Kapitalwert. Richtig: C_0=-4.800+5.040/1{,}05=0 €. Die angesetzte Verzinsung wird erreicht und nicht übertroffen.
Lückentext
Der Eigentümer zahlt zusätzlich Geld als Einlage in den Betrieb ein. Das ist eine . Eine Rechnung zinst die Rückflüsse ihrer einzelnen Zahlungsjahre auf heute ab. Dieses Vorgehen ist . Ein Kapitalwert unter null zeigt bei den angesetzten Zahlungen und dem gewählten Zinssatz eine der angesetzten Verzinsung.