

Liquidität 1. Grades berechnen und beurteilen
Du wählst die passenden Bilanzposten aus, berechnest die Liquidität 1. Grades und beurteilst den Wert mit seinen Grenzen.
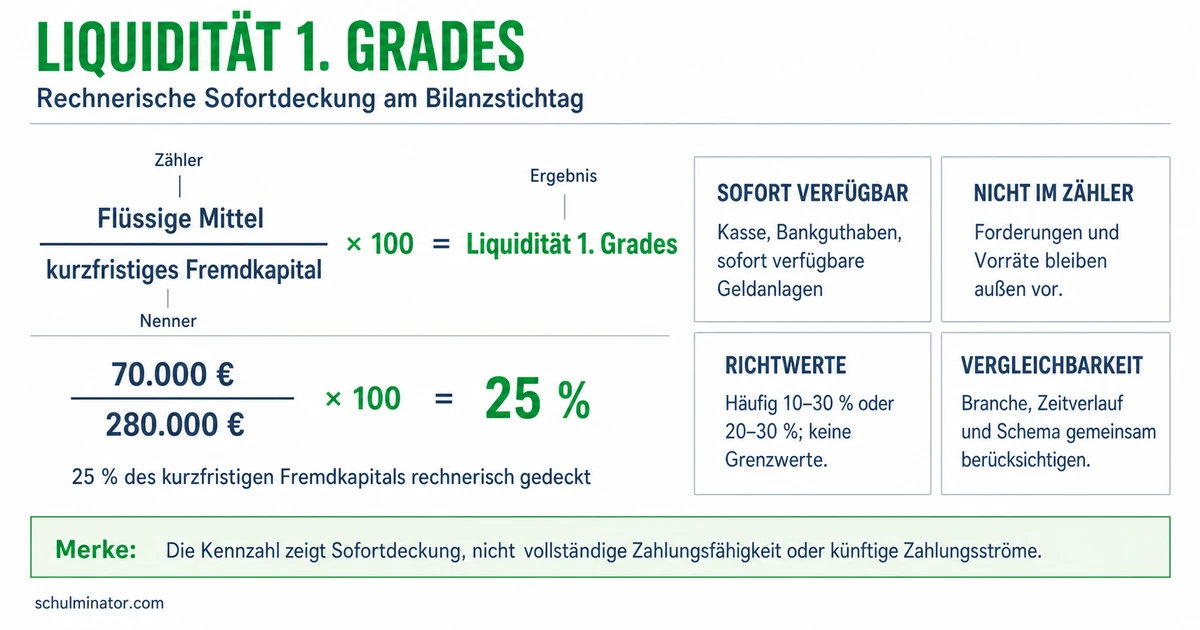
Kurz gesagt
Teile die flüssigen Mittel durch die kurzfristigen Verbindlichkeiten und rechne das Verhältnis in Prozent um. Der Wert zeigt die rechnerische Deckung am Stichtag; für ein Urteil brauchst du auch Richtwert, Entwicklung und Zahlungstermine.
Ein Unternehmen kann Waren im Lager haben und trotzdem zu wenig Geld für eine fällige Rechnung besitzen. Liquidität bedeutet Zahlungsfähigkeit: Geld muss zum Zahlungstermin verfügbar sein. Die Liquidität 1. Grades prüft dafür einen engen Ausschnitt der Bilanz.
Deine Lernziele
Eine Bilanz zeigt das Vermögen und dessen Finanzierung an einem bestimmten Tag, dem Bilanzstichtag. Zur Finanzierung gehören eigenes Geld des Unternehmens und Schulden. Die einzelnen Einträge heißen Bilanzpositionen. Für die Liquidität 1. Grades vergleichst du flüssige Mittel mit kurzfristigen Verbindlichkeiten. Die Kennzahl heißt auch Barliquidität oder auf Englisch Cash Ratio.
Flüssige Mittel sind hier unmittelbar verfügbare Zahlungsmittel. Dazu zählen Bargeld in der Kasse und frei verfügbare Bankguthaben, auch Guthaben bei der Bundesbank, der deutschen Zentralbank. Schecks gehören ebenfalls zu den entsprechenden Bilanzposten; ein Scheck ist eine schriftliche Anweisung an eine Bank, einen Geldbetrag auszuzahlen. Offene Kundenrechnungen heißen Forderungen: Der Kunde schuldet dem Unternehmen noch Geld. Sie gehören ebenso wenig zu den flüssigen Mitteln dieser Rechnung wie Vorräte, also etwa Lagerwaren. Beide müssten erst zu Geld werden. Auch Maschinen und Aktien, also Anteile an Unternehmen, zählen hier nicht mit.
Verbindlichkeiten sind Schulden des Unternehmens. Als kurzfristig behandeln wir in dieser Bilanzanalyse Schulden mit einer Restlaufzeit von höchstens einem Jahr ab dem Stichtag. Restlaufzeit bedeutet: Wie lange dauert es noch bis zur Zahlung? Dazu können offene Lieferantenrechnungen und bald fällige Kreditraten gehören. Bei einem langfristigen Kredit zählt der innerhalb eines Jahres fällige Teil, nicht der gesamte Kreditbetrag. Entscheidend ist also die verbleibende Zeit bis zur Zahlung.
Liquidität 1. Grades
Verhältnis der flüssigen Mittel zu den kurzfristigen Verbindlichkeiten. Es zeigt, welchen Anteil dieser Schulden das Unternehmen am Stichtag rechnerisch aus vorhandenen Zahlungsmitteln decken könnte.
| Bilanzposten | Auswahl | Begründung |
|---|---|---|
| Kassenbestand | Flüssige Mittel | Bargeld ist bereits ein Zahlungsmittel. |
| Frei verfügbares Bankguthaben | Flüssige Mittel | Das Geld ist unmittelbar verfügbar. |
| Offene Kundenrechnung | Nicht einbeziehen | Die Zahlung des Kunden steht noch aus. |
| Waren im Lager | Nicht einbeziehen | Die Waren sind noch kein Geld. |
| Lieferantenschuld, fällig in zwei Monaten | Kurzfristige Verbindlichkeiten | Die Restlaufzeit liegt unter einem Jahr. |
| Kreditbetrag, fällig in vier Jahren | Nicht einbeziehen | Dieser Betrag ist nicht innerhalb eines Jahres fällig. |
Teste dich
Addiere zuerst die passenden Zahlungsmittel. Addiere getrennt davon die kurzfristigen Verbindlichkeiten. Verwende für beide Summen dieselbe Geldeinheit, zum Beispiel Euro. In der folgenden Formel steht F für die flüssigen Mittel in Euro und V für die kurzfristigen Verbindlichkeiten in Euro. L_1 bezeichnet die Liquidität 1. Grades als Prozentwert.
L_1=\frac{F}{V}\cdot100\,\%
Der Zähler oben im Bruch enthält die Zahlungsmittel. Der Nenner unten enthält die kurzfristigen Schulden. Du teilst also Zahlungsmittel durch Schulden, nicht umgekehrt. Die Formel setzt voraus, dass kurzfristige Verbindlichkeiten vorhanden sind: Durch null kannst du nicht teilen. Runde erst das Endergebnis, falls nötig, etwa auf eine Nachkommastelle.
Ein Wert von 25 % bedeutet: Je 100 € kurzfristige Schulden stehen am Stichtag 25 € flüssige Mittel gegenüber. Es bedeutet weder 25 € insgesamt noch einen Gewinn von 25 %. Gewinn bezeichnet den Überschuss der Erträge über die Aufwendungen, also vereinfacht des wirtschaftlich Verdienten über den Verbrauch. Bei 100 % sind flüssige Mittel und kurzfristige Schulden gleich hoch: Die Schulden wären am Stichtag rechnerisch vollständig aus diesen Mitteln gedeckt. Ein Wert unter 100 % bedeutet eine teilweise Deckung, aber für sich genommen noch keinen Nachweis von Zahlungsunfähigkeit.
Beispiel: Rechnung für eine Buchbinderei
- 1Die erfundene Buchbinderei hat 3.600 € Bargeld und 14.400 € frei verfügbares Bankguthaben. Die kurzfristigen Verbindlichkeiten betragen 72.000 €.
- 2Die flüssigen Mittel betragen zusammen 18.000 €.
- 3L_1=\frac{18.000}{72.000}\cdot100\,\%=25\,\%.
- 4Je 100 € kurzfristige Schulden sind am Stichtag 25 € flüssige Mittel vorhanden.
Merke: Der Prozentwert beschreibt ein Verhältnis am Stichtag. Er ist weder ein Geldbetrag noch eine Gewinnangabe.
Teste dich
Ein Richtwert ist eine grobe Orientierung, keine allgemeingültige Grenze. Für die Beurteilungen in dieser Lektion nutzen wir 20 % als Richtwert. In Praxisquellen unterscheiden sich die empfohlenen Bereiche; passende Geldreserven hängen auch von der Branche und dem Geschäftsmodell ab. Unter 20 % ist die Deckung geringer als diese Orientierung. Ab 20 % ist sie erreicht, aber damit ist die Zahlungsfähigkeit noch nicht bewiesen.
Vergleiche anschließend mit früheren Stichtagen. Ein Anstieg zeigt eine höhere rechnerische Deckung, ein Rückgang eine niedrigere. Prüfe auch die Beträge: Der Wert kann steigen, weil mehr Geld vorhanden ist oder weil weniger kurzfristige Schulden bestehen. Ein hoher Wert kann Sicherheit bieten. Bleibt aber mehr Geld ungenutzt, als der Betrieb braucht, können Erträge aus anderen Verwendungen entgehen. Ein möglichst hoher Wert ist deshalb kein ausreichendes Ziel.
Beachte zuletzt die Aussagegrenzen: Die Kennzahl ist eine Momentaufnahme des Stichtags und keine verlässliche Zukunftsprognose, also Vorhersage. Sie zeigt nicht die zeitliche Reihenfolge künftiger Zahlungen. Selbst ein Wert oberhalb des Richtwerts kann mit einem bevorstehenden Geldmangel zusammentreffen. Ein niedriger Wert beweist umgekehrt für sich genommen keine Zahlungsunfähigkeit, etwa wenn vor der nächsten fälligen Rechnung Kundenzahlungen eingehen. Ergänze dein Urteil deshalb durch einen Finanzplan. Dieser stellt erwartete Einzahlungen und Auszahlungen mit ihren Terminen gegenüber.
Beispiel: Entwicklung bei einem Zeltverleih
- 1Der erfundene Zeltverleih weist an zwei vergleichbaren Stichtagen zunächst 40 %, später 28 % aus.
- 228 % liegen über dem hier verwendeten Richtwert von 20 %. Die rechnerische Deckung ist jedoch gesunken.
- 3Ob die nächsten Rechnungen pünktlich bezahlt werden können, bleibt ohne Zahlungstermine und Finanzplan offen.
Merke: Beurteile in drei Schritten: mit dem verwendeten Richtwert vergleichen, Entwicklung beschreiben, Grenzen und fehlende Zahlungsinformationen nennen.
Teste dich
Alles auf einen Blick
Liquidität 1. Grades
In den Zähler gehören flüssige Mittel; offene Kundenrechnungen, Vorräte und Maschinen bleiben draußen.
Im Nenner stehen die Schulden, die in dieser Bilanzanalyse innerhalb höchstens eines Jahres fällig sind.
Teile flüssige Mittel durch kurzfristige Verbindlichkeiten und rechne das Verhältnis in Prozent um.
Der Prozentwert zeigt die rechnerische Deckung der kurzfristigen Schulden am Stichtag.
Nutze den hier gewählten Richtwert von 20 %, die Entwicklung und einen Finanzplan mit Zahlungsterminen.
Eine Polsterei berechnet und beurteilt ihre Deckung
- 1Alle Angaben sind erfunden: Eine Polsterei hat am Stichtag 2.700 € Bargeld und 10.800 € frei verfügbares Bankguthaben. Dazu kommen 6.000 € offene Kundenrechnungen und 9.000 € Lagerwaren.
- 2Sie muss 30.000 € an Lieferanten in zwei Monaten und 24.000 € an die Bank in acht Monaten zahlen. Weitere 40.000 € sind erst in drei Jahren fällig.
- 3Wähle die flüssigen Mittel: 2.700 € plus 10.800 € ergeben 13.500 €. Kundenforderungen und Lagerwaren zählen nicht mit.
- 4Wähle die kurzfristigen Verbindlichkeiten: 30.000 € plus 24.000 € ergeben 54.000 €. Der erst in drei Jahren fällige Betrag bleibt draußen.
- 5Berechne L_1=\frac{13.500}{54.000}\cdot100\,\%=25\,\%. Je 100 € kurzfristige Schulden stehen am Stichtag 25 € flüssige Mittel gegenüber.
- 6Am vergleichbaren früheren Stichtag betrug der Wert 30 %. Die Deckung ist gesunken, liegt mit 25 % aber über dem hier verwendeten Richtwert von 20 %.
- 7Ein vollständiges Urteil braucht zusätzlich die Termine weiterer Ein- und Auszahlungen. Die Kennzahl allein garantiert keine künftige Zahlungsfähigkeit.
Fehler finden
Fehler in Zeile 2Die offene Kundenforderung wurde einem vorhandenen Zahlungsmittel gleichgesetzt. Richtig: Die offenen Kundenrechnungen gehören nicht zu den flüssigen Mitteln für die Liquidität 1. Grades. Es zählen 15.000 € aus Kasse und Bank; geteilt durch 60.000 € ergibt das 25 %.
Lückentext
Ein frei verfügbares Guthaben auf dem Geschäftskonto steht bei der Liquidität 1. Grades im des Bruchs. Bei 5.400 € flüssigen Mitteln und 18.000 € kurzfristigen Verbindlichkeiten beträgt die Kennzahl . Der aus den Beständen eines einzelnen Bilanzstichtags berechnete Wert ist eine .