

Liquidität 2. Grades: berechnen und beurteilen
Du berechnest die Liquidität 2. Grades, deutest die Deckung kurzfristiger Schulden und prüfst die Grenzen der Kennzahl.
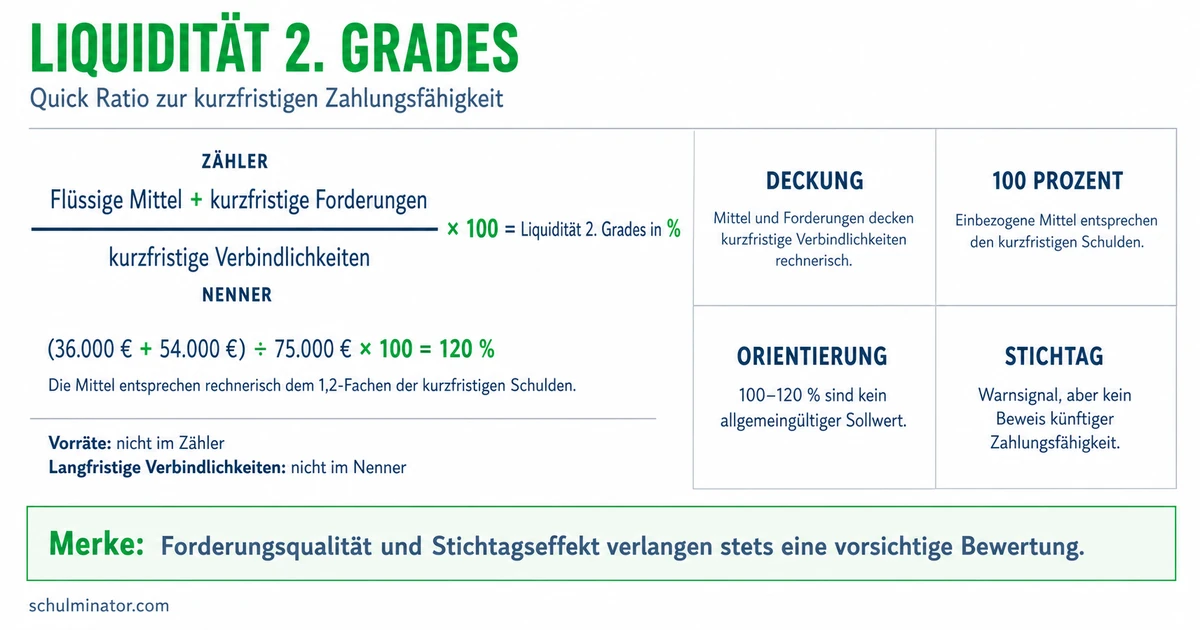
Kurz gesagt
Du teilst Geldmittel, kurzfristige Forderungen und kurzfristige Wertpapiere durch kurzfristige Schulden und rechnest in Prozent um. 100 % bedeuten rechnerische Deckung, aber keine Zusage pünktlicher Zahlungen.
Ein Kunde schuldet einem Betrieb Geld. Der Betrieb muss aber vielleicht schon vorher seinen Lieferanten bezahlen. Die Liquidität 2. Grades vergleicht bestimmte Vermögenswerte mit kurzfristigen Schulden. Du lernst, diese Rechnung von der Frage nach pünktlichen Zahlungen zu unterscheiden.
Deine Lernziele
Liquidität bedeutet hier die Fähigkeit eines Unternehmens, fällige Zahlungen pünktlich zu leisten. Eine Bilanz stellt Vermögen und dessen Finanzierung an einem bestimmten Tag gegenüber, dem Bilanzstichtag. Für die Kennzahl verwendest du Werte desselben Stichtags. Eine Forderung ist ein Anspruch auf eine Zahlung, etwa eine offene Kundenrechnung. Eine Verbindlichkeit ist eine eigene Schuld, etwa eine unbezahlte Lieferantenrechnung.
Die Restlaufzeit ist die Zeit vom Stichtag bis zur vereinbarten Zahlung. Als kurzfristige Forderungen zählen in dieser Erklärung Ansprüche mit weniger als einem Jahr Restlaufzeit. Kurzfristige Verbindlichkeiten werden innerhalb von bis zu einem Jahr fällig. Bei einem Kredit zählt dafür der kurzfristig fällige Anteil, nicht der gesamte Kreditbetrag.
Wir verwenden diese Formel: L_2=\frac{M+F+W}{V}\cdot100\,\%. Dabei ist L_2 die Liquidität 2. Grades in Prozent. M steht für Geldmittel wie Kassenbestand und Bankguthaben, F für kurzfristige Forderungen und W für kurzfristige Wertpapiere. Damit sind hier kurzfristig gehaltene, rasch verkäufliche Geldanlagen gemeint. V bezeichnet die kurzfristigen Verbindlichkeiten. Alle Geldbeträge setzt du in derselben Einheit ein, hier in Euro. Ohne Wertpapiere ist W=0. Bei V=0 ist die Division nicht definiert.
Addiere zuerst die drei Beträge über dem Bruchstrich, den Zähler. Teile ihre Summe durch den Betrag unter dem Bruchstrich, den Nenner, und rechne in Prozent um. Vorräte, also etwa gelagerte Waren, und Maschinen gehören nicht in den Zähler. Langfristige Forderungen und langfristig fällige Kreditanteile bleiben ebenfalls außen vor. Manche Analyseschemata beziehen zusätzlich kurzfristige Rückstellungen ein: erwartete Verpflichtungen mit unsicherer Höhe oder Fälligkeit. Beachte deshalb das vorgegebene Schema. In den folgenden Rechenfällen sind die kurzfristigen Schulden vollständig angegeben; zusätzliche Rückstellungen gibt es nicht.
Liquidität 2. Grades
Die Kennzahl zeigt die rechnerische Deckung kurzfristiger Schulden durch Geldmittel, kurzfristige Forderungen und kurzfristige Wertpapiere am Stichtag.
| Bilanzposten | Ansatz in der Formel |
|---|---|
| Kasse und Bankguthaben | Geldmittel im Zähler |
| Bald fällige Kundenrechnung | Kurzfristige Forderung im Zähler |
| Kurzfristiges, rasch verkäufliches Wertpapier | Zusätzlicher Betrag im Zähler |
| Gelagerte Waren | Kein Betrag in dieser Formel |
| Bald fällige Lieferantenrechnung | Kurzfristige Schuld im Nenner |
| Erst in drei Jahren fälliger Kreditanteil | Kein Betrag in dieser Formel |
Beispiel: Ein Fachgeschäft rechnet nach
- 1Am Stichtag hat das Fachgeschäft 12.000 € Geldmittel, 18.000 € kurzfristige Forderungen und 6.000 € kurzfristige Wertpapiere. Seine kurzfristigen Schulden betragen 30.000 €.
- 2Die ebenfalls vorhandenen Waren im Wert von 10.000 € gehören nicht in den Zähler.
- 3Die erfassten Vermögenswerte ergeben 12.000\,€+18.000\,€+6.000\,€=36.000\,€.
- 4Damit gilt L_2=\frac{36.000\,€}{30.000\,€}\cdot100\,\%=120\,\%.
Teste dich
Bei 100 % sind die erfassten Vermögenswerte und die kurzfristigen Schulden gleich groß. Unter 100 % reicht die erfasste Summe rechnerisch nicht zur vollständigen Deckung. Über 100 % ist sie größer als die Schuldsumme. Ein Wert von 95 % bedeutet zum Beispiel: Auf je 100 € kurzfristige Schulden kommen 95 € aus Geldmitteln, kurzfristigen Forderungen und kurzfristigen Wertpapieren. Daraus folgt nicht, dass schon 95 € bezahlt wurden oder 95 € Bargeld vorhanden sind.
Als grobe Orientierung dient eine rechnerische Deckung von mindestens 100 %. Das ist keine Garantie pünktlicher Zahlungen. Forderungen können verspätet eingehen oder ausfallen. Ein Verkauf von Wertpapieren muss rechtzeitig möglich sein und den angesetzten Betrag einbringen. Die Zahlung an einen Lieferanten kann früher fällig sein als der Eingang einer Kundenforderung. Prüfe deshalb die Termine und die Verlässlichkeit der Beträge.
Ein Wert unter 100 % ist ein Anlass für eine genauere Prüfung, aber kein Beweis, dass der Betrieb eine bestimmte fällige Rechnung nicht bezahlen kann. Dafür kommt es auf die verfügbaren Mittel und Zahlungstermine an. Auch ein hoher Wert rechtfertigt kein pauschales Urteil: Er kann durch viele offene Forderungen entstehen. Falls tatsächlich dauerhaft nicht benötigtes Geld vorhanden ist, kann der Unternehmer dessen sinnvolle Anlage oder Verwendung prüfen. Aus der Kennzahl allein lässt sich ein solcher Geldüberschuss nicht ablesen. Außerdem können Branchen und Geschäftsmodelle unterschiedliche Anforderungen an Zahlungsreserven haben.
Merke: Rechnerische Deckung am Stichtag und pünktliche Zahlungsfähigkeit sind verschiedene Aussagen. Prüfe zusätzlich, wann Geld eingeht und wann Schulden fällig sind.
Beispiel: Eine rechnerische Unterdeckung einordnen
- 1Ein Reparaturbetrieb hat zusammen 28.000 € Geldmittel und kurzfristige Forderungen, keine Wertpapiere und 40.000 € kurzfristige Schulden.
- 2Die Rechnung lautet L_2=\frac{28.000\,€}{40.000\,€}\cdot100\,\%=70\,\%.
- 3Die erfassten Vermögenswerte sind um 12.000 € kleiner als die kurzfristigen Schulden. Ob ein konkreter Zahlungstermin verfehlt wird, ist damit noch offen.
Teste dich
Vergleiche beide Seiten des Bruchs. Steigt der Zähler bei unverändertem positivem Nenner, steigt die Kennzahl. Steigt der Nenner bei unverändertem positivem Zähler, sinkt sie. Ein neuer kurzfristiger Kredit erhöht zum Beispiel zugleich das Bankguthaben und die kurzfristigen Schulden. Du musst dann beide Beträge ändern und neu rechnen. Mehr Geld auf dem Konto bedeutet in diesem Fall nicht schon eine höhere Kennzahl.
Zahlt ein Kunde eine bereits erfasste kurzfristige Forderung vollständig auf das Bankkonto, wird aus der Forderung ein Geldmittel. Ohne Gebühren oder andere Änderungen bleibt die Summe im Zähler gleich. Die Kennzahl ändert sich dann nicht, obwohl der Betrieb nun mehr unmittelbar verfügbares Geld besitzt. Wird dagegen eine zuvor angesetzte Forderung wegen eines Ausfalls im Wert herabgesetzt, sinkt der Zähler. Bei unveränderten kurzfristigen Schulden sinkt damit auch die Kennzahl.
Die Kennzahl ist stichtagsbezogen: Sie beruht auf Beständen an einem bestimmten Tag. Sie zeigt nicht den gesamten Zahlungsablauf der nächsten Wochen. Auch Maßnahmen kurz vor dem Stichtag können das Bild beeinflussen. Solche Maßnahmen zur günstigeren Darstellung werden als Bilanzkosmetik oder „Window Dressing“ bezeichnet. Eine auffällige Verbesserung ist deshalb Anlass, ihre Ursache und die Entwicklung über mehrere Zeitpunkte zu prüfen.
Ein Finanzplan stellt erwartete Einzahlungen und Auszahlungen nach ihren Terminen gegenüber. Einzahlungen sind tatsächliche Geldzuflüsse, Auszahlungen Geldabflüsse. So lässt sich prüfen, ob das Geld zu den jeweiligen Zahlungsterminen voraussichtlich reicht. Der Plan ergänzt die Kennzahl um den zeitlichen Ablauf. Er bleibt eine Planung: Ob Kunden rechtzeitig zahlen, muss der Unternehmer weiter beobachten.
Beispiel: Eine Kundenforderung wird bezahlt
- 1Ein Verlag besitzt 9.000 € Geldmittel und 21.000 € kurzfristige Forderungen, keine Wertpapiere und 24.000 € kurzfristige Schulden.
- 2Seine Kennzahl beträgt L_2=\frac{30.000\,€}{24.000\,€}\cdot100\,\%=125\,\%.
- 3Ein Kunde begleicht eine erfasste Forderung von 7.000 € vollständig. Ohne weitere Änderungen steigen die Geldmittel auf 16.000 €, die Forderungen sinken auf 14.000 €.
- 4Die Summe bleibt 30.000 € und die Kennzahl 125 %. Trotzdem ist mehr Geld unmittelbar verfügbar.
Merke: Erkläre eine Veränderung mit den betroffenen Bilanzposten. Ergänze den Stichtagsvergleich durch Informationen über Zahlungstermine und mögliche Forderungsausfälle.
Teste dich
Alles auf einen Blick
Liquidität 2. Grades
Addiere Geldmittel, kurzfristige Forderungen und kurzfristige Wertpapiere. Teile durch kurzfristige Schulden und rechne in Prozent um.
Vorräte und langfristige Posten bleiben aus dieser Berechnung heraus. Beachte das vorgegebene Analyseschema.
100 % bedeuten rechnerische Deckung am Stichtag. Die Verfügbarkeit zu den Zahlungsterminen ist damit nicht bewiesen.
Prüfe Zähler und Nenner. Der Wechsel von einer Forderung zu Geld verändert ihre Summe ohne weitere Einflüsse nicht.
Ein Stichtagswert ersetzt keinen Finanzplan mit erwarteten Einzahlungen, Auszahlungen und ihren Terminen.
Bilanzwerte einer Gärtnerei auswählen und beurteilen
- 1Am Stichtag sind 5.000 € Kassenbestand, 22.000 € Bankguthaben und 15.000 € in drei Monaten fällige Kundenforderungen angegeben. Kurzfristige Wertpapiere gibt es nicht.
- 2Die Gärtnerei hat 25.000 € bald fällige Lieferantenrechnungen und einen Kredit über insgesamt 35.000 €. Davon sind 10.000 € innerhalb eines Jahres fällig, 25.000 € erst später. Weitere Schulden und Rückstellungen bestehen nicht.
- 3Gelagerte Pflanzen im Wert von 19.000 € und Maschinen im Wert von 48.000 € bleiben aus dem Zähler heraus. Auch der langfristige Kreditanteil gehört nicht in den Nenner.
- 4Die Geldmittel betragen M=5.000\,€+22.000\,€=27.000\,€. Mit den Forderungen ergibt der Zähler 27.000\,€+15.000\,€=42.000\,€.
- 5Die kurzfristigen Schulden ergeben V=25.000\,€+10.000\,€=35.000\,€. Damit gilt L_2=\frac{42.000\,€}{35.000\,€}\cdot100\,\%=120\,\%.
- 6Die erfassten Vermögenswerte übersteigen die kurzfristigen Schulden um 7.000 €. Für eine Aussage über pünktliche Zahlungen müssen zusätzlich die einzelnen Zahlungstermine geprüft werden.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt rechnerische Deckung mit dem Nachweis pünktlicher Zahlungen. Richtig: Der Wert beweist nicht, dass der Betrieb seine kurzfristigen Rechnungen pünktlich bezahlen kann. Dazu fehlen Angaben über Zahlungstermine und den tatsächlichen Eingang der Forderungen.
Lückentext
Die 4.000 € für eine in zwei Monaten fällige, noch unbezahlte Kundenrechnung sind eine des Betriebs. Bei einer Liquidität 2. Grades von 90 % liegen die erfassten Vermögenswerte der kurzfristigen Schuldsumme. Für die Prüfung, ob das Geld an den kommenden Zahlungsterminen voraussichtlich reicht, brauchst du zusätzlich einen .