

Liquidität 3. Grades: berechnen und richtig deuten
Du ordnest Vermögen und Schulden zu, berechnest die Liquidität 3. Grades und beurteilst, was ihr Prozentwert aussagt.
Kurz gesagt
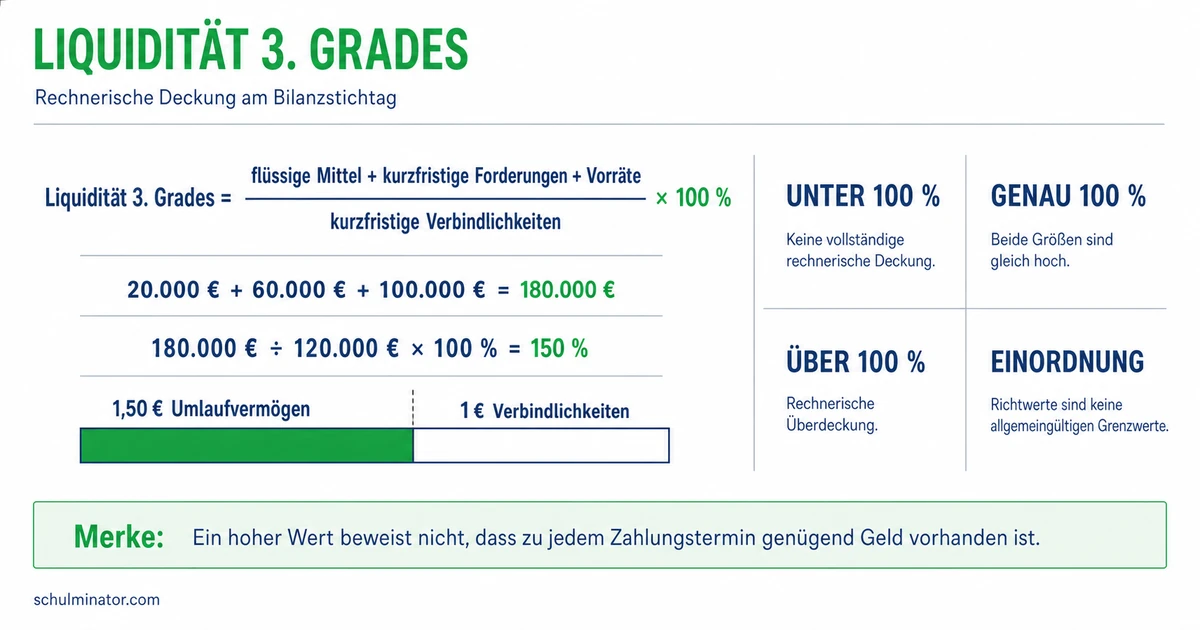
Die Liquidität 3. Grades setzt das gesamte Umlaufvermögen ins Verhältnis zu den kurzfristigen Verbindlichkeiten. Für den Prozentwert multiplizierst du das Verhältnis mit 100; es zeigt die rechnerische Deckung, garantiert aber keine pünktlichen Zahlungen.
Ein volles Warenlager kann wertvoll sein. Eine morgen fällige Rechnung lässt sich damit trotzdem nicht unmittelbar bezahlen. An der Liquidität 3. Grades lernst du, Vermögenswerte zu vergleichen und die Grenzen dieses Vergleichs zu erkennen.
Deine Lernziele
Liquidität bedeutet Zahlungsfähigkeit: Ein Unternehmen kann seine fälligen Zahlungen rechtzeitig leisten. Die Liquidität 3. Grades ist eine Kennzahl, also ein Zahlenverhältnis zur Beurteilung eines Unternehmens. Sie vergleicht das gesamte Umlaufvermögen mit den kurzfristigen Verbindlichkeiten. Der englische Name dafür lautet „Current Ratio“.
Die Bilanz stellt Vermögen und dessen Finanzierung an einem bestimmten Tag gegenüber. Dieser Tag heißt Bilanzstichtag. Zum Umlaufvermögen gehören unter anderem Bargeld, Bankguthaben, Forderungen, Vorräte und die dem Umlaufvermögen zugeordneten Wertpapiere. Forderungen sind Zahlungsansprüche, etwa aus noch unbezahlten Kundenrechnungen. Vorräte sind beispielsweise Rohstoffe und Waren zum Verkauf. Wertpapiere verbriefen Rechte, etwa eine Beteiligung an einem Unternehmen. Auch sonstige Vermögensgegenstände, also weitere dort erfasste Vermögenswerte, zählen mit. Verwende das gesamte ausgewiesene Umlaufvermögen; setze es nicht mit sofort verfügbarem Geld gleich.
Anlagevermögen soll dem Betrieb dauerhaft dienen, etwa eine Produktionsmaschine. Es gehört nicht in den Zähler, also den oberen Teil des Bruchs. Im Nenner, dem unteren Teil, stehen die kurzfristigen Verbindlichkeiten: Schulden mit einer Restlaufzeit bis zu einem Jahr am Bilanzstichtag. Restlaufzeit heißt verbleibende Zeit bis zur fälligen Zahlung. Dazu können offene Lieferantenrechnungen und entsprechende Teile eines Bankkredits gehören. Entscheidend ist die verbleibende, nicht die ursprünglich vereinbarte Laufzeit.
Der 1. Liquiditätsgrad betrachtet sofort verfügbare Mittel wie Kasse und Bankguthaben. Der 2. Grad bezieht zusätzlich kurzfristige Forderungen ein. Der 3. Grad berücksichtigt das gesamte Umlaufvermögen einschließlich der Vorräte. Dadurch erfasst er auch Werte, die erst verkauft oder bezahlt werden müssen.
Rechnerische Deckung
Du vergleichst erfasste Vermögenswerte mit Schulden. Dass die Werte ausreichen, sagt noch nicht, ob das Geld zu den Zahlungsterminen verfügbar ist.
| Posten im Übungsfall | Zuordnung |
|---|---|
| Rohstoffe für die Produktion | Umlaufvermögen: Zähler |
| Noch unbezahlte Kundenrechnung | Umlaufvermögen: Zähler |
| Dauerhaft genutzte Produktionsmaschine | Anlagevermögen: nicht im Zähler |
| Lieferantenrechnung, fällig in zwei Monaten | Kurzfristige Verbindlichkeit: Nenner |
| Kreditbetrag, fällig in drei Jahren | Langfristige Verbindlichkeit: nicht im Nenner |
Teste dich
Nimm die Beträge desselben Bilanzstichtags. Addiere zunächst die Bestandteile des Umlaufvermögens, falls dessen Gesamtsumme noch fehlt. Teile diese Summe durch die kurzfristigen Verbindlichkeiten. Beide Beträge müssen in derselben Geldeinheit angegeben sein. Für den Prozentwert gilt:
\text{Liquidität 3. Grades}=\frac{\text{gesamtes Umlaufvermögen}}{\text{kurzfristige Verbindlichkeiten}}\cdot100\,\%
Das Zeichen \% bedeutet Prozent, also Hundertstel. Der Faktor 100\,\% drückt das Verhältnis als Prozentwert aus. Die kurzfristigen Verbindlichkeiten bilden dabei die Vergleichsgröße. Sie müssen für diese Berechnung größer als null sein; durch null kannst du nicht teilen.
Bei 100\,\% sind Umlaufvermögen und kurzfristige Verbindlichkeiten gleich groß. Bei 150\,\% stehen je 100 Euro kurzfristiger Schulden 150 Euro Umlaufvermögen gegenüber. Das bedeutet weder 150 Euro Bargeld noch 150 Euro Gewinn. Gewinn entsteht aus dem Vergleich von Erträgen und Aufwendungen, also wirtschaftlichen Wertzuwächsen und Wertverbräuchen eines Zeitraums. Er ist eine andere Größe.
Unter 100\,\% reicht das erfasste Umlaufvermögen rechnerisch nicht zur vollständigen Deckung der kurzfristigen Verbindlichkeiten. Über 100\,\% ist es größer als diese Schulden. Auch dann können Zahlungsschwierigkeiten entstehen, etwa wenn ein Kunde erst nach dem Zahlungstermin einer Lieferantenrechnung zahlt. Die Kennzahl vergleicht Bestände, nicht die genaue zeitliche Folge der Zahlungen.
Beispiel: Rechnung für einen Fahrradladen
- 1Der erfundene Laden hat 12.000 Euro Bankguthaben, 28.000 Euro Kundenforderungen und 44.000 Euro Warenvorräte. Weitere Posten des Umlaufvermögens gibt es im Fall nicht.
- 2Das Umlaufvermögen beträgt 12.000+28.000+44.000=84.000 Euro. Die kurzfristigen Verbindlichkeiten betragen 56.000 Euro.
- 3Die Berechnung ergibt \frac{84.000}{56.000}\cdot100\,\%=150\,\%.
- 4Je 100 Euro kurzfristiger Schulden sind 150 Euro Umlaufvermögen erfasst. Die pünktliche Bezahlung ist damit noch nicht nachgewiesen.
Teste dich
Ein Richtwert ist eine Orientierung für die Bewertung. Für die Liquidität 3. Grades werden unterschiedliche Zielgrößen genannt. Eine Zielgröße im mitteleuropäischen Rechnungslegungsumfeld ist mindestens 120\,\%. Die aus der US-amerikanischen Bankpraxis stammende „Banker’s rule“, eine Zwei-zu-eins-Faustregel, nennt mindestens 200\,\%. Diese Richtwerte gehören zu unterschiedlichen Bewertungsumfeldern. Verwende deshalb keinen davon als allgemeines Gütesiegel für jedes Unternehmen.
Trenne die rechnerische Grenze von einem Richtwert: 100\,\% bedeutet gleich hohe Beträge. Ein vorgegebener Zielwert von 120\,\% verlangt darüber hinaus mehr Umlaufvermögen. Ein Betrieb mit 110\,\% liegt über der rechnerischen Deckungsgrenze, aber unter diesem Zielwert. Daraus folgt noch kein sicheres Urteil über seine künftigen Zahlungen.
Die Kennzahl ist stichtagsbezogen, also eine Momentaufnahme der Bilanzwerte. Sie zeigt nicht, wann Forderungen bezahlt werden und Vorräte zu Geld werden. Kunden können verspätet zahlen; Waren lassen sich möglicherweise erst später oder mit Preisnachlass verkaufen. Selbst ein hoher Wert beweist daher keine sichere Zahlungsfähigkeit. Ein hoher Lagerbestand kann die Kennzahl erhöhen, obwohl Geld weiterhin in Waren gebunden ist und nicht für Zahlungen bereitsteht.
Prüfe deshalb die Zusammensetzung des Umlaufvermögens und die Zahlungstermine. Vergleiche außerdem ähnliche Unternehmen derselben Branche, also desselben Wirtschaftszweigs, sowie die Entwicklung des Betriebs über mehrere Stichtage. Verschiedene Geschäftsmodelle können unterschiedliche Anforderungen haben. Ein Finanzplan ergänzt den Vergleich, indem er erwartete Einzahlungen und Auszahlungen mit ihren Zeitpunkten gegenüberstellt. Ein begrenztes Urteil nennt den Zahlenbefund und die noch fehlenden Informationen.
Merke: Urteile in zwei Schritten: Beschreibe zuerst die rechnerische Deckung oder den Abstand zum genannten Richtwert. Nenne dann, welche Angaben zur tatsächlichen Zahlungsfähigkeit noch fehlen.
Beispiel: Ein hoher Wert beim Kostümverleih
- 1Ein erfundener Kostümverleih weist 240 % aus. Ein großer Teil seines Umlaufvermögens besteht aus zum Verkauf bestimmten Waren.
- 2Der Wert liegt über den genannten Zielgrößen von 120 % und 200 %. Das Umlaufvermögen übersteigt die kurzfristigen Verbindlichkeiten rechnerisch.
- 3Für ein Urteil über pünktliche Zahlungen fehlen die Verkaufsaussichten der Waren, erwartete Zahlungseingänge und die Zahlungstermine der Schulden.
Teste dich
Alles auf einen Blick
Liquidität 3. Grades
Der 3. Liquiditätsgrad erfasst das gesamte Umlaufvermögen einschließlich der Vorräte.
Die kurzfristigen Verbindlichkeiten stehen im Nenner; maßgeblich ist die Restlaufzeit bis zu einem Jahr.
Teile das Umlaufvermögen durch die kurzfristigen Verbindlichkeiten und drücke das Verhältnis in Prozent aus.
Unter 100 % ist das Umlaufvermögen kleiner als die kurzfristigen Verbindlichkeiten.
Richtwerte brauchen ein Bewertungsumfeld; ein hoher Wert beweist keine pünktlichen Zahlungen.
Eine Keramikwerkstatt berechnet und deutet ihre Kennzahl
- 1Die erfundene Werkstatt hat 9.000 Euro Bankguthaben, 15.000 Euro Kundenforderungen, 39.000 Euro Vorräte und keine weiteren Posten des Umlaufvermögens. Ihre dauerhaft genutzte Brennmaschine ist 24.000 Euro wert.
- 2Die Brennmaschine gehört zum Anlagevermögen und bleibt außerhalb des Zählers. Das Umlaufvermögen beträgt 9.000+15.000+39.000=63.000 Euro.
- 3Eine Lieferantenrechnung über 18.000 Euro ist in einem Monat fällig, ein Kreditbetrag von 24.000 Euro in neun Monaten. Ein weiterer Kreditbetrag von 30.000 Euro wird erst in drei Jahren fällig.
- 4Im Nenner stehen deshalb 18.000+24.000=42.000 Euro kurzfristige Verbindlichkeiten. Der erst in drei Jahren fällige Betrag zählt nicht mit.
- 5Es ergibt sich \frac{63.000}{42.000}\cdot100\,\%=150\,\%. Je 100 Euro kurzfristiger Schulden sind 150 Euro Umlaufvermögen erfasst.
- 6Die Werkstatt liegt über der rechnerischen Deckungsgrenze. Für ein Urteil über pünktliche Zahlungen fehlen die erwarteten Zahlungseingänge und die Verkaufsaussichten der Vorräte.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt rechnerische Deckung mit rechtzeitig verfügbarem Geld. Richtig: Dieser Wert beweist die pünktliche Bezahlung seiner kurzfristigen Schulden nicht.
Lückentext
Ein Händler hält Waren zum Weiterverkauf im Lager. Diese Waren gehören zum . Bei der Berechnung bilden die kurzfristigen Schulden die Vergleichsgröße; sie stehen im des Bruchs. Das Umlaufvermögen übersteigt die kurzfristigen Schulden, doch der Verkaufszeitpunkt der Vorräte ist offen. Für die pünktliche Zahlung ist die rechnerische Deckung deshalb .