

Relativer Deckungsbeitrag: Engpässe richtig planen
Du erkennst Engpässe, berechnest Deckungsbeiträge je knapper Einheit und planst Mengen sowie zusätzliche Kapazität.
Kurz gesagt
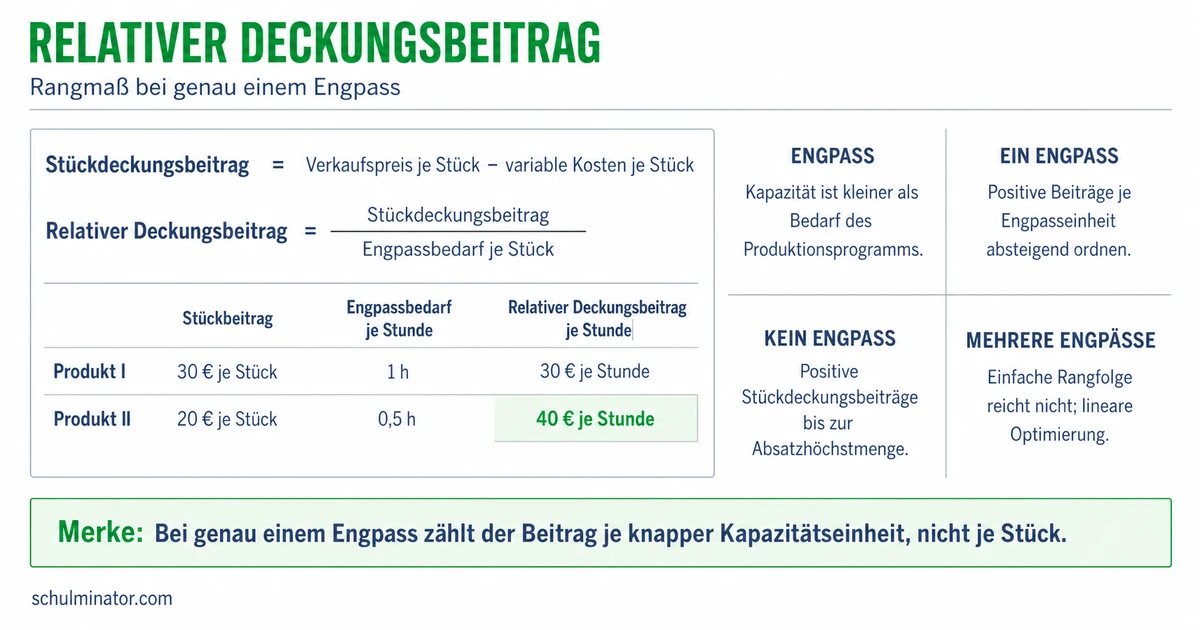
Der relative Deckungsbeitrag zeigt den Beitrag je Einheit einer knappen Ressource. Bei einem Engpass erhält unter den Modellannahmen das Produkt mit dem höchsten Wert Vorrang, bis seine Absatzgrenze oder die Kapazitätsgrenze erreicht ist.
Eine Maschine kann mit einem teuren Produkt lange beschäftigt sein. Ein günstigeres Produkt kann in derselben Zeit mehr zur Deckung der Kosten beitragen. Du lernst, wie du solche Entscheidungen berechnest und den Nutzen zusätzlicher Maschinenzeit beurteilst.
Deine Lernziele
Ein Produktionsprogramm legt fest, welche Produkte ein Betrieb in einem Zeitraum in welcher Menge herstellt. Die Kapazität ist die verfügbare Menge einer Ressource, etwa Maschinenzeit oder Material. Ein Engpass liegt vor, wenn die für das gewünschte Programm benötigte Menge einer Ressource größer ist als ihre verfügbare Menge. Prüfe jede Ressource getrennt: Multipliziere den Bedarf je Stück mit der gewünschten Stückzahl und addiere den Bedarf aller Produkte.
Für unsere Planung gelten vereinfachende Annahmen: Preise und variable Kosten je Stück bleiben konstant. Variable Kosten entstehen abhängig von der produzierten Menge, etwa Materialkosten. Fixkosten bleiben im betrachteten Zeitraum bei den verglichenen Programmen unverändert, etwa die vereinbarte Werkstattmiete. Die Produkte lassen sich unabhängig voneinander verkaufen; es gibt keine vorgeschriebenen Mindestmengen und keine zusätzlichen Kosten für einen Produktwechsel. Hergestellte Mengen werden verkauft. Die Mengen sind teilbar oder gehen wie in unseren Rechnungen ohne Rest auf.
Ohne Engpass kannst du die absetzbaren Mengen aller Produkte mit positivem Stückdeckungsbeitrag herstellen; eine Rangfolge nach dem Beitrag je Stück ist dann nicht nötig. Der Stückdeckungsbeitrag ist der Verkaufspreis abzüglich der variablen Kosten je Stück. Bei genau einem Engpass vergleichst du den relativen Deckungsbeitrag, also den Beitrag je Einheit dieser knappen Ressource. Bei mehreren gleichzeitigen Engpässen verwendest du im linearen Modell die lineare Optimierung: Sie sucht die beste Mengenkombination unter allen Kapazitätsgrenzen zugleich. Linear bedeutet hier, dass etwa der Zeitbedarf proportional zur Stückzahl wächst.
Engpassprüfung
Vergleiche den gesamten Bedarf jeder Ressource mit ihrem Angebot im selben Zeitraum und in derselben Einheit. Bedarf über Angebot bedeutet einen Engpass.
Beispiel: Etiketten und Karten prüfen
- 1Ein Betrieb plant 60 Etiketten und 40 Karten. Ein Etikett benötigt 2 Maschinenminuten, eine Karte 3 Maschinenminuten.
- 2Der Maschinenbedarf beträgt 60\cdot 2+40\cdot 3=240 Minuten. Verfügbar sind 210 Minuten; damit ist die Maschine knapp.
- 3Die zusätzlich benötigte Handarbeit umfasst 150 Minuten bei 180 verfügbaren Minuten. Weitere Grenzen gibt es nicht: Es liegt genau ein Engpass vor.
Merke: Kein Engpass: positive Stückdeckungsbeiträge nutzen. Ein Engpass: Beiträge je knapper Einheit vergleichen. Mehrere Engpässe: alle Grenzen gemeinsam optimieren.
Teste dich
Berechne zuerst den Stückdeckungsbeitrag. Wir nennen ihn d und messen ihn in Euro je Stück. Mit dem Verkaufspreis p und den variablen Kosten k_v, beide in Euro je Stück, gilt: d=p-k_v. Das tiefgestellte v steht für variabel. Der Beitrag steht zunächst für die Deckung der Fixkosten zur Verfügung. Er ist noch kein Gewinn nach Abzug aller Kosten.
Der relative Deckungsbeitrag r setzt diesen Beitrag zum Verbrauch der knappen Ressource ins Verhältnis. Mit a als Engpassverbrauch je Stück gilt: r=\frac{d}{a}. Braucht ein Produkt Maschinenzeit, wird a zum Beispiel in Minuten je Stück gemessen. Dann ergibt Euro je Stück geteilt durch Minuten je Stück die Einheit Euro je Maschinenminute. Bei knappem Material kann die Einheit Euro je Kilogramm lauten. Der Nenner muss zur tatsächlich knappen Ressource gehören.
Vergleiche Werte in derselben Einheit. Eine Stunde hat 60 Minuten: Ein Beitrag von 2 Euro je Maschinenminute entspricht 120 Euro je Maschinenstunde. Für den Stundenwert multiplizierst du den Minutenwert mit 60. Der relative Deckungsbeitrag ist hier kein Prozentsatz vom Umsatz, sondern ein Geldbetrag je knapper Einheit.
Beispiel: Buchstützen berechnen
- 1Eine Buchstütze wird für 18 Euro je Stück verkauft. Die variablen Kosten betragen 10 Euro je Stück; die knappe Maschine wird 4 Minuten je Stück genutzt.
- 2Der Stückdeckungsbeitrag beträgt d=18-10=8 Euro je Stück.
- 3Der relative Deckungsbeitrag beträgt r=8:4=2 Euro je Maschinenminute.
Merke: Erst variable Kosten vom Preis abziehen, dann durch den Engpassverbrauch je Stück teilen. Schreibe die Einheit dazu.
Teste dich
Berechne für jedes Produkt den relativen Deckungsbeitrag an der einen knappen Ressource. Ordne die Produkte vom höchsten zum niedrigsten Wert. Die Absatzhöchstmenge ist die größte Menge, die im betrachteten Zeitraum verkauft werden kann. Sie begrenzt die geplante Menge auch dann, wenn noch Kapazität frei ist.
Beginne mit dem ersten Produkt der Rangfolge. Teile die noch freie Kapazität durch seinen Verbrauch je Stück. Vergleiche diese mögliche Menge mit seiner Absatzhöchstmenge und wähle den kleineren Wert. Ziehe die dafür verbrauchte Kapazität ab. Wiederhole das Vorgehen für das nächste Produkt, bis keine Kapazität oder keine weitere profitable Absatzmöglichkeit bleibt. Unter den Annahmen aus dem ersten Abschnitt ergibt das bei einem Engpass den höchsten Gesamtdeckungsbeitrag.
Ein negativer Stückdeckungsbeitrag bedeutet, dass der Preis die variablen Kosten nicht deckt. Im beschriebenen Modell lässt du ein solches Produkt weg: Jedes zusätzliche Stück würde das Ergebnis verschlechtern. Ein positiver Beitrag kann dagegen Fixkosten mitdecken. Den Gesamtdeckungsbeitrag berechnest du, indem du für jedes Produkt Menge mal Stückdeckungsbeitrag rechnest und diese Beiträge addierst. Der Gewinn ergibt sich hier aus dem Gesamtdeckungsbeitrag abzüglich der unveränderten Fixkosten.
| Produkt | Beitrag und Zeit je Stück | Absatzhöchstmenge |
|---|---|---|
| Klammer | 9 Euro; 3 Maschinenminuten | 20 Stück |
| Halter | 14 Euro; 7 Maschinenminuten | 10 Stück |
Beispiel: 95 Maschinenminuten verteilen
- 1Weitere Kapazitätsgrenzen gibt es nicht. Für die Absatzhöchstmengen wären 20\cdot 3+10\cdot 7=130 Minuten nötig; verfügbar sind 95 Minuten.
- 2Die Klammer erreicht 9:3=3 Euro je Maschinenminute, der Halter 14:7=2 Euro je Maschinenminute. Die Klammer erhält Vorrang.
- 320 Klammern verbrauchen 20\cdot 3=60 Minuten. Es bleiben 95-60=35 Minuten.
- 4Die Restzeit reicht für 35:7=5 Halter. Mehr Klammern wären nicht absetzbar.
- 5Der Gesamtdeckungsbeitrag beträgt 20\cdot 9+5\cdot 14=250 Euro.
Teste dich
Plane das Programm mit der erweiterten Kapazität erneut. Die Differenz zwischen neuem und bisherigem höchstmöglichem Gesamtdeckungsbeitrag zeigt den Nutzen der Erweiterung vor ihren zusätzlichen Kosten. Der Schattenpreis bezeichnet in diesem Planungsmodell den zusätzlichen höchstmöglichen Deckungsbeitrag je weiterer Einheit einer Ressource in einem Bereich, in dem dieser Zuwachs gleich bleibt. Entscheidend ist, welches noch absetzbare Produkt durch die Erweiterung zusätzlich möglich wird. Das muss nicht das Produkt mit dem höchsten relativen Deckungsbeitrag sein.
Ein Beschichtungsbetrieb hat seine Aufträge mit 12 Euro Beitrag je Maschinenstunde bereits vollständig erfüllt. Für die danach eingeplante Variante mit 8 Euro je Maschinenstunde bleibt Nachfrage für weitere 6 Maschinenstunden offen. Andere Grenzen bestehen nicht. Drei zusätzliche Stunden ermöglichen deshalb 24 Euro zusätzlichen Deckungsbeitrag. In diesem Erweiterungsbereich beträgt der Schattenpreis 8 Euro je Stunde. Sind auch die weiteren 6 Stunden Nachfrage erfüllt, bringt zusätzliche Zeit in diesem Modell keinen weiteren Beitrag. Bei größeren Erweiterungen musst du die Abschnitte mit unterschiedlichen Werten getrennt berechnen.
Davon unterscheidest du Opportunitätskosten: Das ist der Beitrag, auf den du durch den Verzicht auf die beste verdrängte Verwendung verzichtest. Ersetzt ein neuer Auftrag eine Stunde der noch nachgefragten Variante mit 8 Euro Beitrag je Stunde, gehen 8 Euro verloren. Bringt der neue Auftrag selbst 5 Euro in dieser Stunde, verschlechtert sich das Ergebnis um 3 Euro. Die 3 Euro sind der Unterschied der Beiträge, nicht der Schattenpreis zusätzlicher Kapazität.
Zusatzkapazität verbessert das Ergebnis, wenn ihr zusätzlicher Deckungsbeitrag ihre zusätzlichen Kosten übersteigt; bei Gleichheit ist das Ergebnis unverändert. Unveränderte Fixkosten ändern den Programmvergleich nicht. Neue Mietkosten oder andere Kosten einer Erweiterung musst du jedoch einbeziehen. Die Rechnung setzt passende Mengen, unveränderte Stückwerte und gesicherten Absatz voraus. Bei unteilbaren Stücken mit Restkapazität kann die Rangfolge allein unzureichend sein; dann müssen zulässige ganze Mengen verglichen werden. Bei mehreren Engpässen sind die Grenzen gemeinsam zu berücksichtigen. Ein positiver Deckungsbeitrag garantiert zudem keinen Gewinn: Der gesamte Beitrag muss auch die Fixkosten decken.
Wert zusätzlicher Kapazität
Vergleiche den besten Gesamtdeckungsbeitrag mit und ohne Erweiterung. Ziehe anschließend die zusätzlichen Kosten der Erweiterung ab, um ihre Wirkung auf das Ergebnis zu bestimmen.
Merke: Ein Schattenpreis gilt für einen bestimmten Erweiterungsbereich. Absatzgrenzen, weitere Engpässe und veränderte Kosten können den Wert zusätzlicher Kapazität ändern.
Teste dich
Alles auf einen Blick
Relativer Deckungsbeitrag
Prüfe jede Ressource; ein Engpass erlaubt unter den Modellannahmen eine Rangfolge nach relativen Deckungsbeiträgen.
Teile den Stückdeckungsbeitrag durch den Engpassverbrauch je Stück und nenne die passende Einheit.
Gehe nach absteigendem relativem Deckungsbeitrag vor und beachte Kapazität sowie Absatzhöchstmengen.
Ihr Wert folgt aus dem zusätzlich möglichen besten Produktionsprogramm und gilt innerhalb bestimmter Grenzen.
Ziehe vom Gesamtdeckungsbeitrag die Fixkosten ab; bei Erweiterungen zählen auch die zusätzlich anfallenden Kosten.
Schutzkappen und Griffe planen
- 1Ein Betrieb hat 76 Maschinenminuten; weitere Engpässe bestehen nicht. Schutzkappen bringen 6 Euro Stückdeckungsbeitrag bei 2 Minuten je Stück, Griffe 10 Euro bei 5 Minuten je Stück. Absetzbar sind höchstens 18 Schutzkappen und 12 Griffe. Es gelten die beschriebenen Modellannahmen.
- 2Für alle absetzbaren Mengen wären 18\cdot 2+12\cdot 5=96 Minuten nötig. Weil 96 Minuten mehr als 76 Minuten sind, liegt ein Engpass vor.
- 3Die relativen Beiträge betragen für Schutzkappen 6:2=3 Euro je Maschinenminute und für Griffe 10:5=2 Euro je Maschinenminute.
- 4Zuerst entstehen 18 Schutzkappen. Sie benötigen 18\cdot 2=36 Minuten; es bleiben 76-36=40 Minuten.
- 5Die Restzeit reicht für 40:5=8 Griffe. Beide Absatzgrenzen werden eingehalten, alle 76 Minuten sind belegt.
- 6Der Gesamtdeckungsbeitrag beträgt 18\cdot 6+8\cdot 10=188 Euro vor Abzug der Fixkosten.
Fehler finden
Fehler in Zeile 4Die Rangentscheidung nennt das falsche Produkt. Richtig: Der Becher erhält Vorrang, weil er 2 statt 1 Euro Deckungsbeitrag je knapper Maschinenminute erzielt.
Lückentext
Für ein gewünschtes Produktionsprogramm werden 90 Arbeitsstunden benötigt; verfügbar sind 80. Die Arbeitszeit ist damit . Ein Produkt liefert 24 Euro Stückdeckungsbeitrag und benötigt 8 Minuten der knappen Maschine je Stück. Sein relativer Deckungsbeitrag beträgt Euro je Maschinenminute. Ein Produkt hat die höchste Rangposition, aber seine gesamte Absatzhöchstmenge ist bereits gefertigt. Weitere freie Maschinenzeit geht bei noch offener profitabler Nachfrage an .