

Umlaufvermögen: Bestandteile und Kennzahlen
Du unterscheidest Anlage- und Umlaufvermögen, ordnest seine vier Hauptgruppen zu und berechnest zwei Kennzahlen.
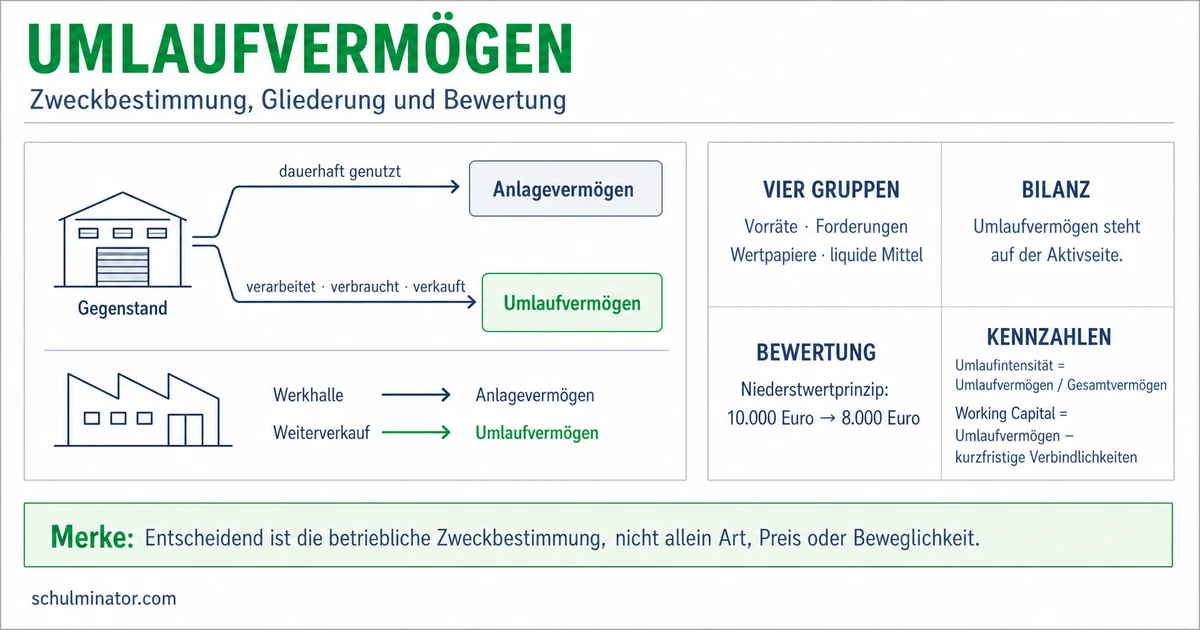
Kurz gesagt
Zum Umlaufvermögen gehören Vorräte, Forderungen und sonstige Vermögensgegenstände, Wertpapiere sowie Kasse und Bankguthaben. Umlaufintensität und Working Capital helfen, die Vermögensstruktur und finanzielle Lage vorsichtig einzuschätzen.
Eine volle Lagerhalle ist noch kein gut gefülltes Bankkonto. Um die Lage eines Unternehmens einzuschätzen, musst du seine Vermögenswerte unterscheiden. Du lernst, welche Werte zum Umlaufvermögen gehören und was zwei Kennzahlen darüber aussagen.
Deine Lernziele
Eine Bilanz stellt das Vermögen eines Unternehmens und seine Finanzierung zu einem bestimmten Tag gegenüber. Dieser Tag heißt Bilanzstichtag. Zum Vermögen gehören neben Gegenständen auch Geld und Ansprüche auf Zahlungen. Die Aktivseite ist die Vermögensseite der Bilanz.
Für die Einordnung zählt die betriebliche Zweckbestimmung: Wozu soll ein Gegenstand im Unternehmen dienen? Zum Anlagevermögen gehören Gegenstände, die bestimmt sind, dem Betrieb dauerhaft zu dienen. So beschreibt es § 247 Absatz 2 des Handelsgesetzbuchs, kurz HGB, im hier verwendeten Gesetzesstand vom November 2026. Dauerhaft bedeutet dabei nicht für immer: Auch ein Gerät, das nach mehreren Jahren ersetzt und verkauft werden soll, kann Anlagevermögen sein.
Zum Umlaufvermögen gehören dagegen etwa zum Verkauf bestimmte Waren, Material zum Verarbeiten oder Verbrauchen sowie Geld für das laufende Geschäft. Derselbe Gegenstand kann je nach seinem vorgesehenen Einsatz unterschiedlich einzuordnen sein. Sein Preis oder sein Standort allein entscheiden darüber nicht. Auch eine lange Lagerzeit macht Verkaufsware nicht von selbst zu Anlagevermögen. Entscheidend ist der Zweck, nicht eine starre Grenze von einem Jahr.
Betriebliche Zweckbestimmung
Die vorgesehene Verwendung eines Vermögensgegenstands im Unternehmen entscheidet über seine Zuordnung zu Anlage- oder Umlaufvermögen.
Beispiel: Zwei Beamer mit unterschiedlichem Zweck
- 1Ein Veranstaltungstechniker vermietet einen Beamer über mehrere Jahre immer wieder an Kunden.
- 2Der Beamer dient dauerhaft seinem Betrieb und gehört zum Anlagevermögen.
- 3Ein Elektronikhändler hält einen gleichartigen Beamer für den Verkauf bereit. Für ihn gehört er zum Umlaufvermögen.
Merke: Frage zuerst nach dem vorgesehenen Einsatz. Auch bei einem später geplanten Verkauf kann ein dauerhaft genutztes Gerät zunächst Anlagevermögen sein.
Teste dich
Im Bilanzschema nach § 266 Absatz 2 HGB steht das Umlaufvermögen auf der Aktivseite nach dem Anlagevermögen. Das Schema unterscheidet vier Hauptgruppen. Die Tabelle zeigt ihre Reihenfolge. Wie ausführlich eine gesetzlich vorgeschriebene Bilanz gegliedert sein muss, hängt unter anderem von der Rechtsform und Größe des Unternehmens ab.
Vorräte sind beispielsweise Material und Produkte zum Verarbeiten, Verbrauchen oder Verkaufen. Rohstoffe bilden das Ausgangsmaterial eines Produkts. Hilfsstoffe gehen als weitere Bestandteile ein. Betriebsstoffe werden für den Betrieb verbraucht. Unfertige Erzeugnisse sind noch nicht fertige eigene Produkte; fertige Erzeugnisse sind verkaufsfertige eigene Produkte. Waren werden für den Weiterverkauf eingekauft. Auch geleistete Anzahlungen auf künftige Vorratslieferungen zählen zu dieser Gruppe. Eine Anzahlung ist eine Zahlung, bevor die vereinbarte Lieferung vollständig erfolgt ist.
Eine Forderung ist ein Anspruch auf eine Zahlung. Bei einer Forderung aus Lieferungen und Leistungen hat das Unternehmen zum Beispiel Ware geliefert, aber der Kunde noch nicht bezahlt. Zu dieser zweiten Gruppe gehören auch Forderungen gegen andere Unternehmen und sonstige Vermögensgegenstände. Eine unbezahlte Kundenrechnung ist noch kein Bankguthaben.
Wertpapiere verbriefen Rechte. Eine Aktie steht zum Beispiel für einen Anteil an einem Unternehmen. Hier geht es um Wertpapiere des Umlaufvermögens, etwa Aktien, die zum baldigen Verkauf gehalten werden. Eine auf Dauer angelegte Beteiligung kann dagegen zum Anlagevermögen gehören.
Die vierte Gruppe umfasst Kassenbestand, Bundesbankguthaben, Guthaben bei Kreditinstituten und Schecks. Kassenbestand bedeutet Bargeld im Betrieb. Kreditinstitute sind Banken; die Bundesbank ist die deutsche Zentralbank. Ein Scheck ist eine schriftliche Anweisung an eine Bank, einen Betrag zu zahlen. Bargeld und Bankguthaben nennt man auch liquide Mittel, also für Zahlungen verfügbare Geldmittel. Vorräte und Forderungen sind dagegen nicht schon verfügbares Geld.
| Hauptgruppe | Beispiel |
|---|---|
| Vorräte | Ton für die Herstellung von Tassen |
| Forderungen und sonstige Vermögensgegenstände | Anspruch aus einer noch unbezahlten Kundenrechnung |
| Wertpapiere | Aktien zum baldigen Verkauf |
| Kassenbestand, Bundesbankguthaben, Guthaben bei Kreditinstituten und Schecks | Bargeld in der Geschäftskasse |
Beispiel: Vorräte einer Töpferei
- 1Ton ist der Rohstoff, aus dem die Töpferei Tassen herstellt.
- 2Noch nicht fertige eigene Tassen sind unfertige Erzeugnisse.
- 3Fertige eigene Tassen für den Verkauf sind fertige Erzeugnisse.
- 4Alle drei Bestände gehören zu den Vorräten; sie sind noch kein Kassenbestand.
Teste dich
Eine Kennzahl fasst wirtschaftliche Angaben in einer Zahl zusammen. Die Umlaufintensität zeigt den Anteil des Umlaufvermögens am Gesamtvermögen. Das Gesamtvermögen ist hier die Summe der Werte auf der Aktivseite, also die Bilanzsumme. Für die Prozentangabe rechnest du \text{Umlaufintensität} = \frac{\text{Umlaufvermögen}}{\text{Gesamtvermögen}} \times 100\,\%. Beide Vermögensbeträge müssen vom selben Stichtag stammen und in derselben Geldeinheit angegeben sein.
Ein hoher Anteil ist kein eigenständiger Beweis für eine gute finanzielle Lage. Er kann etwa mit großen Vorräten oder hohen offenen Kundenforderungen zusammenhängen. Vergleiche deshalb auch die Zusammensetzung, frühere Stichtage und Unternehmen derselben Branche. Eine Branche ist ein Wirtschaftszweig, zum Beispiel der Einzelhandel. Einen für jedes Unternehmen passenden Idealwert liefert die Umlaufintensität nicht.
Das Working Capital, hier auch Netto-Umlaufvermögen genannt, ist ein rechnerischer Überschuss: \text{Working Capital} = \text{Umlaufvermögen} - \text{kurzfristige Verbindlichkeiten}. Verbindlichkeiten sind Schulden des Unternehmens. Mit kurzfristigen Verbindlichkeiten sind hier Schulden gemeint, die spätestens innerhalb eines Jahres zu bezahlen sind, etwa bald fällige Lieferantenrechnungen. Sind die Beträge in Euro angegeben, ist auch das Ergebnis ein Eurobetrag. Die Umlaufintensität ist dagegen ein Prozentwert.
Ein positives Working Capital bedeutet: Das Umlaufvermögen übersteigt die kurzfristigen Verbindlichkeiten. Bei null sind beide Beträge gleich. Ein negatives Ergebnis bedeutet, dass die kurzfristigen Verbindlichkeiten höher sind. Es ist ein Anlass, die Finanzierung und Zahlungsfähigkeit näher zu prüfen; es beweist für sich allein keine Zahlungsunfähigkeit. Je nach Geschäftsmodell können auch Handelsunternehmen mit negativem Working Capital arbeiten.
Liquidität bedeutet Zahlungsfähigkeit: Ein Unternehmen muss seine fälligen Rechnungen rechtzeitig bezahlen können. Auch ein positives Working Capital garantiert das nicht. Vorräte müssen etwa erst verkauft werden und Kundenforderungen tatsächlich eingehen. Entscheidend sind außerdem die Zeitpunkte der Einzahlungen und fälligen Zahlungen. Ein hoher rechnerischer Überschuss kann viel Geld in Vorräten oder Forderungen binden. Beide Kennzahlen zeigen einen Stichtag und ersetzen keinen Blick auf die kommenden Zahlungen.
Working Capital
Umlaufvermögen abzüglich kurzfristiger Verbindlichkeiten: ein rechnerischer Überschuss oder Fehlbetrag, kein ausgewiesener Bargeldbestand.
Merke: Rechne zuerst mit der passenden Formel. Prüfe danach Zusammensetzung und Zahlungszeitpunkte. Ein hoher Prozentwert oder ein positiver Eurobetrag allein beweist keine gesicherte Zahlungsfähigkeit.
Teste dich
Alles auf einen Blick
Umlaufvermögen
Der vorgesehene betriebliche Zweck entscheidet über Anlage- oder Umlaufvermögen.
Das Umlaufvermögen umfasst vier Hauptgruppen, von Vorräten bis zu Kasse, Bankguthaben und Schecks.
Der Prozentwert zeigt den Anteil des Umlaufvermögens am Gesamtvermögen.
Vom Umlaufvermögen werden die kurzfristigen Verbindlichkeiten abgezogen.
Bestände, offene Forderungen und Zahlungszeitpunkte sind für die Zahlungsfähigkeit mitentscheidend.
Zwei Kennzahlen eines Spielwarenhandels berechnen
- 1Erfundener Übungsfall: Am selben Stichtag betragen die Vorräte 45.000 €, die Forderungen 18.000 €, die Wertpapiere des Umlaufvermögens 7.000 € und Kasse sowie Bankguthaben zusammen 20.000 €.
- 2Addiere die vier Gruppen: 45.000\,€ + 18.000\,€ + 7.000\,€ + 20.000\,€ = 90.000\,€ Umlaufvermögen.
- 3Die vollständige Bilanzsumme beträgt 250.000 €. Die kurzfristigen Verbindlichkeiten betragen 62.000 €.
- 4Berechne die Umlaufintensität: 90.000 / 250.000 \times 100\,\% = 36\,\%. Damit entfallen 36 % des Gesamtvermögens auf das Umlaufvermögen.
- 5Berechne das Working Capital: 90.000\,€ - 62.000\,€ = 28.000\,€. Das Umlaufvermögen übersteigt die kurzfristigen Verbindlichkeiten rechnerisch um 28.000 €.
- 6Die 28.000 € sind kein zusätzlicher Geldbestand. Für die Zahlungsfähigkeit musst du auch prüfen, wann Forderungen eingehen, Vorräte verkauft werden und Rechnungen fällig sind.
Fehler finden
Fehler in Zeile 3Die Auswertung verwechselt einen rechnerischen Überschuss mit verfügbarem Geld. Richtig: Die 20.000 € sind der rechnerische Überschuss des Umlaufvermögens über die kurzfristigen Verbindlichkeiten. Darin können Vorräte und noch offene Forderungen stecken.
Lückentext
Eine Gärtnerei nutzt eine Waage dauerhaft zum Abwiegen ihrer Lieferungen. Die Waage gehört zum . Ein Reparaturbetrieb hat einen Auftrag abgeschlossen und wartet auf die Zahlung seiner Rechnung. Der Zahlungsanspruch ist eine des Reparaturbetriebs. Umlaufvermögen von 15.000 € und kurzfristige Verbindlichkeiten von 18.000 € ergeben ein Working Capital.