

Umsatzrentabilität berechnen und beurteilen
Berechne den Gewinn je Euro Umsatz, unterscheide Netto- und EBIT-Rendite und prüfe, was ein Vergleich tatsächlich aussagt.
Kurz gesagt
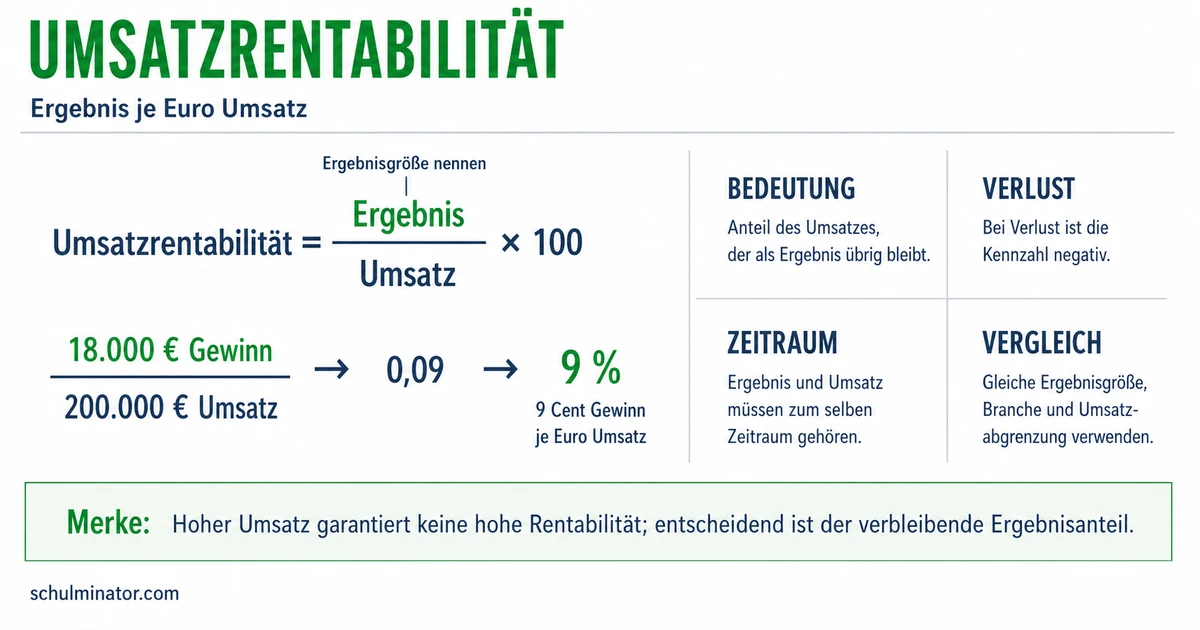
Du teilst die gewählte Gewinngröße durch den Umsatz und multiplizierst mit 100 %. Eine Nettoumsatzrendite von 8 % bedeutet 8 Cent Gewinn nach Zinsen und Ertragsteuern je Euro Umsatz. Zur Beurteilung prüfst du Variante, Vergleichsbetrieb und Sondereffekte.
Ein Betrieb kann mehr Gewinn erzielen und trotzdem eine niedrigere Umsatzrentabilität haben. Entscheidend ist das Verhältnis zum Umsatz. Du lernst, dieses Verhältnis zu berechnen und Veränderungen zu untersuchen, bevor du ein Urteil fällst.
Deine Lernziele
Die Umsatzrentabilität, auch Umsatzrendite genannt, setzt eine Gewinngröße ins Verhältnis zum Umsatz. Umsatz sind die Erlöse aus verkauften Waren und Dienstleistungen. Wir rechnen hier mit Nettoumsatzerlösen: Umsatzsteuer sowie Erlösminderungen wie Rabatte sind bereits abgezogen. Die Umsatzsteuer ist eine Steuer auf Verkäufe. Umsatz ist deshalb nicht dasselbe wie Gewinn.
Für die Rechnung gilt: \text{Umsatzrentabilität}=\frac{G}{U}\cdot100\,\%. Dabei ist G die gewählte Gewinngröße in Euro und U der Umsatz in Euro. Beide Werte müssen denselben Betrieb und denselben Zeitraum betreffen. Der Umsatz muss für diese Rechnung größer als null sein. Teile zuerst den Gewinn durch den Umsatz und wandle den Anteil dann in Prozent um.
Bei der Nettoumsatzrendite verwendest du den Jahresüberschuss. Das ist der Gewinn eines Geschäftsjahres nach Aufwendungen, einschließlich Zinsen und Ertragsteuern. Zinsen sind beispielsweise Kosten eines Kredits; Ertragsteuern sind Steuern auf das Einkommen beziehungsweise den Gewinn. Eine Nettoumsatzrendite von 8 % bedeutet durchschnittlich 8 Cent Gewinn je Euro Umsatz. Sie bedeutet weder 8 Euro Gewinn je Euro Umsatz noch 8 % Gewinn auf das eingesetzte Geld.
Nettoumsatzrendite
Prozentuales Verhältnis des Jahresüberschusses zum Umsatz. Es zeigt den Gewinn nach Zinsen und Ertragsteuern je Euro Umsatz.
Beispiel: Fiktive Fahrradwerkstatt
- 1In einem Geschäftsjahr betragen die Nettoumsatzerlöse 360.000 € und der Jahresüberschuss 28.800 €.
- 2\frac{28.800\,€}{360.000\,€}\cdot100\,\%=8\,\%.
- 3Von jedem Euro Umsatz bleiben im Durchschnitt 8 Cent Jahresüberschuss.
Teste dich
Bei der Netto-Variante steht der Jahresüberschuss im Zähler, also über dem Bruchstrich. Bei der EBIT-Marge steht dort das EBIT. EBIT steht für den englischen Ausdruck „Earnings before interest and taxes“, auf Deutsch „Ergebnis vor Zinsen und Steuern“. Gemeint sind hier die Steuern auf Einkommen oder Gewinn. Das EBIT blendet das Finanzergebnis, also finanzielle Erträge und Aufwendungen wie Zinsen, sowie diese Steuern aus.
Die Formel lautet: \text{EBIT-Marge}=\frac{\text{EBIT}}{U}\cdot100\,\%. EBIT und Umsatz U werden in Euro für denselben Zeitraum eingesetzt. „Marge“ bezeichnet hier den Ergebnisanteil am Umsatz. Bei beiden Varianten verwenden wir denselben Nettoumsatz. Der Unterschied liegt in der Ergebnisgröße, nicht darin, ob zum Umsatz Umsatzsteuer addiert wird.
Die EBIT-Marge erleichtert einen Vergleich, wenn sich die Finanzierung durch Kredite oder die Ertragsteuern unterscheiden. Aufwendungen für Material und Personal bleiben dabei berücksichtigt. Auch Abschreibungen bleiben abgezogen: Sie verteilen beispielsweise die Anschaffungskosten einer Maschine auf ihre Nutzungszeit. EBIT bedeutet deshalb nicht „Ergebnis vor sämtlichen Kosten“. Zudem können darin einmalige Erträge oder Aufwendungen enthalten sein. Ein EBIT-Wert ist nicht schon durch seinen Namen um solche Sondereffekte bereinigt.
| Variante | Ergebnisgröße | Umgang mit Zinsen und Ertragsteuern |
|---|---|---|
| Nettoumsatzrendite | Jahresüberschuss | Sind im Jahresüberschuss berücksichtigt. |
| EBIT-Marge | Ergebnis vor Zinsen und Ertragsteuern | Werden bei der Ergebnisgröße ausgeblendet. |
Beispiel: Fiktive Druckerei mit zwei Ergebnisgrößen
- 1Die Druckerei hat in einem Geschäftsjahr 840.000 € Umsatz, 42.000 € Jahresüberschuss und 84.000 € EBIT.
- 2Netto-Variante: \frac{42.000\,€}{840.000\,€}\cdot100\,\%=5\,\%.
- 3EBIT-Variante: \frac{84.000\,€}{840.000\,€}\cdot100\,\%=10\,\%.
- 4Das sind 5 Cent Jahresüberschuss beziehungsweise 10 Cent Ergebnis vor Zinsen und Ertragsteuern je Euro Umsatz.
Teste dich
Kläre zuerst die Frage des Vergleichs. Beim Zeitvergleich untersuchst du denselben Betrieb in verschiedenen Zeiträumen. Ein zwischenbetrieblicher Vergleich stellt verschiedene Betriebe gegenüber. Ein Soll-Ist-Vergleich stellt einem geplanten Wert, dem Soll, den tatsächlich erreichten Wert, dem Ist, gegenüber. Die Rechenweise muss jeweils zusammenpassen.
Prüfe die Ergebnisgröße: Netto gehört neben Netto, EBIT-Marge neben EBIT-Marge. Prüfe außerdem, ob Umsatz und Ergebnis innerhalb jeder Rechnung aus demselben Zeitraum stammen und nach derselben Abgrenzung ermittelt wurden. Für den Vergleich verschiedener Betriebe sollten die Werte denselben Berichtszeitraum betreffen. Ein Zeitvergleich verwendet dagegen bewusst verschiedene Jahre; die Zeiträume sollten gleich lang sein. Änderungen der Berechnung oder einmalige Ereignisse musst du berücksichtigen.
Auch die Betriebe müssen zum Vergleichsziel passen. Eine Branche ist ein Wirtschaftszweig mit ähnlichen Angeboten. Betriebe derselben Branche mit ähnlicher Größe und ähnlichem Angebot sind geeigneter als sehr unterschiedliche Betriebe. Große Betriebe können beispielsweise beim Einkauf Preisvorteile haben. Auch ein einzelnes Produkt oder ein breites Angebot kann die Kosten beeinflussen. Ein höherer Prozentwert zeigt zunächst einen höheren Ergebnisanteil am Umsatz. Er beweist für sich weder einen höheren Gewinn in Euro noch insgesamt eine bessere wirtschaftliche Lage. Ein fester Grenzwert für „gut“ passt daher nicht zu jedem Betrieb.
Merke: Prüfe vor dem Urteil die Variante, die Berechnung, den Zeitraum, die passenden Betriebe und mögliche Sondereffekte. Eine Prozentzahl ersetzt diese Prüfung nicht.
Beispiel: Fiktiver Vergleich zweier Sportgeschäfte
- 1Ein Sportgeschäft meldet 7 % Nettoumsatzrendite, ein ähnlich großes Geschäft 9 % EBIT-Marge für dasselbe Jahr.
- 2Die Angaben verwenden verschiedene Ergebnisgrößen. Daraus lässt sich keine Rangfolge der Nettoumsatzrenditen bilden.
- 3Für diese Rangfolge brauchst du auch vom zweiten Geschäft die Nettoumsatzrendite und prüfst die weitere Vergleichbarkeit.
Teste dich
Trenne die Beobachtung von ihrer möglichen Ursache. Berechne zunächst die Rendite für beide Zeiträume nach derselben Methode. Betrachte dann Gewinn und Umsatz einzeln. Steigt der Gewinn langsamer als der Umsatz, sinkt sein Anteil am Umsatz. Aus einem Gewinnanstieg in Euro folgt deshalb noch kein Anstieg der Umsatzrentabilität. Die Differenz zweier Prozentwerte gibst du in Prozentpunkten an: Von 8 % auf 6 % ist ein Rückgang um zwei Prozentpunkte.
Suche anschließend nach Erklärungen in den einzelnen Erträgen und Aufwendungen. Erträge erhöhen das Ergebnis, Aufwendungen mindern es. Höhere Material- oder Personalkosten können den Gewinn belasten. Niedrigere Verkaufspreise oder ein größerer Anteil weniger gewinnbringender Produkte können die Rendite ebenfalls verändern. Das sind zunächst mögliche Ursachen. Prüfe dazu etwa Einkaufspreise, Personalkosten, Verkaufspreise und verkaufte Mengen. Aus dem Prozentwert allein lässt sich keine bestimmte Ursache ablesen.
Prüfe außerdem Sondereffekte, also ungewöhnliche oder einmalige Einflüsse auf das Ergebnis. Ein einmaliger Ertrag kann die Rendite erhöhen, ohne eine dauerhafte Verbesserung zu belegen. Auch im EBIT können solche Effekte enthalten sein. Für einen Vergleich der laufenden Tätigkeit untersuchst du sie getrennt und verwendest auf beiden Seiten dieselbe Bereinigung. Bei der Netto-Variante prüfst du zusätzlich Zinsen und Ertragsteuern. Dein Urteil nennt schließlich, was die Zahlen zeigen, welche Erklärung belegt ist und welche Angaben noch fehlen.
Beispiel: Fiktiver Geräteverleih wächst
- 1Im Vorjahr hat der Verleih 750.000 € Umsatz und 60.000 € Jahresüberschuss: \frac{60.000}{750.000}\cdot100\,\%=8\,\%.
- 2Im Folgejahr hat er 1.100.000 € Umsatz und 66.000 € Jahresüberschuss: \frac{66.000}{1.100.000}\cdot100\,\%=6\,\%.
- 3Der Gewinn in Euro ist gestiegen. Sein Anteil am Umsatz ist gesunken, weil der Umsatz stärker gewachsen ist.
- 4Ob etwa höhere Einkaufskosten oder andere Verkaufspreise dahinterstehen, musst du mit weiteren Angaben prüfen.
Merke: Eine Veränderung der Rendite ist eine Beobachtung. Eine Erklärung braucht zusätzliche Daten; ein höherer Wert kann auch auf einem einmaligen Effekt beruhen.
Teste dich
Alles auf einen Blick
Umsatzrentabilität
Teile die gewählte Gewinngröße durch den Umsatz desselben Zeitraums und multipliziere mit 100 %.
Eine Nettoumsatzrendite von 8 % entspricht durchschnittlich 8 Cent Jahresüberschuss je Euro Umsatz.
Netto verwendet den Jahresüberschuss, die EBIT-Marge das Ergebnis vor Zinsen und Ertragsteuern.
Passende Varianten, Zeiträume und Betriebe sind die Grundlage für ein begründetes Urteil.
Prüfe Umsatz, Gewinn, einzelne Erträge und Aufwendungen sowie Sondereffekte getrennt.
Zwei Renditen eines fiktiven Keramikstudios berechnen
- 1Für ein Geschäftsjahr sind 480.000 € Nettoumsatz, 38.400 € Jahresüberschuss und 57.600 € EBIT angegeben.
- 2Für die Netto-Variante wählst du den Jahresüberschuss: \frac{38.400\,€}{480.000\,€}\cdot100\,\%=8\,\%.
- 3Für die EBIT-Variante wählst du das EBIT: \frac{57.600\,€}{480.000\,€}\cdot100\,\%=12\,\%.
- 4Das Studio erzielt je Euro Umsatz 8 Cent Jahresüberschuss und 12 Cent Ergebnis vor Zinsen und Ertragsteuern.
- 5Welcher Wert für einen Vergleich passt, hängt davon ab, ob du die Rendite nach oder vor diesen Einflüssen untersuchen möchtest.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt den Gewinnbetrag mit seinem Anteil am Umsatz. Richtig: Die Nettoumsatzrendite ist gesunken, von 8 % auf 6 %, denn \frac{24.000}{400.000}\cdot100\,\%=6\,\%. Der Umsatz ist stärker gewachsen als der Jahresüberschuss.
Lückentext
Bei 9 Cent Jahresüberschuss je Euro Umsatz beträgt die Nettoumsatzrendite . Für die EBIT-Marge steht im Zähler das Ergebnis Zinsen und Ertragsteuern. Bleibt der positive Gewinn unverändert und steigt der positive Umsatz, wird die Umsatzrentabilität .