

Vollkostenrechnung: Selbstkosten sicher kalkulieren
Du unterscheidest Kostenarten, berechnest Herstell- und Selbstkosten und erkennst Grenzen der Vollkostenrechnung.
Kurz gesagt
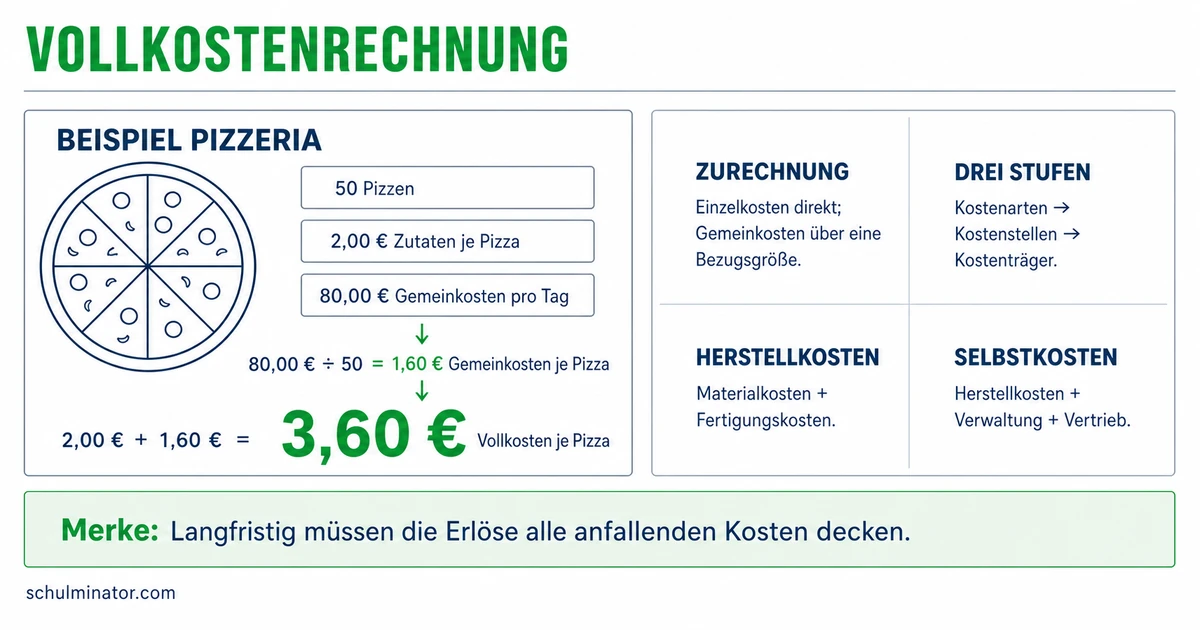
Die Vollkostenrechnung ordnet einem Produkt oder Auftrag Einzelkosten und Anteile der Gemeinkosten zu. Aus Material- und Fertigungskosten entstehen die Herstellkosten; weitere Kosten für Verwaltung und Verkauf führen zu den Selbstkosten.
Was kostet es einen Betrieb, einen Auftrag auszuführen? Material und Arbeitszeit sind ein Teil der Rechnung; auch Lager, Werkstatt und Büro verursachen Kosten. Du verfolgst den Weg zu den Selbstkosten und prüfst, wann diese Zahl für eine Entscheidung ausreicht. Die Rechenfälle dieser Seite sind frei erfunden.
Deine Lernziele
Ein Kostenträger ist ein Produkt, eine Dienstleistung oder ein Auftrag, dessen Kosten du bestimmen willst. Einzelkosten lassen sich diesem Kostenträger direkt zurechnen, etwa das erfasste Material für einen Auftrag. Gemeinkosten werden dagegen über einen Verteilungsschlüssel zugerechnet. Ein solcher Schlüssel ist eine festgelegte Regel zum Aufteilen, etwa nach genutzter Raumfläche. Die Miete einer gemeinsam genutzten Werkstatt ist bezogen auf die einzelnen Produkte eine Gemeinkostenposition.
Die zweite Einteilung fragt nach der Produktionsmenge: Fixe Kosten bleiben bei veränderter Menge innerhalb eines betrachteten Zeitraums und Produktionsbereichs insgesamt gleich. Variable Kosten verändern sich mit der Menge. Bei einem festen Materialverbrauch je Stück steigen die gesamten Materialkosten mit der Stückzahl. Fixe Gesamtkosten sind von den fixen Kosten je Stück zu unterscheiden: Verteilst du dieselbe Monatsmiete auf mehr Stück, sinkt ihr rechnerischer Anteil je Stück.
Die beiden Einteilungen beantworten verschiedene Fragen. Direkt erfasstes Material kann zugleich Einzelkosten und variable Kosten darstellen. Gemeinsam genutzter Maschinenstrom kann variable Gemeinkosten verursachen, wenn sein Verbrauch mit der Menge steigt, aber nicht getrennt je Produkt erfasst wird. Gemeinkosten sind deshalb nicht gleichbedeutend mit Fixkosten. Entscheidend sind der betrachtete Kostenträger und die angegebenen Bedingungen.
Zurechnung und Mengenabhängigkeit
Einzel- oder Gemeinkosten: Wie gelangen Kosten zum Kostenträger? Fix oder variabel: Wie verändern sich die gesamten Kosten bei einer anderen Produktionsmenge?
Beispiel: Eine Keramikwerkstatt betrachtet ihre Tassen
- 1Der erfasste Tonverbrauch je Tasse ist direkt zurechenbar und steigt insgesamt mit der Tassenzahl: variable Einzelkosten.
- 2Die Monatsmiete der gemeinsam genutzten Werkstatt bleibt im betrachteten Mengenbereich unverändert: fixe Gemeinkosten.
- 3Der gemeinsame Brennofen verbraucht bei mehr Produktion mehr Strom. Ohne getrennte Erfassung je Produkt sind das hier variable Gemeinkosten.
Teste dich
Die Kostenartenrechnung erfasst, welche Kosten in welcher Höhe innerhalb eines Abrechnungszeitraums angefallen sind. Ein Abrechnungszeitraum kann ein Monat sein. Die Kosten werden etwa nach Material, Löhnen und Miete gegliedert. Daraus weißt du noch nicht, welcher Auftrag welchen Anteil tragen soll.
Die Kostenstellenrechnung fragt, wo Kosten entstanden sind. Eine Kostenstelle ist ein abgegrenzter Bereich des Betriebs, etwa das Lager oder die Fertigung, also der Bereich der Herstellung. Ein Betriebsabrechnungsbogen, kurz BAB, ist eine Tabelle: Kostenarten stehen in den Zeilen, Kostenstellen in den Spalten. Gemeinkosten werden mit passenden Schlüsseln auf Kostenstellen verteilt und dort zusammengerechnet. Die gewählten Schlüssel sollen die Nutzung möglichst gut abbilden.
Die Kostenträgerrechnung fragt, wofür die Kosten entstanden sind. Direkt erfasste Einzelkosten gelangen zum betreffenden Kostenträger. Die auf Kostenstellen gesammelten Gemeinkosten werden ihm anteilig zugerechnet, zum Beispiel durch prozentuale Zuschläge. Bei der Vollkostenrechnung werden fixe und variable Kosten berücksichtigt. Ziel sind hier die Selbstkosten des Produkts oder Auftrags: die insgesamt zugerechneten Kosten seiner Herstellung und der weiteren betrieblichen Bereiche, etwa Verwaltung und Verkauf. Nicht jede Kostenposition durchläuft also erst eine Verteilung über Kostenstellen.
| Stufe | Leitfrage | Ergebnis |
|---|---|---|
| Kostenartenrechnung | Welche Kosten und wie viel? | Kosten nach Art und Höhe |
| Kostenstellenrechnung | Wo sind Kosten entstanden? | Gemeinkosten je Bereich |
| Kostenträgerrechnung | Wofür sind Kosten entstanden? | Kosten je Produkt oder Auftrag |
Beispiel: Raumkosten eines Gerätebetriebs verteilen
- 1Frei gewählte Monatsmiete: 1.800 €. Zwei Bereiche nutzen die Fläche im Verhältnis zwei zu eins.
- 2Der Flächenschlüssel ergibt drei Teile. Ein Teil beträgt 1.800\,\text{€} \div 3 = 600\,\text{€}.
- 3Der größere Bereich erhält 1.200 €, der kleinere 600 €. Die Kostenstellenrechnung hat damit Bereiche belastet, noch keine einzelnen Produkte.
Teste dich
Die Zuschlagskalkulation ist ein Verfahren, das Gemeinkosten mithilfe prozentualer Zuschläge zurechnet. Die Bezugsgröße ist der Betrag, auf den sich ein Zuschlag bezieht. Für einen Zuschlagssatz teilst du die Gemeinkosten eines Bereichs durch seine passende Bezugsgröße aus demselben Zeitraum. Beide Beträge werden in Euro eingesetzt: \text{Zuschlagssatz} = \frac{\text{Gemeinkosten}}{\text{Bezugsgröße}} \cdot 100\,\%. Beispielsweise ergeben 900 € Materialgemeinkosten bei 6.000 € Materialeinzelkosten einen Satz von 15 %. Für einen Auftrag mit 200 € Materialeinzelkosten ergeben sich damit 30 € Materialgemeinkosten. Die übrigen Zahlen dieses Absatzes sind ebenfalls frei gewählt.
Im hier verwendeten Fertigungsschema sind Materialeinzelkosten der direkt erfasste Materialverbrauch. Materialgemeinkosten betreffen etwa Einkauf und Lager. Fertigungseinzelkosten sind hier die direkt erfassten Fertigungslöhne; Fertigungsgemeinkosten entstehen etwa durch gemeinsam genutzte Maschinen. Die Tabelle zeigt die jeweiligen Zuschlagsgrundlagen. Sondereinzelkosten gehören direkt zu einem bestimmten Auftrag: Ein dafür benötigtes Spezialwerkzeug zählt zur Fertigung, ein auftragsbezogener Versand zum Vertrieb, also zum Verkauf und zur Auslieferung.
Materialeinzelkosten plus Materialgemeinkosten ergeben die Materialkosten. Fertigungseinzelkosten plus Fertigungsgemeinkosten plus etwaige Sondereinzelkosten der Fertigung ergeben die Fertigungskosten. Materialkosten plus Fertigungskosten sind die Herstellkosten. Dazu kommen Verwaltungs- und Vertriebsgemeinkosten sowie etwaige Sondereinzelkosten des Vertriebs: Das ergibt die Selbstkosten. Gewinn ist kein Bestandteil der Selbstkosten.
Für die Rechnungen auf dieser Seite gelten feste Vereinfachungen: Die betrachteten Aufträge werden vollständig hergestellt und verkauft; Lagerbestände ändern sich nicht. Gesonderte Entwicklungskosten fallen nicht an. Verwaltungs- und Vertriebsgemeinkosten beziehen sich jeweils auf dieselben Herstellkosten, nicht auf eine schon erhöhte Zwischensumme. Sondereinzelkosten werden als Betrag addiert. Rechne einen Auftrag vollständig durch; bei mehreren gleichen Stück teilst du seine Selbstkosten anschließend durch die Stückzahl. Das verwendete Schema ist kein unverändertes Schema für jeden Betrieb.
| Gemeinkosten | Bezugsgröße hier | Kostenblock |
|---|---|---|
| Materialgemeinkosten | Materialeinzelkosten | Materialkosten |
| Fertigungsgemeinkosten | Fertigungseinzelkosten | Fertigungskosten |
| Verwaltungsgemeinkosten | Herstellkosten | Selbstkosten |
| Vertriebsgemeinkosten | Herstellkosten | Selbstkosten |
Beispiel: Ein Auftrag für Stoffbeutel
- 1Es gelten die Vereinfachungen des Abschnitts; Sondereinzelkosten fallen hier nicht an. Materialeinzelkosten: 24 €; Materialzuschlag: 25 % auf diese 24 €.
- 2Materialgemeinkosten: 24\,\text{€} \cdot 0{,}25 = 6\,\text{€}. Materialkosten: 30 €.
- 3Fertigungseinzelkosten: 20 €; Fertigungszuschlag: 50 % auf diese 20 €. Fertigungsgemeinkosten: 10 €; Fertigungskosten: 30 €.
- 4Herstellkosten: 30\,\text{€} + 30\,\text{€} = 60\,\text{€}.
- 5Verwaltungszuschlag: 10 %, Vertriebszuschlag: 5 %, jeweils auf 60 €. Die Zuschläge ergeben 6 € und 3 €. Selbstkosten des Auftrags: 69 €.
Merke: Prüfe vor jedem Zuschlag seine Bezugsgröße. Herstellkosten enthalten Material und Fertigung; Selbstkosten schließen die weiteren zugerechneten Kosten ein.
Teste dich
Die Vollkostenrechnung zeigt, welche gesamten Kosten einem Produkt oder Auftrag zugerechnet werden. Das unterstützt die Angebotskalkulation, also die Vorbereitung eines Angebotspreises. Für eine auf Dauer kostendeckende Tätigkeit müssen auch fixe Kosten verdient werden. Selbstkosten geben dafür eine Kostenorientierung. Sie beweisen aber nicht, dass Kunden den entsprechenden Preis bezahlen. Außerdem hängt die zugerechnete Gemeinkostenhöhe von den gewählten Schlüsseln und Zuschlagsgrundlagen ab. Ein Zuschlag misst nicht für jedes Produkt dessen tatsächliche Kostenverursachung.
Für einen kurzfristigen Zusatzauftrag reicht der Vergleich des Preises mit den bisherigen Selbstkosten je Stück nicht aus. Ein Zusatzauftrag kommt zu den bisherigen Aufträgen hinzu. Freie Kapazität bedeutet, dass Personal und Maschinen ihn ohne Verdrängung anderer Aufträge ausführen können. Entscheidend ist dann, welche Erlöse und Kosten durch ihn zusätzlich entstehen. Erlös ist hier der eingenommene Verkaufspreis. Bereits anfallende Fixkosten werden durch ihre rechnerische Verteilung auf Stücke nicht zu zusätzlichen Kosten des neuen Auftrags.
Die Deckungsbeitragsrechnung trennt variable und fixe Kosten. Der Deckungsbeitrag ist Erlös minus variable Kosten. Er trägt zur Deckung fixer Kosten bei und ist nicht schon der Gewinn. Bei freier Kapazität, unveränderten Fixkosten und ohne weitere Auswirkungen verbessert ein positiver zusätzlicher Deckungsbeitrag das Ergebnis. Entstehen durch den Auftrag zusätzliche fixe Kosten, musst du auch diese abziehen. Für die hier betrachteten Entscheidungen sind zusätzliche Erlöse und sämtliche zusätzlichen Kosten maßgeblich. Auf Dauer müssen auch die übrigen fixen Kosten gedeckt werden.
Beispiel: Eine Druckerei prüft einen Zusatzauftrag
- 1Für einen zusätzlichen Plakatauftrag sind Personal und Maschine frei. Er verdrängt keinen anderen Auftrag. Die Fixkosten bleiben gleich; weitere Auswirkungen gibt es nicht.
- 2Der zusätzliche Erlös beträgt 480 €, die gesamten zusätzlichen variablen Kosten 330 €.
- 3Zusätzlicher Deckungsbeitrag: 480\,\text{€} - 330\,\text{€} = 150\,\text{€}. Unter den genannten Bedingungen verbessert sich das Ergebnis um 150 €.
Merke: Eine Verteilung unveränderter Fixkosten erklärt Selbstkosten, aber keine zusätzlichen Kosten eines Auftrags. Prüfe kurzfristige Entscheidungen anhand der tatsächlichen Änderungen.
Teste dich
Alles auf einen Blick
Vollkostenrechnung
Einzel- und Gemeinkosten betreffen die Zurechnung; fixe und variable Kosten betreffen die Mengenabhängigkeit.
Kostenarten erfassen Art und Höhe, Kostenstellen die betrieblichen Bereiche und Kostenträger die Produkte oder Aufträge.
Im verwendeten Fertigungsschema werden Materialkosten und Fertigungskosten zusammengezählt.
Im verwendeten Schema kommen Verwaltung, Vertrieb und etwaige Sondereinzelkosten des Vertriebs hinzu; Gewinn gehört nicht dazu.
Vollkosten helfen bei der Kostenorientierung für Angebote. Kurzfristig zählen die durch die Entscheidung veränderten Erlöse und Kosten.
Was kostet ein Auftrag für einen Schaukasten?
- 1Ein Metallbetrieb stellt einen Schaukasten her und verkauft ihn. Es gelten die Vereinfachungen aus dem Kalkulationsabschnitt. Alle folgenden Angaben beziehen sich auf diesen einen Auftrag.
- 2Materialeinzelkosten: 150 €. Materialgemeinkostenzuschlag: 20 % darauf. Materialgemeinkosten: 150\,\text{€} \cdot 0{,}20 = 30\,\text{€}. Materialkosten: 180 €.
- 3Fertigungseinzelkosten: 80 €. Fertigungsgemeinkostenzuschlag: 75 % darauf. Fertigungsgemeinkosten: 80\,\text{€} \cdot 0{,}75 = 60\,\text{€}.
- 4Für diesen Auftrag fallen 20 € Sondereinzelkosten der Fertigung an. Fertigungskosten: 80\,\text{€} + 60\,\text{€} + 20\,\text{€} = 160\,\text{€}.
- 5Herstellkosten: 180\,\text{€} + 160\,\text{€} = 340\,\text{€}.
- 6Verwaltung: 10 % und Vertrieb: 5 %, jeweils auf 340 €. Das ergibt 34 € Verwaltungsgemeinkosten und 17 € Vertriebsgemeinkosten.
- 7Der auftragsbezogene Versand verursacht zusätzlich 9 € Sondereinzelkosten des Vertriebs. Selbstkosten: 340\,\text{€} + 34\,\text{€} + 17\,\text{€} + 9\,\text{€} = 400\,\text{€}. Gewinn ist darin nicht enthalten.
Fehler finden
Fehler in Zeile 5Die letzte Zeile verwechselt zugerechnete Fixkosten mit Zusatzkosten und dreht dadurch die Ergebniswirkung um. Richtig: Bei unveränderten Fixkosten verbessert der Zusatzauftrag unter diesen Bedingungen das Ergebnis um 160 €.
Lückentext
Ein Instrumentenbauer erfasst den Lackverbrauch direkt für einen bestimmten Auftrag. Bezogen auf diesen Auftrag zählt er zu den . Die Monatsmiete bleibt bei der hier betrachteten Mengenänderung insgesamt gleich; sie gehört damit zu den . Die Kosten sind bereits nach Art und Höhe erfasst. Ihre anschließende Verteilung auf Lager und Fertigung gehört zur .