

Vollkosten- und Teilkostenrechnung im Vergleich
Du unterscheidest Kostenarten, berechnest Vollkosten und Deckungsbeiträge und wählst das passende Verfahren für eine Entscheidung.
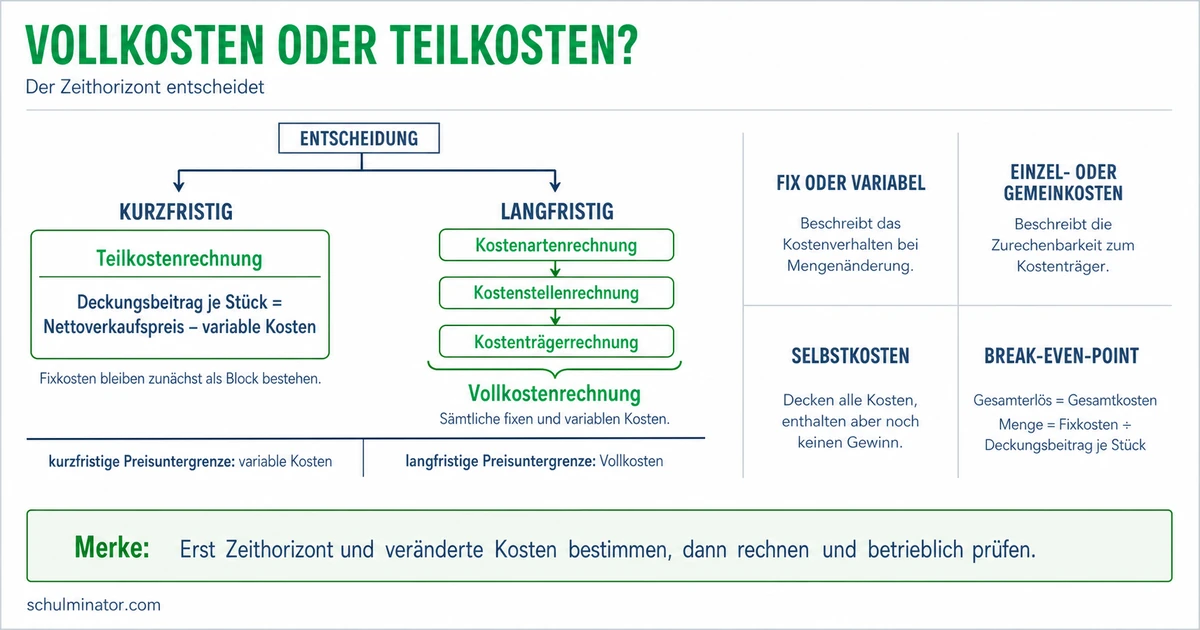
Kurz gesagt
Die Vollkostenrechnung verteilt fixe und variable Kosten auf Produkte. Die hier betrachtete Teilkostenrechnung rechnet Produkten variable Kosten zu und weist Fixkosten getrennt aus. Damit prüfst du kurzfristige Entscheidungen; auf Dauer müssen die Erlöse insgesamt alle Kosten decken.
Ein Auftrag kann unter seinen Vollkosten liegen und trotzdem das Ergebnis verbessern. Entscheidend ist, welche Kosten durch ihn zusätzlich entstehen. Du lernst, die beiden Rechnungen zu unterscheiden und ihre Grenzen zu beachten. Alle Zahlenfälle sind erfunden; Steuern bleiben in den Rechnungen außen vor.
Deine Lernziele
Kosten beschreiben den bewerteten Verbrauch, etwa von Material oder Arbeitsleistung. Du kannst sie nach zwei verschiedenen Fragen ordnen: Wie reagieren sie auf die Produktionsmenge? Und lassen sie sich einem bestimmten Produkt oder Auftrag direkt zurechnen?
Fixe Kosten bleiben im betrachteten Zeitraum und Mengenbereich insgesamt gleich, etwa eine vertraglich unveränderte Werkstattmiete. Variable Kosten ändern sich mit der hergestellten Menge, etwa das verbrauchte Material. Variable Kosten je Stück müssen nicht grundsätzlich gleich bleiben. In den folgenden Rechenmodellen nehmen wir jedoch gleichbleibende variable Stückkosten an. Stückkosten sind Kosten je hergestellter Einheit.
Ein Kostenträger ist das Produkt oder der Auftrag, dessen Kosten du ermitteln möchtest. Einzelkosten lassen sich ihm direkt zurechnen. Gemeinkosten lassen sich ihm nicht direkt zurechnen und werden für die Vollkostenrechnung nach einer Verteilungsregel zugerechnet. Eine solche Regel heißt Verteilungsschlüssel.
Die beiden Einteilungen sind nicht gleichbedeutend. Gemeinsam gemessener Maschinenstrom kann mit der Menge steigen und trotzdem Gemeinkosten sein. Ob Kosten direkt zurechenbar sind, sagt also noch nicht, ob sie mit der Menge steigen. Verteilst du gleichbleibende Fixkosten auf mehr Stücke, sinkt ihr rechnerischer Anteil je Stück; die fixen Gesamtkosten sinken dadurch nicht.
Zwei Einteilungen
Fix oder variabel beschreibt die Abhängigkeit von der Menge. Einzel- oder Gemeinkosten beschreibt die direkte Zurechenbarkeit zu einem bestimmten Kostenträger.
Beispiel: Kosten einer Kostümwerkstatt
- 1Der Stoff für einen bestimmten Umhang wird einzeln erfasst: variable Einzelkosten dieses Umhangs.
- 2Die Monatsmiete für die gemeinsam genutzte Werkstatt bleibt im betrachteten Mengenbereich gleich: fixe Gemeinkosten.
- 3Der Maschinenstrom steigt mit der Gesamtproduktion, wird aber nicht je Kostüm erfasst: variable Gemeinkosten.
Teste dich
Die Vollkostenrechnung rechnet einem Kostenträger fixe und variable Kosten zu. Die gesamten zugerechneten Kosten für Herstellung, Verwaltung und Verkauf heißen Selbstkosten. Verwaltung umfasst etwa die Buchhaltung; Vertrieb umfasst Tätigkeiten für den Verkauf. In einem Betrieb mit einem Produkt teilst du die Gesamtkosten durch die hergestellte Menge, um die Vollkosten je Stück zu erhalten.
Für unsere Modelle gilt: Es gibt keine Veränderung des Lagerbestands; hergestellte und verkaufte Menge sind gleich. Die Fixkosten bleiben im betrachteten Mengenbereich unverändert. Mit der Stückzahl x, den Fixkosten K_f in Euro und den variablen Stückkosten k_v in Euro je Stück lauten die Gesamtkosten K=K_f+k_v\cdot x. Bei x>0 sind die Vollkosten je Stück k=K/x=k_v+K_f/x.
Bei mehreren Produkten hilft zum Beispiel die Zuschlagskalkulation: Einzelkosten werden direkt zugeordnet, Gemeinkosten über Prozentzuschläge verteilt. Der Zuschlagssatz gibt an, wie groß die Gemeinkosten im Verhältnis zu ihrer Berechnungsgrundlage sind. Materialgemeinkosten beziehen sich im folgenden Schema auf Materialeinzelkosten, Fertigungsgemeinkosten auf Fertigungseinzelkosten, also direkt zurechenbare Herstellungskosten wie Fertigungslöhne. Material- und Fertigungskosten bilden die Herstellkosten. Verwaltungs- und Vertriebsgemeinkosten werden hier jeweils auf die Herstellkosten bezogen. Sondereinzelkosten sind direkt zurechenbare Kosten eines besonderen Auftrags, etwa für ein Spezialwerkzeug. Die Tabelle zeigt das Schema ohne Lagerveränderungen. Ein Gewinnzuschlag gehört noch nicht zu den Selbstkosten.
Die hier verwendete Teilkostenrechnung ist eine einfache Deckungsbeitragsrechnung. Sie rechnet den Produkten variable Kosten zu und behandelt Fixkosten getrennt. Der Stückdeckungsbeitrag ist der Rest des Stückpreises nach Abzug der variablen Stückkosten. Mit dem Preis p in Euro je Stück gilt db=p-k_v. Der Gesamtdeckungsbeitrag DB in Euro lautet bei gleichbleibendem Preis DB=x\cdot db. Er dient zuerst zur Deckung der Fixkosten. Das Betriebsergebnis G=DB-K_f zeigt danach Gewinn, Verlust oder genau Kostendeckung. Ein positiver Deckungsbeitrag ist deshalb noch kein Gewinn.
Bei positivem Stückdeckungsbeitrag liegt die Gewinnschwelle dort, wo der Gesamtdeckungsbeitrag die Fixkosten genau deckt: x_0=K_f/db. Dabei ist x_0 die benötigte Stückzahl. Sind nur ganze Stücke verkäuflich, rundest du eine nicht ganze Stückzahl auf, um mindestens alle Kosten zu decken. Diese Rechnung setzt gleichbleibende Preise, variable Stückkosten und Fixkosten im betrachteten Mengenbereich voraus.
| Stufe | Bestandteile |
|---|---|
| Materialkosten | Materialeinzelkosten + Materialgemeinkosten |
| Fertigungskosten | Fertigungseinzelkosten + Fertigungsgemeinkosten + Sondereinzelkosten der Fertigung |
| Herstellkosten | Materialkosten + Fertigungskosten |
| Selbstkosten | Herstellkosten + Verwaltungsgemeinkosten + Vertriebsgemeinkosten + Sondereinzelkosten des Vertriebs |
Beispiel: Ein Betrieb fertigt Windräder aus Papier
- 1Im Monat werden 300 Windräder hergestellt und verkauft. Es gelten k_v=4\,€ je Stück, K_f=600\,€ und p=7\,€ je Stück.
- 2Gesamtkosten: K=600\,€+300\cdot4\,€=1.800\,€. Vollkosten je Stück: 1.800\,€/300=6\,€.
- 3Stückdeckungsbeitrag: db=7\,€-4\,€=3\,€. Gesamtdeckungsbeitrag: DB=300\cdot3\,€=900\,€.
- 4Betriebsergebnis: G=900\,€-600\,€=300\,€ Gewinn.
- 5Gewinnschwelle bei diesen Bedingungen: x_0=600\,€/(3\,€\text{ je Stück})=200\text{ Stück}.
Merke: Ein Gemeinkostenzuschlag verteilt Kosten auf Produkte. Er zeigt nicht, welche Kosten durch ein zusätzliches Stück entstehen. Ein Deckungsbeitrag deckt zunächst Fixkosten; erst ein verbleibender Überschuss ist Gewinn.
Teste dich
Eine Preisuntergrenze ist ein aus Kosten berechneter Mindestpreis für eine bestimmte Betrachtung. Sie garantiert nicht, dass Kunden diesen Preis bezahlen. Die kurzfristige Preisuntergrenze entspricht im einfachen Modell den variablen Stückkosten: p_{\mathrm{kurz}}=k_v. Dabei bezeichnet p_{\mathrm{kurz}} den kurzfristigen Mindestpreis je Stück. Zum genau gleichen Preis ist der Stückdeckungsbeitrag null; der Verkauf trägt dann nichts zur Deckung der Fixkosten bei.
Für eine kurzfristige Entscheidung mit dieser Grenze müssen freie Kapazitäten vorhanden sein, also ungenutzte Arbeits- oder Maschinenzeit. Bereits bestehende Aufträge dürfen nicht verdrängt werden. Außerdem dürfen keine zusätzlichen festen Kosten oder andere Nachteile entstehen. Bleibt der Preis unter den variablen Stückkosten, verschlechtert ein zusätzlicher Verkauf in diesem Modell das Ergebnis. Liegt er darüber, verbessert er das Ergebnis gegenüber der Nichtannahme.
Langfristig muss der Betrieb insgesamt seine gesamten Kosten decken. Im Einproduktmodell entspricht die langfristige Preisuntergrenze bei der geplanten hergestellten und verkauften Menge den Vollkosten je Stück: p_{\mathrm{lang}}=k_v+K_f/x. Dabei ist p_{\mathrm{lang}} der langfristige Mindestpreis je Stück. Auf dieser Grenze wird bei der zugrunde gelegten Menge kein Gewinn erzielt. Für einen Gewinn muss der Preis darüber liegen. Ändert sich die Menge, ändert sich auch der Fixkostenanteil je Stück.
Bei mehreren Produkten kommt es auf die Kostendeckung des gesamten Betriebs an. Ein einzelnes Produkt muss deshalb nicht in jedem Fall seine zugerechneten Vollkosten decken. Positive Deckungsbeiträge aller Produkte reichen aber nicht aus, wenn ihre Summe unter den gesamten Fixkosten bleibt. Die Grenzen liefern Kosteninformationen; ob ein Preis am Markt erreichbar ist, musst du zusätzlich prüfen.
Beispiel: Preisgrenzen für Stoffwimpel
- 1Ein Betrieb fertigt und verkauft monatlich 400 gleiche Stoffwimpel. Seine variablen Stückkosten betragen 3\,€, die Fixkosten 800\,€.
- 2Bei dieser Menge beträgt die kurzfristige Preisuntergrenze 3\,€ und die langfristige 3\,€+800\,€/400=5\,€ je Stück.
- 3Ein Stückpreis von 4\,€ liefert 1\,€ Deckungsbeitrag. Insgesamt bleiben 400\cdot1\,€-800\,€=-400\,€, also 400\,€ Verlust.
- 4Ein Preis oberhalb der kurzfristigen Grenze sichert somit noch keinen Gewinn.
Merke: Kurzfristig zählt bei freier Kapazität der zusätzliche Beitrag zum Ergebnis. Auf Dauer muss die Summe der Erlöse alle Kosten des Betriebs decken. Eine Preisuntergrenze enthält noch keinen Gewinnzuschlag.
Teste dich
Frage zuerst nach dem Zweck und dem Zeitraum. Will ein Hersteller für die geplante Absatzmenge, also die verkaufte Menge, einen Preis mit vollständiger Kostendeckung prüfen, hilft die Vollkostenrechnung. Sie macht auch die zugerechneten Kosten für Verwaltung und Vertrieb sichtbar. Der berechnete Preis muss zusätzlich am Markt erreichbar sein.
Geht es um einen einzelnen kurzfristigen Zusatzauftrag, also einen Auftrag zusätzlich zum bisherigen Geschäft, hilft die Teilkostenrechnung. Prüfe die zusätzlichen Erlöse, also die Einnahmen aus diesem Verkauf, und die dadurch zusätzlich entstehenden Kosten. Sind Kapazitäten frei, Fixkosten unverändert und andere Geschäfte unbeeinträchtigt, verbessert ein positiver zusätzlicher Deckungsbeitrag das Ergebnis. Auch ein Preis unter den bisher berechneten Vollkosten kann dann sinnvoll sein. Bei einem Deckungsbeitrag von null verbessert der Auftrag das Ergebnis in diesem Modell nicht.
Die Schwäche einer reinen Vollkostenbetrachtung ist die Verteilung gemeinsam anfallender Kosten. Ein zugerechneter Fixkostenanteil verschwindet nicht schon deshalb, weil du einen Auftrag ablehnst. Bei sinkender Produktionsmenge steigen außerdem die rechnerischen Fixkosten je Stück, obwohl die fixen Gesamtkosten im betrachteten Bereich gleich bleiben. Eine Ablehnung allein wegen eines Preises unter den Vollkosten kann deshalb einen nützlichen Deckungsbeitrag kosten.
Reicht die verfügbare Arbeits- oder Maschinenzeit nicht für alle Aufträge, liegt ein Engpass vor. Verdrängt der Zusatzauftrag anderes Geschäft, musst du auch dessen entfallenden Deckungsbeitrag berücksichtigen. Dieser entgangene Vorteil gehört zu den Opportunitätskosten. Die einfache Regel mit freier Kapazität reicht dann nicht. Vollkosten- und Teilkostenrechnung ergänzen sich: Die eine zeigt die vollständige Kostenzurechnung, die andere hilft bei der Frage nach der Ergebnisänderung.
| Frage | Passender Ausgangspunkt | Begründung |
|---|---|---|
| Deckt der Planpreis bei geplanter Menge sämtliche Kosten? | Vollkostenrechnung | Fixe und variable Kosten werden einbezogen. |
| Verbessert ein Zusatzauftrag bei freier Kapazität das Ergebnis? | Teilkostenrechnung | Zusätzliche Erlöse und Kosten sind entscheidend. |
| Verdrängt der Auftrag bestehendes Geschäft? | Erweiterte Entscheidungsrechnung | Der entgangene Deckungsbeitrag muss mitgerechnet werden. |
Merke: Begründe die Verfahrenswahl mit der Frage, der Menge und den Bedingungen. Ein positiver Deckungsbeitrag rechtfertigt die Annahme im einfachen Zusatzauftragsfall, beweist aber keine vollständige Kostendeckung des Betriebs.
Teste dich
Alles auf einen Blick
Vollkostenrechnung und Teilkostenrechnung
Mengenabhängigkeit und direkte Zurechenbarkeit sind verschiedene Fragen.
Sie umfassen zugerechnete fixe und variable Kosten; Stückwerte hängen von der Menge ab.
Erlös minus variable Kosten dient zunächst zur Deckung der Fixkosten.
Kurzfristig stehen im einfachen Modell variable Stückkosten, langfristig vollständige Kostendeckung im Mittelpunkt.
Prüfe bei Zusatzaufträgen freie Kapazitäten, zusätzliche Kosten und Auswirkungen auf bestehendes Geschäft.
Verbessert ein Zusatzauftrag für Papiermobiles das Ergebnis?
- 1Ein Betrieb stellt monatlich 200 gleiche Papiermobiles her und verkauft sie zu je 16\,€. Variable Stückkosten: 9\,€; fixe Monatskosten: 1.800\,€. Ein Mobile ist ein hängendes Schmuckobjekt.
- 2Gesamtkosten des bisherigen Geschäfts: 1.800\,€+200\cdot9\,€=3.600\,€. Die Vollkosten betragen 3.600\,€/200=18\,€ je Stück.
- 3Bisheriger Gesamtdeckungsbeitrag: 200\cdot(16\,€-9\,€)=1.400\,€. Betriebsergebnis: 1.400\,€-1.800\,€=-400\,€.
- 4Ein Zusatzkunde bestellt einmalig 20 weitere Mobiles zu je 12\,€. Es gibt freie Kapazität. Die Fixkosten bleiben gleich, die variablen Stückkosten ebenfalls. Bestehende Aufträge und Preise bleiben unbeeinflusst; weitere Nachteile entstehen nicht.
- 5Zusätzlicher Deckungsbeitrag: 20\cdot(12\,€-9\,€)=60\,€. Das Ergebnis steigt um 60\,€ auf -340\,€.
- 6Für diese kurzfristige Entscheidung spricht die Teilkostenrechnung für den Auftrag. Er verringert den Verlust, obwohl sein Stückpreis unter den zuvor berechneten Vollkosten liegt. Der Betrieb deckt damit insgesamt weiterhin nicht alle Kosten.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt Gesamtdeckungsbeitrag und Gewinn. Richtig: Nach Abzug der Fixkosten beträgt der Monatsgewinn 360\,€-240\,€=120\,€.
Lückentext
Eine vertraglich unveränderte Hallenmiete bleibt im betrachteten Mengenbereich insgesamt gleich. Sie gehört zu den Kosten. Vom Verkaufserlös sind die variablen Kosten abgezogen, die Fixkosten aber noch nicht: Der verbleibende Betrag heißt . Ein Einproduktbetrieb verkauft die geplante Menge genau zu den Vollkosten je Stück. Unter diesen Bedingungen erzielt er Gewinn.