

Vorwärtskalkulation: Verkaufspreis berechnen
Vom Einkauf zum Verkauf: Du berechnest Preisstufen, planst Nachlässe ein und prüfst, was die Vorwärtskalkulation leisten kann.
Kurz gesagt
Bei der Vorwärtskalkulation rechnest du vom Einkaufspreis zum Verkaufspreis. Du berücksichtigst Nachlässe, Kosten, Gewinn und Umsatzsteuer. Ob Kunden den berechneten Preis akzeptieren, musst du zusätzlich prüfen.
Ein Händler verkauft eine Ware weiter und muss dabei mehr als ihren Einkauf bezahlen. Auch etwa die Ladenmiete muss gedeckt werden, und ein Gewinn ist geplant. Mit der Vorwärtskalkulation findest du einen dazu passenden Angebotspreis und erkennst anschließend, welche Fragen zum Markt noch offen sind.
Deine Lernziele
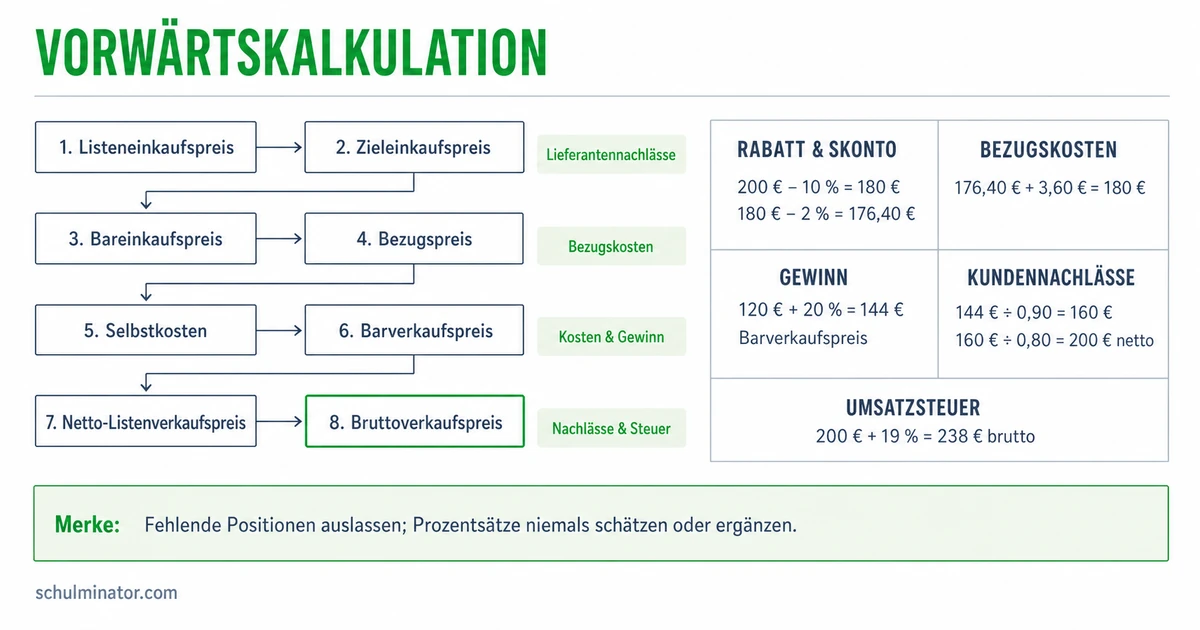
Die Vorwärtskalkulation ist eine schrittweise Preisberechnung im Handel. Du beginnst beim Listeneinkaufspreis: Das ist der Preis aus der Preisliste des Lieferanten, also des Unternehmens, bei dem der Händler einkauft. Ein Rabatt ist ein vereinbarter Preisnachlass, etwa für eine größere Bestellmenge. Nach dem Lieferantenrabatt erhältst du den Zieleinkaufspreis. Skonto ist ein Nachlass für die Zahlung innerhalb einer vereinbarten kurzen Frist. Ziehst du das vereinbarte Lieferantenskonto vom Zieleinkaufspreis ab, erhältst du den Bareinkaufspreis.
Die Bezugskosten entstehen beim Beschaffen der Ware, etwa für den Transport zum Händler. Bareinkaufspreis und Bezugskosten ergeben den Bezugspreis, auch Einstandspreis genannt. Dazu kommen Handlungskosten, etwa für Ladenmiete und Personal. Häufig verteilt man solche Kosten mit einem durchschnittlichen Prozentsatz auf die Waren. Bezugspreis plus Handlungskosten ergibt den Selbstkostenpreis: die kalkulierten Gesamtkosten der Ware ohne Gewinn. Der geplante Gewinn ist der Betrag, der nach Deckung dieser Kosten übrig bleiben soll. Selbstkostenpreis plus Gewinn ergibt den Barverkaufspreis.
Auf der Verkaufsseite planst du vereinbarte Nachlässe für den Kunden ein. Der Barverkaufspreis ist hier der Betrag nach Abzug des Kundenskontos. Der Zielverkaufspreis gilt vor diesem Skonto, aber nach dem Kundenrabatt. Der Listenverkaufspreis netto liegt vor beiden Kundennachlässen. „Bar“ bezeichnet in diesem Schema die Preisstufe nach Skonto; es schreibt keine Zahlung mit Geldscheinen vor. Netto heißt ohne Umsatzsteuer, brutto einschließlich Umsatzsteuer. Die Umsatzsteuer ist eine Steuer auf den Umsatz, also hier auf den Verkauf. Für dieses Schulschema sind alle Einkaufsbeträge und Kosten netto vorgegeben; erst am Ende kommt die Umsatzsteuer zum Nettoverkaufspreis hinzu.
Vorwärtskalkulation
Vom bekannten Einkaufspreis aus berechnest du einen Verkaufspreis, der die angesetzten Kosten, den geplanten Gewinn und vereinbarte Kundennachlässe berücksichtigt.
| Preisstufe | So entsteht sie im verwendeten Schema |
|---|---|
| Listeneinkaufspreis | Ausgangspunkt laut Lieferantenpreisliste |
| Zieleinkaufspreis | Listeneinkaufspreis minus Lieferantenrabatt |
| Bareinkaufspreis | Zieleinkaufspreis minus Lieferantenskonto |
| Bezugspreis / Einstandspreis | Bareinkaufspreis plus Bezugskosten |
| Selbstkostenpreis | Bezugspreis plus Handlungskosten |
| Barverkaufspreis | Selbstkostenpreis plus geplanten Gewinn |
| Zielverkaufspreis | Barverkaufspreis mit eingerechnetem Kundenskonto |
| Listenverkaufspreis netto | Zielverkaufspreis mit eingerechnetem Kundenrabatt |
| Bruttoverkaufspreis | Listenverkaufspreis netto plus Umsatzsteuer |
Merke: Lieferantennachlässe senken deinen Einkaufspreis. Kundennachlässe werden vorab in einen höheren Angebotspreis eingerechnet. Nicht vereinbarte Nachlässe entfallen im Schema.
Teste dich
Die Bezugsgröße eines Prozentsatzes ist der Betrag, der als 100 % gilt. Wandle einen Prozentsatz für die Rechnung in eine Dezimalzahl um: 20\,\% = 0{,}20. Den Lieferantenrabatt berechnest du vom Listeneinkaufspreis, das Lieferantenskonto anschließend vom Zieleinkaufspreis. Bei den hier verwendeten Zuschlägen sind der Bezugspreis die Basis der Handlungskosten und der Selbstkostenpreis die Basis des Gewinns. Ein Zuschlag von 20 % bedeutet: Du multiplizierst die jeweilige Basis mit 1{,}20.
Bei Kundennachlässen suchst du dagegen den höheren Ausgangspreis. Der Skontosatz bezieht sich auf den Zielverkaufspreis. Bei 4 % Kundenskonto bleiben im Barverkaufspreis 96 % des Zielverkaufspreises übrig. Deshalb gilt: \text{Zielverkaufspreis} = \text{Barverkaufspreis} : 0{,}96. Beim Kundenrabatt ist der Listenverkaufspreis netto die Basis. Bei 20 % Rabatt gilt daher: \text{Listenverkaufspreis netto} = \text{Zielverkaufspreis} : 0{,}80. Das heißt auch Rechnen „im Hundert“: Der bekannte kleinere Betrag ist ein Teil der gesuchten 100 %. Ein einfacher Zuschlag desselben Prozentsatzes liefert einen zu niedrigen Preis.
Für Deutschland beträgt der allgemeine Umsatzsteuersatz 2026 laut Umsatzsteuergesetz 19 %, der ermäßigte Satz für bestimmte Umsätze 7 %. Welcher Satz gilt, hängt vom Umsatz ab. In unseren Aufgaben sind 19 % vorgegeben: \text{Bruttoverkaufspreis} = \text{Listenverkaufspreis netto} \cdot 1{,}19. Die Steuer ist kein zusätzlicher Gewinn. Für die folgenden Rechnungen gilt: Runde jede neu berechnete Preisstufe kaufmännisch auf Cent; ab einer dritten Nachkommastelle von 5 wird aufgerundet. Die Zahlen und Bedingungen aller Beispiele sind erfunden.
Als Zusammenfassung kannst du den Kalkulationszuschlag verwenden. Wir beziehen ihn hier ausdrücklich auf den Listenverkaufspreis netto: \text{Kalkulationszuschlag} = (\text{Listenverkaufspreis netto} - \text{Bezugspreis}) : \text{Bezugspreis} \cdot 100\,\%. Der Kalkulationsfaktor ist das Verhältnis von Listenverkaufspreis netto zu Bezugspreis. Ein Zuschlag von 50 % entspricht so dem Faktor 1{,}50. Diese Kennzahlen ersetzen nicht die Prüfung der einzelnen Kosten und Nachlässe.
Beispiel: Eine Schreibtischlampe durchrechnen
- 1Für eine Lampe gelten je Stück: 240,00 € Listeneinkaufspreis netto, 25 % Lieferantenrabatt, 2 % Lieferantenskonto und 23,60 € Bezugskosten netto. Geplant sind 20 % Handlungskosten vom Bezugspreis und 20 % Gewinn von den Selbstkosten. Der Kunde erhält 4 % Skonto und 20 % Rabatt. Die Umsatzsteuer beträgt 19 %.
- 2Einkauf: 240{,}00\,\text{€} \cdot 0{,}75 = 180{,}00\,\text{€} Zieleinkaufspreis; 180{,}00\,\text{€} \cdot 0{,}98 = 176{,}40\,\text{€} Bareinkaufspreis.
- 3Kosten: 176{,}40\,\text{€} + 23{,}60\,\text{€} = 200{,}00\,\text{€} Bezugspreis; 200{,}00\,\text{€} \cdot 1{,}20 = 240{,}00\,\text{€} Selbstkostenpreis.
- 4Gewinn: 240{,}00\,\text{€} \cdot 1{,}20 = 288{,}00\,\text{€} Barverkaufspreis.
- 5Kundennachlässe einplanen: 288{,}00\,\text{€} : 0{,}96 = 300{,}00\,\text{€} Zielverkaufspreis; 300{,}00\,\text{€} : 0{,}80 = 375{,}00\,\text{€} Listenverkaufspreis netto.
- 6Steuer: 375{,}00\,\text{€} \cdot 1{,}19 = 446{,}25\,\text{€} Bruttoverkaufspreis vor den Kundennachlässen.
Merke: Prüfe die Nachlässe durch Rückrechnung: Vom Listenverkaufspreis netto ziehst du zuerst den Kundenrabatt und danach vom Zielverkaufspreis das Kundenskonto ab. Es muss wieder der geplante Barverkaufspreis herauskommen.
Teste dich
Die Vorwärtskalkulation passt, wenn der Einkaufspreis bekannt ist und du einen Angebotspreis aus Kosten, Gewinnziel und vereinbarten Nachlässen ableiten willst. Das ist kostenorientierte Preisbildung: Die eigenen Kosten bilden den Ausgangspunkt. So erkennst du, welcher Preis zu deinen Annahmen passt. Kosten und Zuschlagssätze sind dabei Planwerte, die du mit den tatsächlich entstandenen Kosten vergleichen solltest.
Eine richtige Rechnung beweist noch nicht, dass du die Ware zu diesem Preis verkaufen kannst. Prüfe zusätzlich die Zahlungsbereitschaft, also welchen Preis Kunden akzeptieren, und die Preise der Konkurrenz, also anderer Anbieter. Die Vorwärtskalkulation allein enthält diese Informationen nicht. Ein niedrigerer Konkurrenzpreis beweist umgekehrt noch nicht, dass dein Angebot unverkäuflich ist: Kunden können auch Unterschiede zwischen den Angeboten beachten. Entscheidend ist, ob dein Angebot zu seinen Bedingungen Käufer findet.
Langfristig muss der Betrieb insgesamt seine Kosten decken. Dazu gehören auch feste Kosten wie die Ladenmiete, die zunächst unabhängig von der verkauften Stückzahl anfallen. Verteilte Kosten je Stück hängen deshalb von der geplanten Verkaufsmenge ab. Verkaufst du weniger Stück als angenommen, kann der Anteil der festen Kosten je verkauftem Stück steigen. Der kalkulierte Gewinn ist somit eine Planung unter Annahmen und keine Zusage.
Ist ein erzielbarer Verkaufspreis schon vorgegeben, hilft die Rückwärtskalkulation: Du berechnest, wie hoch der Einkaufspreis bei angesetzten Kosten und gewünschtem Gewinn höchstens sein darf. Sind Einkaufs- und Verkaufspreis fest, prüfst du mit der Differenzkalkulation den verbleibenden Gewinn oder Verlust. Dazu vergleichst du den Verkaufserlös nach Kundennachlässen und ohne Umsatzsteuer mit den Selbstkosten. Verkaufserlös bedeutet hier den Betrag aus dem Verkauf, der dem Händler ohne Umsatzsteuer zufließt.
Beispiel: Ein Brettspiel mit offenem Marktergebnis
- 1Ein Laden kalkuliert für ein Brettspiel 60,00 € brutto ohne Kundennachlässe. Ein anderer Laden verlangt für das gleiche Spiel 54,00 € brutto, ebenfalls ohne Kundennachlässe.
- 2Die Rechnung zeigt das Preisziel des ersten Ladens. Sie beantwortet noch nicht, ob seine Kunden 60,00 € akzeptieren.
- 3Der Händler prüft deshalb die Kundenreaktion und Unterschiede beim Angebot, etwa die Beratung. Danach kann er Kosten, Gewinnziel oder Einkauf erneut prüfen.
| Was ist bekannt? | Was suchst du? | Passende Kalkulation |
|---|---|---|
| Einkaufspreis und Planwerte | Verkaufspreis | Vorwärtskalkulation |
| Verkaufspreis, Kosten und Gewinnziel | Höchstens tragbarer Einkaufspreis | Rückwärtskalkulation |
| Einkaufs- und Verkaufspreis, Kosten | Verbleibender Gewinn oder Verlust | Differenzkalkulation |
Teste dich
Alles auf einen Blick
Vorwärtskalkulation
Vom Einkauf gehst du über Bezugspreis und Selbstkosten zum Verkaufspreis.
Handlungskosten werden hier vom Bezugspreis und der Gewinn vom Selbstkostenpreis berechnet.
Skonto bezieht sich auf den Zielverkaufspreis, Rabatt auf den Listenverkaufspreis netto.
Die Umsatzsteuer wird am Ende auf den Listenverkaufspreis netto gerechnet und ist kein Gewinn.
Der kalkulierte Preis muss zusätzlich mit Zahlungsbereitschaft und Konkurrenzangeboten verglichen werden.
Welchen Listenpreis braucht ein Werkzeugkoffer?
- 1Je Werkzeugkoffer gelten diese erfundenen Daten: Listeneinkaufspreis 150,00 € netto, Lieferantenrabatt 20 %, Lieferantenskonto 2 %, Bezugskosten 7,40 € netto. Handlungskosten: 40 % vom Bezugspreis; Gewinn: 12 % vom Selbstkostenpreis. Vereinbart sind 2 % Kundenskonto und 20 % Kundenrabatt. Die Umsatzsteuer beträgt 19 %.
- 2Lieferantennachlässe: 150{,}00\,\text{€} \cdot 0{,}80 = 120{,}00\,\text{€} Zieleinkaufspreis. Danach 120{,}00\,\text{€} \cdot 0{,}98 = 117{,}60\,\text{€} Bareinkaufspreis.
- 3Bezugskosten: 117{,}60\,\text{€} + 7{,}40\,\text{€} = 125{,}00\,\text{€} Bezugspreis.
- 4Handlungskosten und Gewinn: 125{,}00\,\text{€} \cdot 1{,}40 = 175{,}00\,\text{€} Selbstkostenpreis. Danach 175{,}00\,\text{€} \cdot 1{,}12 = 196{,}00\,\text{€} Barverkaufspreis.
- 5Kundenskonto: 196{,}00\,\text{€} : 0{,}98 = 200{,}00\,\text{€} Zielverkaufspreis. Der eingerechnete Skontobetrag beträgt 4,00 €.
- 6Kundenrabatt: 200{,}00\,\text{€} : 0{,}80 = 250{,}00\,\text{€} Listenverkaufspreis netto. Der eingerechnete Rabatt beträgt 50,00 €.
- 7Umsatzsteuer: 250{,}00\,\text{€} \cdot 0{,}19 = 47{,}50\,\text{€}. Der Listenpreis brutto vor Kundennachlässen beträgt 250{,}00\,\text{€} + 47{,}50\,\text{€} = 297{,}50\,\text{€}.
- 8Probe ohne Umsatzsteuer: 250{,}00\,\text{€} \cdot 0{,}80 \cdot 0{,}98 = 196{,}00\,\text{€}. Nach beiden Nachlässen bleibt der geplante Barverkaufspreis.
Fehler finden
Fehler in Zeile 3Der Zuschlag von 2 % verwendet den Barverkaufspreis als falsche Basis. Richtig: 235{,}20\,\text{€} : 0{,}98 = 240{,}00\,\text{€} Zielverkaufspreis. Davon sind 2 % genau 4,80 €; übrig bleiben 235,20 €.
Lückentext
Nach Abzug des Lieferantenrabatts wird das Lieferantenskonto vom berechnet. Bei vereinbarten 3 % Kundenskonto entspricht der Barverkaufspreis des Zielverkaufspreises. Steht der Verkaufspreis fest und wird der höchstens tragbare Einkaufspreis gesucht, passt die .