

Zuschlagskalkulation: Selbstkosten berechnen
Unterscheide Einzel- und Gemeinkosten, berechne Zuschläge und Selbstkosten und prüfe, ob die Bezugsgröße passt.
Kurz gesagt
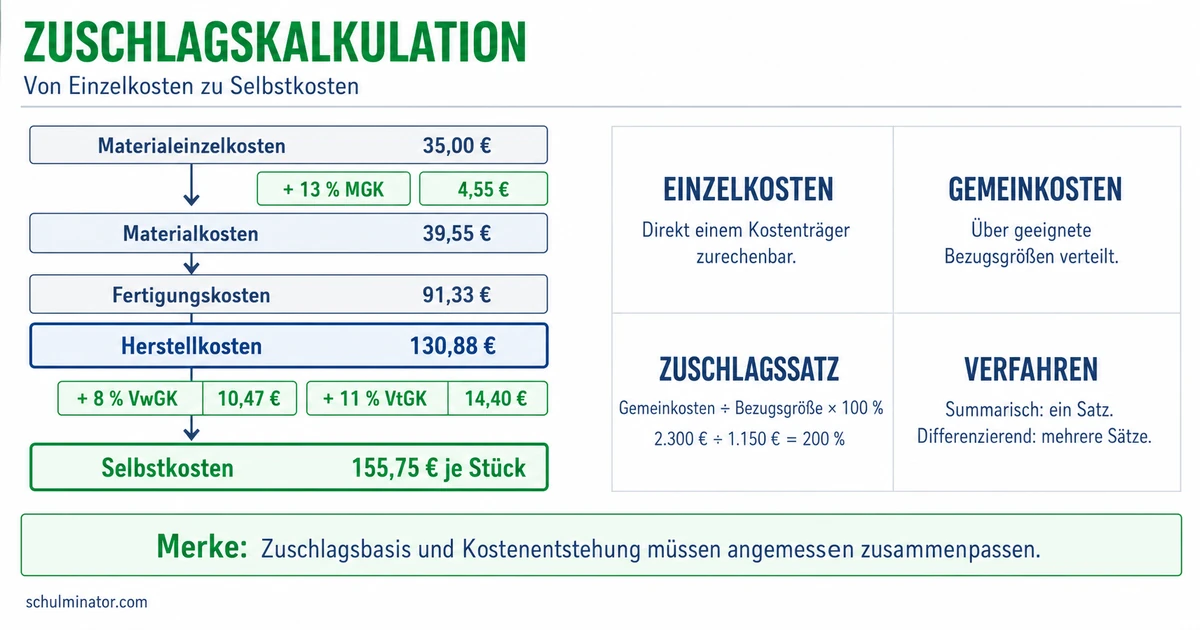
Bei der Zuschlagskalkulation ergänzt du direkt zurechenbare Einzelkosten um Gemeinkostenzuschläge. Aus Material- und Fertigungskosten entstehen die Herstellkosten; mit Verwaltungs- und Vertriebskosten erhältst du die Selbstkosten.
Was kostet einen Betrieb die Herstellung und der Verkauf einer Lampe? Das Material lässt sich direkt zuordnen, die gemeinsam genutzte Werkhalle dagegen nicht. Du lernst, solche Kosten mit Zuschlägen einzurechnen und die Verteilung kritisch zu prüfen. Alle Zahlenfälle dieser Lektion sind erfunden und vereinfacht.
Deine Lernziele
Zuerst legst du fest, wofür du Kosten berechnest, etwa für ein Produkt oder einen Auftrag. Dieses Bezugsobjekt heißt Kostenträger. Einzelkosten kannst du ihm direkt zurechnen. Gemeinkosten kannst du dem betrachteten Kostenträger nicht direkt zurechnen; sie werden mithilfe eines Schlüssels verteilt. Entscheidend ist die Zurechnung, nicht die Höhe des Betrags.
In einer Töpferei kann der erfasste Tonverbrauch für eine bestimmte Vase zu deren Materialeinzelkosten gehören. Das sind direkt zurechenbare Kosten des verwendeten Materials. Direkt erfasste Löhne für die Herstellung heißen hier Fertigungslöhne und gehören zu den Fertigungseinzelkosten. Die Miete einer Halle, in der verschiedene Produkte entstehen, ist dagegen Gemeinkosten der Produkte, wenn sie keinem davon direkt zugeordnet werden kann.
Manche Kosten wären direkt erfassbar, doch die Erfassung wäre zu aufwendig. Behandelt der Betrieb sie deshalb wie Gemeinkosten, heißen sie unechte Gemeinkosten. Dazu können kleine Mengen von Hilfsstoffen gehören. Ob eine Kostenart direkt oder über einen Schlüssel verrechnet wird, hängt deshalb auch von der betrieblichen Erfassung ab.
Einzelkosten und Gemeinkosten
Einzelkosten werden dem betrachteten Produkt oder Auftrag direkt zugerechnet. Gemeinkosten werden ihm indirekt über einen Verteilungsschlüssel zugerechnet.
Beispiel: Ein Auftrag für Stoffbeutel
- 1Eine Näherei erfasst den Stoffverbrauch getrennt für jeden Auftrag. Die Stoffkosten sind Einzelkosten des jeweiligen Auftrags.
- 2Die gemeinsam genutzte Werkstatt beherbergt mehrere Aufträge. Ihre nicht direkt zuordenbare Miete wird als Gemeinkosten verteilt.
- 3Die Einteilung folgt der Zuordnung zum Auftrag, nicht dem Vergleich der beiden Beträge.
Teste dich
Eine Bezugsgröße ist die Grundlage, auf die du Gemeinkosten verteilst. Beim Material verwendest du im hier behandelten Schema die Materialeinzelkosten, bei der Fertigung die direkt zurechenbaren Fertigungslöhne. Ein Zuschlagssatz gibt an, wie viel Prozent dieser Grundlage als Gemeinkosten hinzukommen. Gemeinkosten und Bezugsgröße müssen zum selben Bereich und Zeitraum gehören. Die Bezugsgröße darf für diese Division nicht null sein.
Für den Prozentsatz gilt: \text{Zuschlagssatz in Prozent}=\frac{\text{Gemeinkosten}}{\text{Bezugsgröße}}\cdot100. Beide Kostenbeträge stehen dabei in derselben Währung. Erst berechnest du den Satz aus den gesamten Kosten des Bereichs. Danach wendest du ihn auf die passende Grundlage eines einzelnen Auftrags an. Für dessen Gemeinkostenanteil gilt: \text{Gemeinkostenanteil}=\text{Bezugsgröße des Auftrags}\cdot\frac{\text{Zuschlagssatz in Prozent}}{100}.
Ein Satz von 15 % bedeutet: Je Euro der passenden Grundlage rechnest du 15 Cent Gemeinkosten hinzu. Der Satz ist ein Verhältnis; der Gemeinkostenanteil ist ein Geldbetrag. Den Geldbetrag addierst du anschließend zur betreffenden Einzelkostenart. Ein Satz über 100 % ist rechnerisch möglich: Dann übersteigen die Gemeinkosten die gewählte Grundlage.
Beispiel: Materialzuschlag einer Druckerei
- 1In einem Monat erfasst die Druckerei 3.600 € Materialgemeinkosten und 24.000 € Materialeinzelkosten.
- 2Der Prozentsatz ist \frac{3.600}{24.000}\cdot100=15. Der Materialgemeinkostenzuschlagssatz beträgt also 15 %.
- 3Ein Auftrag für Plakate hat 260 € Materialeinzelkosten. Sein Materialgemeinkostenanteil beträgt 260\,\text{€}\cdot0{,}15=39\,\text{€}.
- 4Die Materialkosten des Auftrags sind 260\,\text{€}+39\,\text{€}=299\,\text{€}. Das sind noch nicht seine gesamten Selbstkosten.
Merke: Prüfe vor dem Rechnen die Grundlage. Materialgemeinkosten werden hier auf Materialeinzelkosten bezogen, Fertigungsgemeinkosten auf direkt zurechenbare Fertigungslöhne.
Teste dich
Mehrstufige Zuschlagskalkulation bedeutet hier: Material, Fertigung, Verwaltung und Vertrieb erhalten getrennte Zuschläge. Fertigung meint die Herstellung. Verwaltung umfasst etwa die Buchhaltung, Vertrieb etwa Werbung und Verkauf. Materialgemeinkosten betreffen beispielsweise die gemeinsame Materiallagerung, Fertigungsgemeinkosten beispielsweise gemeinsam genutzte Produktionsanlagen. Die Sätze können aus einem Betriebsabrechnungsbogen stammen: einer Tabelle, die Gemeinkosten auf betriebliche Bereiche, die Kostenstellen, verteilt.
Zuerst addierst du Materialeinzelkosten und Materialgemeinkosten zu den Materialkosten. Fertigungslöhne und Fertigungsgemeinkosten ergeben hier die Fertigungskosten. Materialkosten und Fertigungskosten ergeben zusammen die Herstellkosten. Für die folgenden Rechenfälle gilt: Es gibt keine zusätzlichen, direkt zurechenbaren Sonderkosten und keine Änderungen der gelagerten Produktbestände. Solche Fälle würden weitere Positionen erfordern.
Verwaltungs- und Vertriebsgemeinkosten berechnest du in diesem Schema jeweils auf dieselben Herstellkosten. Der Vertriebszuschlag wird also nicht auf die bereits um Verwaltung erhöhten Kosten gerechnet. Beide Gemeinkostenbeträge addierst du zu den Herstellkosten und erhältst die Selbstkosten. Sie enthalten damit auch Verwaltung und Vertrieb; ein Gewinnzuschlag gehört nicht dazu. Andere betriebliche Kalkulationsschemata können andere Grundlagen vorsehen: Beachte deshalb die Angaben der Aufgabe.
| Stufe | Rechnung im vereinfachten Schema |
|---|---|
| Materialkosten | Materialeinzelkosten plus Materialgemeinkosten |
| Fertigungskosten | Fertigungslöhne plus Fertigungsgemeinkosten |
| Herstellkosten | Materialkosten plus Fertigungskosten |
| Selbstkosten | Herstellkosten plus Verwaltungs- und Vertriebsgemeinkosten |
Beispiel: Ein Auftrag für Keramikschalen
- 1Gegeben sind 120 € Materialeinzelkosten und 80 € Fertigungslöhne. Zuschlagssätze: Material 25 %, Fertigung 50 %, Verwaltung 10 %, Vertrieb 5 %.
- 2Materialgemeinkosten: 120\,\text{€}\cdot0{,}25=30\,\text{€}. Materialkosten: 120\,\text{€}+30\,\text{€}=150\,\text{€}.
- 3Fertigungsgemeinkosten: 80\,\text{€}\cdot0{,}50=40\,\text{€}. Fertigungskosten: 80\,\text{€}+40\,\text{€}=120\,\text{€}.
- 4Herstellkosten: 150\,\text{€}+120\,\text{€}=270\,\text{€}.
- 5Verwaltung: 270\,\text{€}\cdot0{,}10=27\,\text{€}. Vertrieb: 270\,\text{€}\cdot0{,}05=13{,}50\,\text{€}.
- 6Selbstkosten: 270\,\text{€}+27\,\text{€}+13{,}50\,\text{€}=310{,}50\,\text{€}.
Teste dich
Ein rechnerisch richtiger Zuschlag kann Kosten unpassend verteilen. Eine Bezugsgröße ist dann problematisch, wenn sie die Inanspruchnahme der kostenverursachenden Leistungen schlecht abbildet. Werden etwa maschinenbezogene Kosten über Löhne verteilt, erhalten zwei Aufträge mit gleichen Löhnen gleich hohe Zuschläge, auch wenn ihre Maschinenlaufzeiten stark abweichen. Ein höherer Materialpreis bedeutet ebenso wenig von sich aus mehr Lagerarbeit.
Prüfe deshalb den Zusammenhang: Welche Arbeit oder Nutzung steckt hinter den Gemeinkosten? Welche Grundlage bildet diese Nutzung besser ab? Wenn bei einer automatisierten Fertigung die Lohnsumme klein ist, können hohe lohnbezogene Zuschlagssätze entstehen. Ein hoher Satz allein beweist noch keine falsche Verteilung. Er ist ein Anlass, die Grundlage und die Daten zu prüfen. Bei hohem Satz schlägt ein Fehler im erfassten Lohnbetrag stärker auf den zugerechneten Gemeinkostenbetrag durch.
Für maschinenbezogene Kosten kann die Maschinenlaufzeit geeigneter sein. Ein Maschinenstundensatz gibt die zu verrechnenden Maschinenkosten je Betriebsstunde an: \text{Maschinenstundensatz}=\frac{\text{zugeordnete Maschinenkosten eines Zeitraums}}{\text{Maschinenlaufstunden desselben Zeitraums}}. Der Satz hat die Einheit Euro pro Stunde. Den Kostenanteil eines Auftrags erhältst du durch Multiplikation mit seinen Maschinenstunden. Übrige Fertigungsgemeinkosten müssen getrennt berücksichtigt werden; bereits über den Stundensatz verrechnete Maschinenkosten dürfen nicht nochmals im vollen Lohnzuschlag enthalten sein.
Beispiel: Zwei Aufträge an derselben Fräsmaschine
- 1Auftrag A und Auftrag B haben jeweils 30 € Fertigungslohn. A nutzt die Maschine zwei Stunden, B sechs Stunden.
- 2Ein lohnbezogener Satz von 150 % rechnet beiden 30\,\text{€}\cdot1{,}50=45\,\text{€} Gemeinkosten zu. Die unterschiedliche Maschinenzeit bleibt dabei unberücksichtigt.
- 3Angenommen, für die getrennt erfassten Maschinenkosten gilt ein einheitlicher Satz von 12 € pro Stunde. Dann entfallen 2\cdot12\,\text{€}=24\,\text{€} auf A und 6\cdot12\,\text{€}=72\,\text{€} auf B.
- 4Für diesen Maschinenkostenanteil bildet die Zeit die unterschiedliche Nutzung besser ab. Über weitere Gemeinkosten sagen diese beiden Beträge noch nichts aus.
Merke: Bewerte die Verbindung zwischen Grundlage und Kostenursache. Ein hoher Prozentsatz ist rechnerisch möglich und allein kein Beweis für eine ungeeignete Grundlage.
Teste dich
Alles auf einen Blick
Zuschlagskalkulation
Einzelkosten gehören direkt zum betrachteten Kostenträger; Gemeinkosten werden über Schlüssel verteilt.
Gemeinkosten geteilt durch die passende Grundlage und mal 100 ergeben den Prozentsatz.
Im vereinfachten Schema addierst du Materialkosten und Fertigungskosten.
Ergänze die Herstellkosten um Verwaltung und Vertrieb; ein Gewinnzuschlag gehört nicht dazu.
Prüfe, ob die Grundlage die Nutzung der kostenverursachenden Leistungen sinnvoll abbildet.
Selbstkosten eines Auftrags für Leuchtengehäuse
- 1Gegeben sind 240 € Materialeinzelkosten und 160 € Fertigungslöhne. Zuschlagssätze: Material 10 %, Fertigung 75 %, Verwaltung 8 %, Vertrieb 4 %. Sonderkosten und Bestandsänderungen entfallen.
- 2Materialgemeinkosten: 240\,\text{€}\cdot0{,}10=24\,\text{€}. Materialkosten: 240\,\text{€}+24\,\text{€}=264\,\text{€}.
- 3Fertigungsgemeinkosten: 160\,\text{€}\cdot0{,}75=120\,\text{€}. Fertigungskosten: 160\,\text{€}+120\,\text{€}=280\,\text{€}.
- 4Herstellkosten: 264\,\text{€}+280\,\text{€}=544\,\text{€}.
- 5Verwaltungsgemeinkosten: 544\,\text{€}\cdot0{,}08=43{,}52\,\text{€}. Vertriebsgemeinkosten: 544\,\text{€}\cdot0{,}04=21{,}76\,\text{€}.
- 6Selbstkosten: 544\,\text{€}+43{,}52\,\text{€}+21{,}76\,\text{€}=609{,}28\,\text{€}. Beide letzten Zuschläge verwenden die Herstellkosten von 544 €.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt die Grundlage mit der bereits erhöhten Summe. Richtig: Als Grundlage für den Materialgemeinkostenzuschlag dienen hier die Materialeinzelkosten von 350 €.
Lückentext
Der für einen bestimmten Auftrag getrennt erfasste Lederverbrauch zählt zu dessen . Im behandelten mehrstufigen Schema ist die Grundlage des Materialgemeinkostenzuschlags der Betrag der . Die Summe aus Material- und Fertigungskosten heißt vor der Ergänzung um Verwaltung und Vertrieb .